LSATaxnews 電子週報112年12月18日-112年12月22日

  • 立法院三讀通過「所得稅法第17條條文修正草案」
  • 營利事業列報兌換損益應以實現者為限
  • 列報投資抵減稅額之營利事業,如事後申請更正未分配盈餘減除之實質投資金額者,應注意投資抵減稅額之限額
  • 營利事業列報境外可扣抵稅額應注意事項
  • 自110年起,個人出售未上市櫃及非興櫃公司股票應核實計算證券交易所得併入基本所得額申報納稅
  • 欠稅人計畫性脫產將聲請法院實施假扣押及管收
  • 個人交易屬房地合一課稅範圍,即使虧損仍應依限向稅捐稽徵機關申報房地合一所得稅
  • 被繼承人死亡前2年內贈與法定免徵遺產稅的土地,免併計遺產總額
  • 中古汽車汰舊換新退稅相關規定
  • 購買節能電器申請貨物稅退稅應注意事項
  • 個人出售購買取得之房地,應核實申報房地取得成本
  • 適用所得稅各式憑單免填發作業之範圍及例外情形
  • 營利事業短漏報所得額後縱無應納稅額,仍按稅務違章案件裁罰金額或倍數參考表規定處罰
  • 加強查緝OMO線上線下整合銷售逃漏稅
  • 網路銷售貨物或勞務達營業稅起徵點者辦理稅籍登記並課徵營業稅
  • 遺產稅申報身心障礙扣除額之「適用對象」
  • 遺產稅逾30萬 兩方式抵繳
  • 公司補繳鉅額稅捐 可分期
  • 轉讓未發行股 視同財產交易
  • 藥局賣保健食品 課營業稅
  • 列扣境外稅額 兩個注意
  • 跨境倂購資金支付外匯實務

立法院三讀通過「所得稅法第17條條文修正草案」

立法院第10屆第8會期第12次會議今(19)日三讀通過「所得稅法」第17條條文修正草案,修正幼兒學前特別扣除額規定,並將房屋租金支出列舉扣除改列為特別扣除,俟總統公布後,將自明(113)年1月1日施行,114年5月申報113年度綜合所得稅時即可適用,修正內容說明如下:
一、幼兒學前特別扣除額
擴大適用年齡至6歲,納稅義務人申報扶養6歲以下子女,第1名子女扣除額度由現行新臺幣(下同)12萬元提高為15萬元,第2名及以上子女加成50%,即每人扣除22.5萬元,並取消排富規定,適度減輕所有育兒家庭之經濟負擔。
二、房屋租金支出特別扣除額
為照顧無自有房屋族群,房屋租金支出扣除方式由現行列舉扣除改列特別扣除項目,申報戶無論採標準或列舉扣除方式,納稅義務人與配偶及受扶養直系親屬在中華民國境內無自有房屋而需租屋自住,所支付之租金(減除接受政府補助部分)得列報特別扣除,每一申報戶每年扣除上限由現行12萬元提高至18萬元,並訂定排除適用規定,當年度綜合所得稅申報適用稅率在20%以上(包括適用累進稅率20%以上、股利按28%稅率分開計稅,或按20%課徵基本稅額)者,不適用之,以使政府資源有效運用。
財政部說明,本次修正通過所得稅法第17條,幼兒學前特別扣除額部分,預估有67萬戶受益,增加可支配所得約23億元;房屋租金支出特別扣除額部分,預計有46萬戶至102萬戶受益,增加可支配所得約32億元至71億元。
財政部進一步表示,本次修正規定自113年1月1日施行,民眾於114年5月申報綜合所得稅時適用,該部將配合修訂相關申報書表及說明,使新制順利實施。

營利事業列報兌換損益應以實現者為限

財政部中區國稅局表示,營利事業申報外幣兌換盈益或虧損,須實際發生才能計入,如係因匯率調整而產生之暫時性帳面差額,屬未實現兌換損益,不得列計為當年度收益或損失。
中區國稅局說明,依營利事業所得稅查核準則第29條第1款及第98條第1款規定,認列兌換損益應以實現者為限。因此,營利事業從事交易如透過外匯存款帳戶進行收、付款,該帳戶提領或解約兌換新臺幣時,應按當日之匯率折算,認列當年度收益或損失,並應保存明細計算表供國稅局核對,損益計算方式得以先進先出法或移動平均法之方式處理;倘該外匯存款帳戶僅係因匯率變動而發生的暫時性損益,尚非實際發生之兌換損益,則不得列計盈虧。
國稅局舉例說明,甲公司110年度營利事業所得稅結算申報,列報2,000萬元兌換損失係源自該公司當年度以外匯存款帳戶匯出外幣對外融資貸款,及收回外幣對外貸款後存入外匯存款帳戶,該公司將外幣借貸時點誤認為兌換損益已實現,並以原購買外幣的匯率與借貸時的匯率差額列報為兌換虧損,經查核發現甲公司該筆外幣截至會計年度結束時並未兌換新臺幣,其列報兌換虧損尚未實現,乃否准列計損失,調增課稅所得額2,000萬元。
該局提醒,年底將屆,營利事業當年度從事之交易如涉及外幣,應注意正確列報所發生的兌換損益,倘有外幣匯率變動發生的帳面匯兌差額,因尚未實現,於申報營利事業所得稅時,依前揭查核準則第98條第1款規定不得列報,以免因不合規定遭國稅局剔除補稅。

列報投資抵減稅額之營利事業,如事後申請更正未分配盈餘減除之實質投資金額者,應注意投資抵減稅額之限額

財政部北區國稅局表示,公司或有限合夥事業適用產業創新條例第10條研究發展支出投資抵減稅額者,得抵減稅額以不超過當年度應納營利事業所得稅額30%為限,又依同條例第23條之3規定,公司或有限合夥事業以未分配盈餘進行實質投資符合規定者,該投資金額得列為未分配盈餘減除項目,爰公司或有限合夥事業如事後申請更正未分配盈餘減除之實質投資金額,將造成應納稅額變動,應注意投資抵減稅額之限額是否正確。
該局進一步說明,產業創新條例第10條所稱當年度應納營利事業所得稅額,指稅捐稽徵機關核定之當年度營利事業所得稅應納稅額及上一年度未分配盈餘應加徵稅額。公司或有限合夥事業於申報繳納未分配盈餘加徵營利事業所得稅後始完成投資者,依同條例第23條之3規定,則應於完成投資之日起一年內檢附投資證明文件,向所在地之稅捐稽徵機關申請重行計算該年度未分配盈餘,退還溢繳稅款,同時應注意原列報投資抵減稅額有無超限。
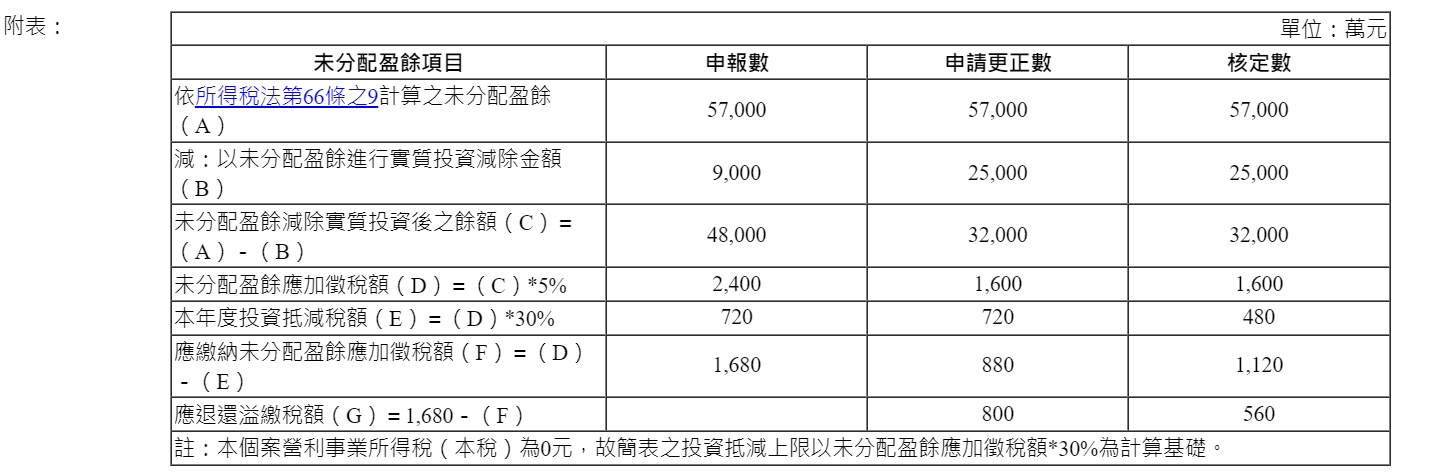
該局舉例說明,甲公司原申報109年度營利事業所得稅結算申報應納稅額為新臺幣(下同)0元,108年度未分配盈餘應加徵稅額為2,400萬元(未分配盈餘減除實質投資金額後之餘額為4.8億元*5%),合計應納稅額為2,400萬元,列報減除投資抵減稅額720萬元【實際可抵減稅額為1,000萬元,限額720萬元(應納稅額2,400萬元*30%)】;嗣因甲公司以盈餘增加實質投資1.6億元,並於期限內申請更正未分配盈餘減除實質投資金額後之餘額為3.2億元、應加徵稅額為1,600萬元(3.2億元*5%)、減除原申報投資抵減稅額720萬元後,主張應退稅額為800萬元。惟依前揭規定可減除投資抵減限額為480萬元(應納稅額1,600萬元*30%),經該局重新計算投資抵減限額並核定應退稅額為560萬元。簡要列表說明詳附表。
該局提醒,營利事業申請更正增加未分配盈餘減除之實質投資金額致未分配盈餘應納稅額變動,應按更正後應納稅額重新計算投資抵減稅額之限額,以計算正確應繳納稅額。
營利事業列報境外可扣抵稅額應注意事項

財政部北區國稅局表示,國內營利事業從事跨國投資佈局或交易乃為國際潮流趨勢,依所得稅法第3條第2項規定,營利事業總機構在中華民國境內者,應就其中華民國境內外全部營利事業所得,合併課徵營利事業所得稅。其境外所得已依所得來源國規定繳納之所得稅,可於限額內扣抵應納稅額;另需留意境外所得來源國與我國是否有租稅協定減免課稅之適用,如因未向境外稅捐稽徵機關提出申請適用租稅協定致溢繳之國外稅額,依適用所得稅協定查核準則第36條第2項規定,將不得申報扣抵國內應納營利事業所得稅。
該局舉例說明,轄內甲公司111年度取得日本公司給付的權利金收入新臺幣(下同)1,200萬元,境外扣繳稅額240萬元(在日本適用就源扣繳,稅率20%)列報國外稅額扣抵,惟查甲公司因取得該筆收入的相關成本費用360萬元,計算因加計該國外所得而增加之結算應納稅額為168萬元【(1,200萬元—360萬元)*20%】,甲公司在日本扣繳稅額為240萬元,除超過可扣抵稅額上限168萬元外,另依我國與日本簽署「亞東關係協會與公益財團法人交流協會避免所得稅雙重課稅及防杜逃稅協定」,權利金的上限稅率為10%,因此,甲公司未申請適用租稅協定致溢繳國外稅額120萬元(240萬元—120萬元),不得申報扣抵國內應納營利事業所得稅,故核定境外可扣抵稅額120萬元。
該局特別提醒,營利事業列報境外可扣抵稅額時,應注意境外收入須減除相關成本、費用,以淨所得計算可扣抵稅額,另需留意有無租稅協定之適用。

自110年起,個人出售未上市櫃及非興櫃公司股票應核實計算證券交易所得併入基本所得額申報納稅

財政部北區國稅局表示,自110年1月1日起,個人出售未在證券交易所上市或未在證券商營業處所買賣的公司所發行或私募的股票、新股權利證書、股款繳納憑證及表明其權利的證書(以下簡稱未上市櫃及非興櫃股票),其所得應計入個人基本所得額課稅。但該發行或私募公司,如屬中央目的事業主管機關核定的國內高風險新創事業公司,且交易時該公司設立未滿5年,其交易所得免予計入個人基本所得額。
該局說明,個人出售未上市櫃及非興櫃股票,應以出售時的實際成交價格,減除原始取得成本及必要費用後的餘額為所得額,計入買賣交割日所屬年度的基本所得額,於辦理個人綜合所得稅結算申報時,一併申報當年度基本所得額。其出售的實際成交價格,得按證券交易稅繳款書所載成交價格申報交易價格;至其取得成本,納稅義務人如未保存原始投資資料,應洽被投資公司提供核算原始取得成本,連同出售未上市櫃及非興櫃股票發生的費用(如:證券交易稅及手續費等),自實際成交價格中減除,按減除後的餘額,申報及繳納基本所得額及稅額,如未依規定辦理申報,稽徵機關除按查得資料核計基本所得額及補徵稅額外,另須按所漏稅額裁處罰鍰。
該局舉例說明,甲君於110年9月以每股新臺幣(下同)40元出售A公司未上市櫃股票100萬股,成交總價格為4,000萬元,並繳納千分之三證券交易稅12萬元及手續費10萬元,惟辦理110年度綜合所得稅結算申報,未依規定一併申報出售A公司股票的基本所得額及稅額,經該局查獲,核算甲君取得A公司股票的原始取得成本為1,000萬元(100萬股*10元),連同甲君交易股票所繳納的證券交易稅12萬元及手續費10萬元,自實際成交價格中減除,核算甲君證券交易所得2,978萬元(4,000萬-1,000萬-12萬-10萬),加計綜合所得淨額50萬元後,核定基本稅額471萬餘元【〔(2,978萬元+50萬元)-免稅額670萬元〕*20%】及補徵應納稅額469萬餘元,並依所得基本稅額條例第15條第2項規定,按所漏稅額裁處罰鍰。
該局呼籲,個人出售未上市櫃及非興櫃股票的交易所得,自110年1月1日起,應計入個人基本所得額及自行申報納稅,如有出售110年及111年未上市櫃及非興櫃股票,但未依規定辦理所得年度基本所得額申報、或未核實計算有價證券的交易所得及繳納基本稅額者,只要在未經檢舉、未經稅捐稽徵機關或財政部指定的調查人員進行調查前,檢附收、付款紀錄、證券交易稅繳款書、買賣契約書或其他證明文件,依稅捐稽徵法第48條之1規定,自動向戶籍所在地國稅局辦理補報並補繳所漏稅款,除應加計利息外,免予處罰。

欠稅人計畫性脫產將聲請法院實施假扣押及管收

財政部北區國稅局表示,如發現納稅義務人有隱匿或移轉財產、逃避稅捐執行的跡象,將立即啟動假扣押機制,聲請法院就欠稅人的財產實施假扣押,並會持續追查欠稅人的財產動態資訊,蒐集相關資料提供行政執行分署實施拘提、管收手段,促使欠稅人履行法定繳納義務。
該局舉例,轄內甲君因未依規定辦理綜合所得稅結算申報,欠繳綜合所得稅新臺幣(下同)1,500萬餘元。該局發現甲君於111年5月起陸續將其投保的3份壽險保單解約、股票出脫賠售,並將不動產以買賣名義移轉登記予第三人,其出售財產所得於匯入銀行存款帳戶後,隨即提領現金或轉匯給其他親屬,顯有藉移轉財產以規避稅捐執行的情形。該局為保全稅捐債權,向法院聲請假扣押獲准,旋即向行政執行分署聲請假扣押執行,該分署迅即就甲君存款、投資及保險解約金核發執行命令,陸續徵起52萬餘元。嗣甲君逾滯納期限仍未繳納稅款,經該局將相關財產及所得動態資料移送行政執行分署強制執行,經該分署認定甲君有故意不履行及有隱匿或移轉財產的情形,向法院聲請管收甲君獲准,甲君於法院裁定管收次日,即由其妻繳納550萬元並提供擔保分期繳清剩餘欠稅,才予免除管收。

個人交易屬房地合一課稅範圍,即使虧損仍應依限向稅捐稽徵機關申報房地合一所得稅

財政部北區國稅局表示說明,屬個人房地合一所得稅課稅範圍的房地交易所得或損失,不論有無應納稅額,皆應依所得稅法第14條之5規定,於完成所有權移轉登記之次日起算30日內自行填具申報書,並檢附契約書影本及其他有關文件,向所轄稽徵機關辦理申報;其有應納稅額者,應一併檢附稅款繳納收據。房地交易損失可檢附國稅局核定損失金額的核定通知書,申請自交易日以後3年內之房地交易所得中減除。
該局舉例說明,納稅義務人甲君於110年3月8日以新臺幣(下同)890萬元買入A房地,嗣於111年間以885萬元出售並於111年5月10日辦妥所有權移轉登記,交易結果為虧損,惟甲君未於111年6月9日以前(自111年5月10日之次日起算30日內)辦理房地合一所得稅申報,經該局查獲,以甲君係房地合一所得稅制施行後第1次裁罰案件,處以行為罰1,500元。甲君不服,申請復查主張本次交易並無所得,且已依規定向地政機關登錄實價,不應處罰云云。經該局以房地合一所得稅係採自行申報制,個人出售房地不論有無應納稅額,均應向稅捐稽徵機關辦理申報,與甲君向地政機關辦理實價登錄係屬二事,駁回甲君復查申請,全案業已確定。

被繼承人死亡前2年內贈與法定免徵遺產稅的土地,免併計遺產總額

財政部北區國稅局表示,被繼承人死亡前2年內贈與配偶及特定親屬的土地,如該贈與土地在法律上同時有免徵贈與稅及遺產稅的規定,於被繼承人死亡時,該贈與的免稅土地,免再依遺產及贈與稅法第15條規定,視為被繼承人遺產,併入遺產總額課徵遺產稅。
該局說明,被繼承人死亡前2年內贈與配偶、直系血親卑親屬、父母、兄弟姊妹、祖父母及各該親屬配偶的財產,應依遺產及贈與稅法第15條規定,併入遺產總額課徵遺產稅,其立法目的係在避免當事人於死亡前短期間內藉贈與財產規避遺產稅,但該贈與的財產如果法律上已規定免課徵遺產稅者,就被繼承人生前贈與行為而言,即不具規避遺產稅的動機,因此,該類被繼承人生前贈與的財產,繼承人即無須再併入被繼承人遺產總額申報遺產稅。
該局舉例說明,甲父111年1月1日贈與子乙都市計畫法第50條之1規定的公共設施保留地,嗣於112年5月1日死亡,繼承人乙依遺產及贈與稅法第15條規定,將該贈與土地併入被繼承人甲的遺產總額申報,並檢具註記公共設施保留地的土地使用分區證明書,列報公共設施保留地扣除額,因都市計畫法第50條之1已明定,因繼承而移轉予配偶、直系血親的公共設施保留地,免徵遺產稅,故甲君該生前贈與行為,顯無規避遺產稅的動機,乙君無須再將甲君死亡前2年內贈與公共設施保留地,併入被繼承人甲君的遺產總額,及以該公共設施保留地的遺產價額,同額列報公共設施保留地扣除額,以茲簡政便民。
該局呼籲,被繼承人死亡前2年內贈與免徵遺產稅的土地,除了前揭都市計畫法第50條之1規定的公共設施保留地,尚有贈與農業發展條例第38條規定的農業用地及新市鎮開發條例第11條規定的新市鎮土地等,是類土地依各該法律均已明定免課贈與稅及遺產稅,納稅義務人即免依遺產及贈與稅法第15條規定,再予併入遺產總額申報遺產稅。

中古汽車汰舊換新退稅相關規定

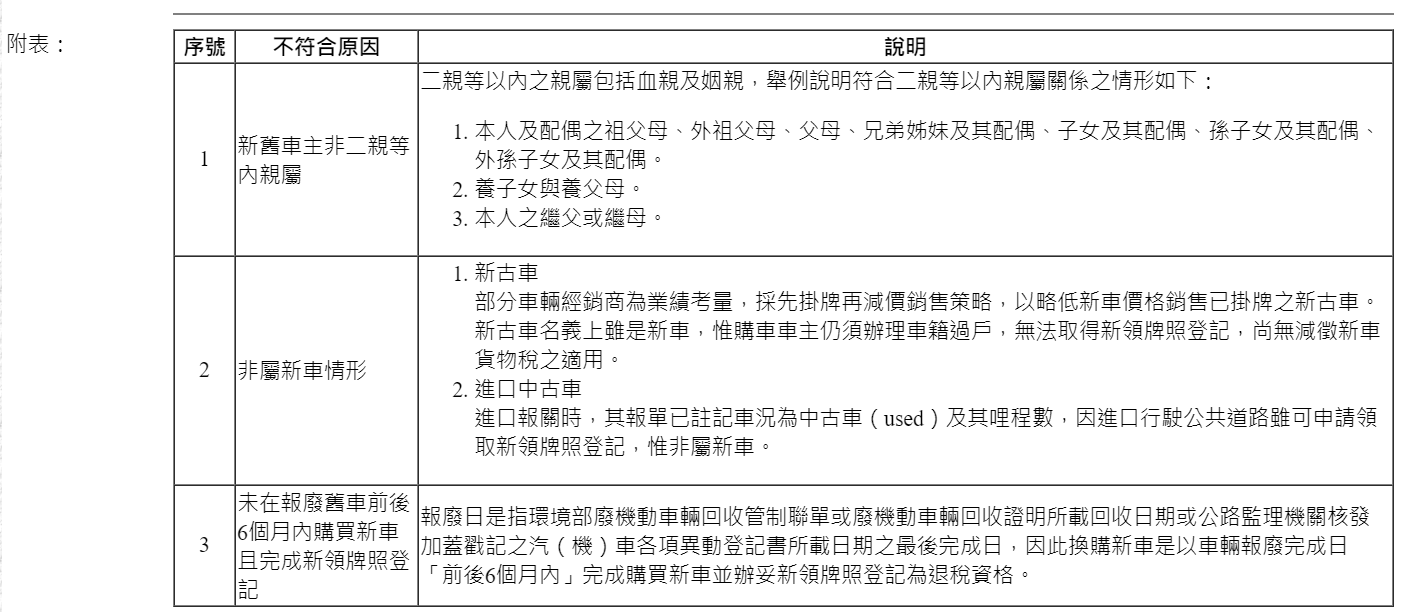
財政部北區國稅局說明,依貨物稅條例第12條之5規定,本人、配偶或二親等以內親屬將中古車汰舊換新,自110年1月8日起至115年1月7日止,報廢登記滿1年且出廠10年以上之小客車、小貨車、小客貨兩用車,於報廢前、後6個月內購買上開車輛新車並完成新領牌照登記者,每輛最高減徵5萬元。民眾於完成報廢車輛及購買新車且完成領牌登記後,應將相關資料委由產製廠商或進口人,於6個月內,向所在地國稅局或原進口地海關申請退稅,逾期不得申請退還。
該局進一步說明,經綜整民眾申請中古汽車汰舊換新退還減徵貨物稅案件,最常見不符合退稅規定情形如附表。如欲查詢相關規定或案件進度,可透過財政部稅務入口網/稅務資訊/汰換舊車購買新車減徵貨物稅/中古汽、機車報廢或出口換購新車減徵退還新車貨物稅作業專區查詢。
購買節能電器申請貨物稅退稅應注意事項

財政部北區國稅局表示,自108年6月15日至114年6月14日止,購買經經濟部核定能源效率第1級或第2級的新電冰箱、冷暖氣機或除濕機,每臺可減徵貨物稅新臺幣(下同)500元至2,000元。
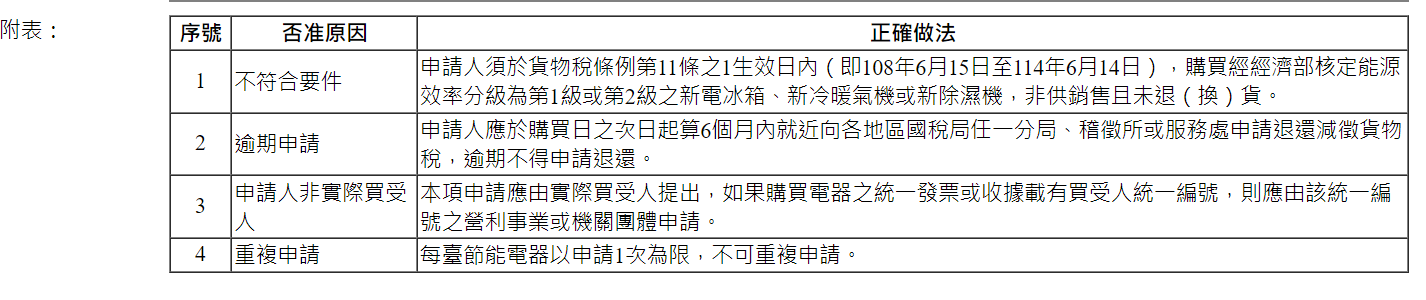
該局進一步表示,依據貨物稅條例第11條之1規定,凡購買能源效率分級為第1級或第2級之新電冰箱、新冷暖氣機或新除濕機非供銷售且未退換貨者,買受人可於購買日(即統一發票或收據記載交易日期)之次日起6個月內,檢附申請人身分證正反面影本(營利事業或機關團體免附)、統一發票或收據影本(雲端發票或電子發票證明聯免附)、電器產品保證書或保固卡影本(載有製造號碼或機器號碼)及存摺封面影本,就近向任一國稅局申請退還減徵貨物稅;該局彙整最常經國稅局否准退稅的樣態如附表。
該局舉例說明,轄內A君於112年4月12日以30,000元購買經經濟部核定能源效率第1級新電冰箱1臺,可申請退貨物稅2,000元,應於112年10月12日前向國稅局申請退還減徵貨物稅,惟其遲至112年11月10日始提出申請,已逾6個月申請期限,遭該局否准退稅。
個人出售購買取得之房地,應核實申報房地取得成本

財政部南區國稅局表示,個人出售購買取得的房地,辦理房地交易所得稅申報,應以購買的實際支付價款列報為取得成本,如有買賣契約簽訂後才自賣方取得的折讓,應特別注意不能列報為成本,以免因虛列成本造成漏報所得,遭到補稅及處罰。
該局說明,個人出售購買取得房地交易所得之計算,係以成交價額減除房地取得的成本及費用為課稅所得額。所謂「成本」,是指購入時實際付款金額,以及購入房屋達可供使用狀態前的必要費用,包括契稅、印花稅、代書費、規費、公證費、裝潢修繕費等。至於出售時支付之仲介費、廣告費、清潔費、搬運費等,則可作為費用減除,不過都須要提示相關證明文件供核。
該局舉例,甲君於109年5月間與乙建設公司簽訂買賣契約購買A房地,雙方約定買賣總價600萬元。甲君於112年6月間出售A房地,申報個人房屋土地交易所得稅時,係以購買該房地之買賣契約書所載金額600萬元列報為取得成本;經國稅局調查後發現,甲君與乙公司約定的買賣總價600萬元包含由乙公司代繳稅費15萬元,且事後雙方有協議折讓價款70萬元,甲君購買A房地實際付款金額僅有515萬元。甲君未據實申報取得成本,致短報課稅所得額85萬元,國稅局除發單補徵稅款外,並按所漏稅額裁處罰鍰。

適用所得稅各式憑單免填發作業之範圍及例外情形

財政部中區國稅局表示,為提升稅務行政效率並節能減紙,持續推動所得稅各式憑單免填發,採行「原則免填發,例外予以填發」作業。
該局說明,112年度所得適用免填發憑單之範圍,必須同時符合下列三項條件:一、憑單填發單位於113年1月31日以前已向稽徵機關申報的112年度免扣繳憑單、扣繳憑單、股利憑單及相關憑單。二、憑單所載的納稅義務人為在中華民國境內居住的個人。三、扣繳、免扣繳或股利資料經稽徵機關納入結算申報期間提供所得資料查詢服務,或分離課稅憑單。
該局指出,雖實施各式憑單免填發方案,惟下列情形仍應主動填發憑單:一、憑單所載的納稅義務人為營利事業、機關、團體、執行業務事務所、信託行為受託人及非中華民國境內居住的個人。二、納稅義務人要求填發憑單者。三、憑單填發單位逾期(113年2月1日以後)申報或更正的憑單。四、憑單填發單位有解散、廢止、合併、轉讓、裁撤或變更的情形所申報的憑單。五、未經稽徵機關納入結算申報期間提供所得資料查詢服務之扣繳、免扣繳或股利憑單。但分離課稅憑單仍可適用免填發作業。
有關「所得稅各式憑單免填作業」相關資訊可至財政部中區國稅局網站(https://www.ntbca.gov.tw) 扣繳申報專區查詢,如尚有不明瞭之處,歡迎利用免費服務電話0800-000321洽詢,該局將竭誠服務。

營利事業短漏報所得額後縱無應納稅額,仍按稅務違章案件裁罰金額或倍數參考表規定處罰

財政部北區國稅局表示,依所得稅法第110條第3項規定,營利事業因受獎勵免稅或營業虧損,致加計短漏之所得額後仍無應納稅額者,應就短漏報所得額,依當年度適用之營利事業所得稅稅率計算的金額,按相關規定倍數處罰,但最高不得超過新臺幣(下同)9萬元,最低不得少於4千5百元。
該局舉例說明,近日查獲轄內甲公司110年度短漏報已列報成本費用的營業收入67萬餘元,致漏報所得額67萬餘元,因甲公司110年度營利事業所得稅原經核定全年所得額虧損100餘萬元,加計該短漏所得額後仍為虧損,雖無應納稅額,惟依所得稅法第110條第3項規定,仍應就該短漏所得額67萬餘元,依該年度適用稅率20%計算金額13萬餘元,按稅務違章案件裁罰金額或倍數參考表規定,處罰鍰5萬餘元。

加強查緝OMO線上線下整合銷售逃漏稅

財政部北區國稅局表示,OMO(Online Merge Offline)「線上線下整合」係指營業人同時擁有線上通路(例如:網路、Line)與線下實體店面。國稅局透過多元管道積極蒐集各項金流、物流及資訊流等課稅資料,再與營業稅申報資料相互勾稽比對,加強查核申報銷售額與掌握資訊差異較大的業者,以遏止營業人藉由OMO銷售模式逃漏稅捐。
該局舉例說明,轄內甲公司自創服飾品牌,鎖定年輕上班族為主要客群,除有實體店面外,並透過自有網站銷售服飾,嗣該局蒐集相關金流及物流資料,經與其營業稅申報資料勾稽比對,查獲甲公司111年間短漏開發票計新臺幣(下同)2,800萬餘元,除核定補徵營業稅額140萬餘元外,並以甲公司於裁罰處分前已繳清應補稅款,依營業稅法第51條第1項第3款及稅捐稽徵法第44條規定,擇一從重處罰鍰70萬餘元。
該局呼籲,營業人銷售貨物或勞務應依規定開立統一發票,如有短漏開統一發票情事,在未經檢舉及稽徵機關或財政部指定之調查人員進行調查前,自動向稽徵機關補報並補繳所漏稅款及加計利息者,即可適用稅捐稽徵法第48條之1規定免予處罰。

網路銷售貨物或勞務達營業稅起徵點者辦理稅籍登記並課徵營業稅

財政部北區國稅局表示,個人以營利為目的,採進、銷貨方式經營,並利用網路銷售貨物或勞務的網路賣家,當月銷售貨物或勞務達營業稅起徵點者〔銷售貨物為新臺幣(下同)8萬元,銷售勞務為4萬元),即必須向住(居)所或戶籍所在地所轄稽徵機關辦理稅籍登記並課徵營業稅。
該局進一步表示,為了讓網路交易資訊更透明,買家更充分知道其交易對象是誰,財政部已修正稅籍登記規則,要求專營或兼營網路銷售業者,自112年1月1日起,稅籍登記項目新增「網域名稱、網路位址及會員帳號」,並於網頁載明營業人名稱及統一編號。為讓營業人充分了解新制內容,各地區國稅局於輔導期間(112年1月至4月)逐一輔導已辦稅籍登記之專營或兼營網路銷售業者辦理變更登記,以符合新制規定。該局說明,目前仍有個人賣家銷售額已達起徵點而漏未向國稅局辦理稅籍登記,致其網頁仍未載明營業人名稱或統一編號。為維護租稅公平,該局運用AI大數據偵測技術分析,挑選每月銷售額達起徵點未辦理稅籍登記之個人資料進行查核,以遏止逃漏稅。
該局舉例,甲君於109年至111年間透過A網路平台銷售家鄉特產,經該局運用AI大數據偵測分析甲君於前揭期間透過A網路平台交易頻繁,查獲甲君於前揭期間銷售額達4,100萬元,除補徵營業稅205萬元,依加值型及非加值型營業稅法第45條、第51條及稅捐稽徵法第44條擇一從重處102.5萬元罰鍰外,另輔導其辦理稅籍登記,於稅籍登記事項載明網域名稱、網路位址及會員帳號,並於網頁載明營業人名稱或統一編號。

遺產稅申報身心障礙扣除額之「適用對象」

財政部臺北國稅局表示,繼承人申報遺產稅「身心障礙扣除額」時,其「適用對象」依遺產及贈與稅法第17條第1項第4款及第2項規定,限經常居住境內之被繼承人所遺配偶、父母及繼承人為直系血親卑親屬,且未拋棄繼承權者,始得適用該項扣除額。
該局進一步說明,被繼承人所遺配偶、父母及繼承人為直系血親卑親屬,如為身心障礙者權益保障法規定之重度以上身心障礙者,或精神衛生法規定之嚴重病人,於申報遺產稅時,現行每人得列報身心障礙者扣除額新臺幣618萬元(113年度為693萬元)。但被繼承人本人或受其扶養之兄弟姊妹為重度以上身心障礙者或嚴重病人,則非本項扣除額適用之對象,不能申報扣除。
該局舉例說明,甲君於112年1月間死亡,繼承人乙君申報遺產稅時,檢附甲君本人及其配偶丙君及受甲君扶養之兄長丁君之身心障礙手冊影本,障礙等級為極重度,申報身心障礙扣除額1,854萬元(618萬元*3),惟因被繼承人本人甲君及受其扶養之兄長丁君並不適用身心障礙扣除額之規定,爰該案經核認被繼承人之配偶乙君之身心障礙扣除額618萬元。
申報遺產稅「身心障礙扣除額」,應檢附載有重度以上身心障礙事實之證明(例如身心障礙手冊影本或精神衛生法規定之專科醫生出具載有嚴重病人診斷證明書影本等)。

遺產稅逾30萬 兩方式抵繳

財政部台北國稅局表示,納稅義務人針對30萬元以上遺產稅經常有繳納困難時,可以於納稅期限內,就現金不足之部分,申請遺產中的公共設施或上市及上櫃股票抵繳。
針對以公共設施抵繳,該局說明,抵繳之設施若於劃設前已為被繼承人所有,或於劃設後因繼承移轉至被繼承人,得以全額抵繳。進一步舉例,陳先生於2023年1月15日往生,其遺產稅經申報核定總額為9,000萬元(包含4,500萬元的公共設施A土地,以及其他存款),應納遺產稅額為270萬元,繳納期限至2023年7月25日,繼承人得以用陳先生52年劃設為公共設施保留地A土地抵繳遺產稅,其得申請抵繳稅款的上限金額為135萬元〔遺產稅額270萬元x(A土地4,500萬元/遺產總額9,000萬元)〕。
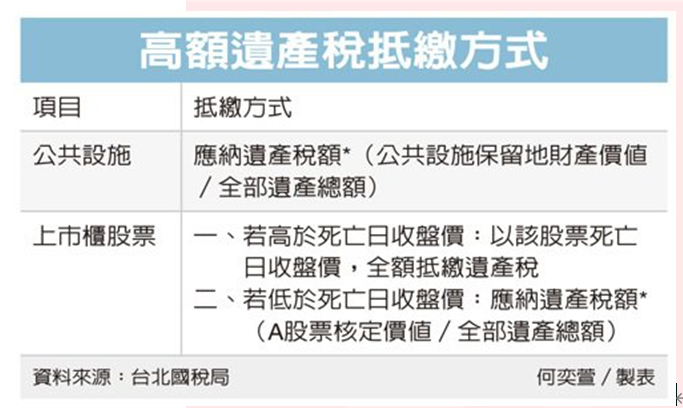
針對以被繼承人所遺之上市或上櫃股票抵繳時,該局表示,會根據申請日收盤價與被繼承人死亡日收盤價之高低情形而定,有兩種計算方式。舉例來說,繼承人陳君遺產價值為2,500萬元,應納稅額為200萬元,而陳先生未遺留現金或存款,得以用遺留之A上市公司股票抵繳,陳先生死亡日收盤價為每股40元,共50,000股,核定價值為200萬。
首先,申請日收盤價為每股45元,高於死亡日收盤價,得以抵繳該股票全額200萬元。(死亡日收盤價40元x50,000股)。反之,若申請日收盤價為每股35元,低於死亡日收盤價,就該依利率計算,其中股票價值占遺產總值之8%,抵繳金額為16萬元(應納稅額200萬元x8%),得抵繳股數為4,000股(抵繳稅額16萬元/死亡日收盤價40元)。
納稅人申請抵繳時,需經由繼承人過半數以及繼分合計過半數之同意,或繼承人之應繼分合計逾三分之二的同意,於納稅期限內提出申請,避免影響自身權益。

公司補繳鉅額稅捐 可分期

為協助有繳納稅捐意願的納稅義務人完納稅捐,以避免逾期繳納加徵滯納金或移送強制執行,財政部台北國稅局表示,營利事業(包括機關團體)經核定補徵鉅額稅捐,無法於法定期間內繳清稅捐者,可以在規定繳納期限內,申請分期繳納。
北稅局說,依稅捐稽徵法第26條之1規定,營利事業經稅捐稽徵機關查獲應補徵鉅額稅捐(核定補徵應繳稅款在200萬元以上),無法於法定期間內繳清稅捐者,可以在規定納稅期限內,向稅捐稽徵機關申請分期繳納;經核准分期繳納的期間,不得逾三年,並應自該項稅款原訂繳納期間屆滿之翌日起,至繳納之日止,依各年度1月1日郵政儲金1年期定期儲金固定利率,按日加計利息,一併徵收;稅捐稽徵機關得要求納稅義務人提供相當擔保。
北稅局舉例說,A公司收到2021年度營利事業所得稅核定補徵稅款300萬元,繳納期間自2023年10月16日至2023年10月25日止,因金額龐大,A公司無法於繳納期間內一次繳清稅款,遂於2023年10月16日申請加計利息分期繳納,經核准分三期繳納,每期應繳100萬元,第一期繳納期間自2023年11月16日至2023年11月25日止,A公司於2023年11月24日繳納第一期分期稅款時,除繳納本稅100萬元外,並應自2023年10月26日至2023年11月24日止,依2023年1月1日郵政儲金1年期定期儲金固定利率1.475%按日加計利息,一併徵收。

轉讓未發行股 視同財產交易

財政部中區國稅局沙鹿稽徵所表示,公司未發行股票,股東之股權轉讓及股份有限公司股東轉讓該公司掣發未依公司法第162條規定簽證的股票,是屬於財產交易(非屬證券交易),其轉讓價格超過出資額部分應按財產交易所得課稅。因財產交易所得不在申報期提供報稅下載資料範圍,個人如有轉讓公司股權,應以實際買賣價格申報財產交易所得,以免補稅受罰。
沙鹿稽徵所舉例說,甲君2016年以780萬元出資取得A有限公司股權,後於2021年以2,400萬元出售,但僅申報該年度綜合所得稅財產交易所得120萬元。案經查獲短漏報財產交易所得1,500萬元,核定補徵稅額513萬餘元,並按所得稅法規定,處罰鍰256萬餘元。
沙鹿稽徵所提醒,在未經檢舉、稅捐稽徵機關或財政部調查人員進行調查前,自動補報並補繳所漏稅款者,可免予處罰。

藥局賣保健食品 課營業稅

財政部台北國稅局表示,藥局除銷售依醫師處方箋調劑藥品不課徵營業稅外,如銷售其他藥品、保健食品或日常生活用品等貨物,仍應依法課徵營業稅。
北稅局說,依加值型及非加值型營業稅法第1條規定,在我國境內銷售貨物或勞務,應依法課徵營業稅。又同法第3條第2項但書及同法施行細則第6條規定,執行業務者提供其專業性勞務非屬營業稅課稅範圍;藥局銷售依醫師處方箋調劑藥品的調劑費及藥品費,因屬主持藥師的執行業務所得,尚無課徵營業稅問題。但藥局如兼營其他藥品、保健食品或生活用品等貨物銷售,應依法課營業稅。
北稅局舉例說,甲藥局原為專營藥品調劑業務,免辦理稅籍登記。之後甲藥局開始銷售成藥、保健食品、奶粉及紙尿褲等貨物,卻未向稅捐稽徵機關辦理稅籍登記及報繳營業稅。經稅捐稽徵機關查獲後,除對該藥局補徵所漏營業稅外,並就違章情事裁處罰鍰。

列扣境外稅額 兩個注意

企業在申報營所稅時,在國外已繳納過所得稅部分,可在限額內扣抵我國應納稅額。財政部北區國稅局有兩大提醒,第一是留意計算扣抵稅額方式,第二是留意所得來源國家是否與台灣有租稅協定。
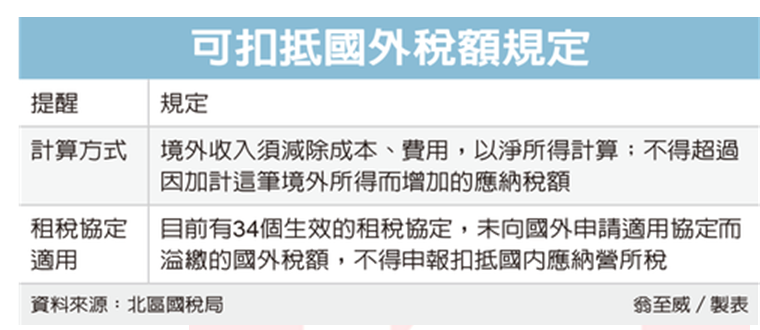
北區國稅局表示,國內營利事業從事跨國投資布局或交易,依《所得稅法》規定,營利事業總機構在中華民國境內者,應就其我國境內、境外全部營利事業所得,合併課徵營所稅。
不過,為避免重複課稅疑慮,公司在境外的所得,已依所得來源國規定繳納所得稅,則可在限額內扣抵我國應納稅額。
國稅局提醒,營利事業列報境外可扣抵稅額時,應注意境外收入須減除相關成本、費用,以淨所得來計算可扣抵稅額;可扣抵金額不得超過因加計這筆境外所得,而增加的應納稅額。
其次,應留意境外所得來源國與台灣是否有租稅協定減免課稅,如因未向境外稅捐稽徵機關提出申請適用租稅協定,導致在國外多繳稅,溢繳的國外稅額,依「適用所得稅協定查核準則」規定,不得申報扣抵國內應納營所稅。
國稅局舉例,甲公司2022年取得日本公司給付的權利金收入新台幣1,200萬元,境外扣繳稅額240萬元(在日本適用就源扣繳,稅率20%)列報國外稅額扣抵。
不過國稅局發現,甲公司因取得該筆收入的相關成本費用為360萬元,應從收入中扣除,以淨所得840萬元來計算,可扣抵稅額上限應為168萬元。
另外台灣與日本簽有租稅協定,權利金上限稅率為10%,甲公司若申請適用租稅協定,實際上僅須在日本扣繳120萬元,但甲公司並未向日本申請,導致在日本多繳稅120萬元,多繳的國外稅額就不能申報扣抵國內營所稅。
國稅局提醒,台灣目前已有34個已生效所得稅協定,營利事業列報境外可扣抵稅額時可多加留意,另也要注意計算方式,須減除相關成本、費用,以淨所得來計算可扣抵稅額。

跨境倂購資金支付外匯實務

大陸境內外併購衍生的資金收付,須考慮外匯規定操作實務,不可僅憑合同約定。
不管是從境外併購大陸境內公司,還是從大陸境內向境外收購股權,因為大陸仍然在資本項下執行外匯管制,所以涉及跨境股權收購的資金支付節點,不能依一般協議約定,只要收購方將股款支付至指定帳戶即可,而是要按照外匯管理要求,開立符合規定的帳戶讓資金流遵守外匯法規。
一、外國投資者戰略投資和減持A股上市公司股份的外匯登記與資金匯出匯入
外國投資者戰略投資A股上市公司股份,需在中國證券登記結算有限責任公司(以下簡稱「中登公司」)開立A股證券帳戶,境外資金入帳時,要根據收購的不同方式,如協定轉讓、要約收購、認購定向發行股份等,提供相應證明。
同時還須辦理外資併購登記或外匯變更登記,並提交書面申請,並附上《境內直接投資基本信息登記業務申請表》,若被投資上市公司為外商投資企業,還須提供上市公司FDI業務登記憑證,以及開證券戶的證券公司出具的外資股東投資A股上市公司的交易證明文件,及中登公司出具的投資前後外資股東持有上市公司股份變動情況證明文件等。
若是外國投資者減持A股,則須先辦理外匯變更登記,書面申請附上上市公司FDI業務登記憑證、證券公司出具的外資股東減持A股的交易證明文件、中登公司出具的減持前後外資股東持有上市公司股份變動情況證明文件等。減持股份所得資金,不管是要在境內投資或匯出境外,在提交書面申請時,還需提交業務登記憑證,若股票減持所得用於境內投資,還應提交被投資企業FDI業務登記憑證,及主管稅務部門出具的稅務憑證。
外國投資者的證券交易資金結算帳戶為一般用NRA帳戶,雖然《中國人民銀行辦公廳關於A股上市公司外資股東減持股份及分紅所涉帳戶開立與外匯管理有關問題的通知》(銀辦發〔2009〕178號),已於今年3月份廢止,但NRA帳戶仍然沿用,且仍適用《國家外匯管理局關於境外機構境內外匯帳戶管理有關問題的通知》(匯發〔2009〕29號)。
二、外資收購非上市的大陸內資公司,須注意支付資金幣別不同存在的差異
今年7月24日,國家外匯局發布《關於進一步深化改革促進跨境貿易投資便利化的通知(徵求意見稿)》,其中已提及境內股權出讓方(含機構和個人)接收外商投資企業,若是以外幣支付的股權轉讓金,可直接匯入資本專項結算帳戶,同時將「資本專項-資產變現帳戶」整合為「資本專項-結算帳戶」,資本專項結算帳戶內的資金可自主結匯使用。
根據《關於進一步優化跨境人民幣政策支持穩外貿穩外資的通知》(銀發〔2020〕330號),外國投資者以人民幣倂購境內企業設立外商投資企業,或以人民幣向境內外商投資企業的中方股東支付股權轉讓金,相關各中方股東無需開立人民幣倂購專用存款帳戶,或人民幣股權轉讓專用存款帳戶。
三、其他情形
若是大陸境內企業倂購境外公司股權,在大陸境內無需開立任何銀行專用帳戶,境外投資企業所發生的轉股、減資、清算等業務,及境內居民個人從特殊目的公司獲得資本變動收入而需匯回大陸資金,銀行可根據境內機構、境內居民個人的申請直接辦理「資本專項-資產變現帳戶」的開戶手續;帳戶使用完畢後,銀行可根據客戶申請直接辦理帳戶登出手續。資金入帳後境內機構、境內居民個人,可憑相關業務登記憑證直接在銀行辦理結匯。
 

LSATaxnews 電子週報112年12月11日-112年12月15日

  • 財政部修正發布「營利事業所得稅查核準則」部分條文
  • 房地合一重購自住房地稅額扣抵或退還要件
  • 經國稅局查獲補徵鉅額稅捐繳納有困難,可申請加計利息分期繳納,最長3年
  • 遺產有下市股票或租用金融機構保管箱,不符合遺產稅申報稅額試算服務者,檢附淨值計算有關文件或會同開啟保管箱財產清冊,可加速取得遺產稅證明書
  • 信託受託人不論有無信託收入,每年1月皆應辦理信託申報
  • 報廢老舊大型車,換購新大型車,減徵退還新車貨物稅最高40萬元
  • 個人交易屬房地合一課稅範圍之房屋、土地,即使虧損,仍應於規定期限內辦理申報
  • 未依規定申報個人所得基本稅額補徵並處以罰鍰
  • 納稅義務人經行政執行分署核准分期繳納欠稅後,確實依分期期限繳納,若仍有繳納困難之情形,應主動協商解決方法,以免遭廢止分期繳稅
  • 購買節能電器申請退還減徵貨物稅案件常見錯誤態樣
  • 遺產中公共設施保留地抵繳遺產稅,需依規定計算得抵繳之限額
  • 建物交換 要課契稅
  • 企業報營所稅 三個注意
  • 企業投資抵減 兩個迷思
  • 投資減碳享三類租稅優惠 降低綠色轉型負擔
  • 台商申報大陸境外投資

財政部修正發布「營利事業所得稅查核準則」部分條文

財政部表示,配合營利事業受控外國企業(下稱CFC)制度112年度施行、財務會計準則公報及相關法令更迭、憲法法庭111年憲判字第5號判決意旨,並為稽徵實務需要及簡化作業,該部於今(11)日修正發布「營利事業所得稅查核準則」(下稱查核準則),修正重點如下:
一、配合CFC制度修正(第2條、第30條、第32條、第100條):
定明自112年度起,營利事業認列CFC之投資收益及處分該CFC股份或資本額之損益,應依營利事業認列受控外國企業所得適用辦法規定辦理。
二、配合國際財務報導準則等會計準則公報修正(第36條之2、第95條):
參照財務會計準則之規定,修正營利事業出租與承租資產、資產售後租回及持有投資性不動產計提折舊之稅務申報規定,適度縮短財稅處理差異,以利企業遵循。
三、配合相關法令修正及實務需求修正(如第70條、第74條、第88條):
(一)刪除營利事業分攤國外總公司(或區域總部)管理費用之應檢附文件須經我國駐外機關驗證之程序,可依其提示相關財務報告及其他證明文件核實認定,簡化企業作業負擔。
(二)修正放寬乘坐飛機之應檢附憑證規定;修正營利事業員工搭乘高速鐵路當日往返者,免檢附車票憑證,准以經手人證明為憑,簡政便民。
(三)為適度反映物價變動情形,營利事業員工伙食費免計入薪資所得額度由現行新臺幣(下同)2,400元提高為3,000元,並自112年1月1日起適用,減輕員工租稅負擔。
四、配合憲法法庭111年憲判字第5號判決修正(第111條之2):
上開判決指出,財政部66年3月9日台財稅第31580號函釋計算所得稅法第39條以往年度虧損扣除時,應將各該虧損年度不計入所得額之投資收益,先抵減各該期虧損數,以計算實際營業虧損,符合該條文立法意旨,並指出稽徵機關核定各期虧損之基準,以法律或法律具體明確授權之命令明定為宜。爰參照上開判決意旨、彙整財政部現行函令及檢視租稅優惠相關法規,定明所得稅法第39條稽徵機關核定各期虧損之範圍,俾利徵納雙方遵循。
財政部進一步指出,配合上開查核準則修正營利事業員工伙食費免計入薪資所得額度,該部同步發布釋令,將執行業務者員工之伙食費免稅額度由現行2,400元提高為3,000元,以期一致。

房地合一重購自住房地稅額扣抵或退還要件

財政部臺北國稅局表示,民眾申請房地合一重購自住房地交易所得稅額扣抵或退還,需個人或其配偶、未成年子女於出售及購買之房屋辦竣戶籍登記並有「實際居住」事實,且該等房屋無出租、供營業或執行業務使用,方符合自住房地之要件。
該局說明,依所得稅法第14條之8及房地合一課徵所得稅申報作業要點第20點規定,自住房地交易所得稅額扣抵及退還之適用範圍,係以個人於出售原有自住房地(即辦竣戶籍登記並實際居住使用)後,另行購買房地作自住使用,或先購買自住房地後,再出售其他自住房地,且該等房地無出租、供營業或執行業務使用。重購自住房地稅額扣抵或退還之租稅優惠機制係為鼓勵民眾實際自住,而是否符合自住房地的要件,則以「房地客觀使用狀態」為判斷的標準,因此,除須個人或其配偶、未成年子女於出售及購買之房屋辦竣戶籍登記,且該等房屋無出租、供營業或執行業務使用之情形外,亦須「實際居住」才符合自住房地的要件。
該局舉例說明,A君於111年4月27日買賣登記取得甲房地,又於同年5月7日買賣登記取得乙房地,於同年7月4日出售甲房地,在同年8月申報111年個人房屋土地交易所得稅時列報重購自住房地扣抵稅額,經該局查核後發現A君並未入住甲房地,故否准其重購自住房地扣抵稅額。A君不服申請復查,主張其確實有入住甲房地但天數不長,因為不方便才想換屋,且迄今時間超過1年,所有單據已遺失無法舉證。經該局以A君雖有將戶籍遷入甲房地,惟經查A君持有甲房地期間之每期實際用水度數均為0度,用電度數均為一般用電戶基本度數,A君持有期間無實際居住使用之客觀事實,與房地合一自住房地規定不符,乃駁回其復查。
該局呼籲,所得稅法第14條之8及房地合一課徵所得稅申報作業要點已明定有關自住房地交易所得稅額扣抵及退還之規定,個人或其配偶、未成年子女應於該出售及購買之房屋辦竣戶籍登記並「實際居住」,且該等房屋無出租、供營業或執行業務使用,始得申請重購退稅。

經國稅局查獲補徵鉅額稅捐繳納有困難,可申請加計利息分期繳納,最長3年

財政部北區國稅局表示,依據稅捐稽徵法第26條之1規定,納稅義務人經稅捐稽徵機關查獲補徵鉅額稅捐若繳納有困難,可在繳納期間內申請加計利息分期繳納,最長3年。
該局說明,「鉅額稅捐」是指每次核定補徵應繳稅款個人在100萬元以上,營利事業(含機關團體)在200萬元以上,如果有繳納困難,無法在規定期限內一次繳清,就可申請加計利息分期繳納,但國稅局得要求提供相當擔保,擔保品的範圍、計值及其他相關事項,依「稅捐稽徵機關受理擔保品計值及認定辦法」規定辦理。分期繳納的各期利息計算方式是自稅款原訂繳納期間屆滿的翌日起至繳納日止,依各年度1月1日郵政儲金1年期定期儲金固定利率,按日加計利息。至於分期期數視應納稅款而定,應納稅款在100萬元以上未達500萬元得分2至24期、500萬元以上得分2至36期。
該局舉例說明,甲公司經該局查獲應補徵111年營業稅240萬元,繳納期間自112年10月11日起至112年10月20日止,甲公司繳納有困難,不能一次繳清,在繳納期間內向該局申請加計利息分期繳納,並提供易於變價及保管的等值擔保品;經審核後,核准自112年11月起至114年10月止,每月為1期,分24期繳納,每期繳納本稅10萬元及自112年10月21日起至繳納日止按日加計的利息。
該局提醒,納稅義務人應如期繳納的分期稅款,若有任一期未如期繳納,國稅局將就未繳清的餘額發單通知限10日內1次全部繳清;逾期仍未繳納,將加徵滯納金並移送強制執行。

遺產有下市股票或租用金融機構保管箱,不符合遺產稅申報稅額試算服務者,檢附淨值計算有關文件或會同開啟保管箱財產清冊,可加速取得遺產稅證明書

財政部臺北國稅局說明,被繼承人遺有下市公司股票,或於金融機構有租用保管箱,因下市公司股票無法查得被繼承人死亡日淨值,而租用金融機構保管箱,未經國稅局會同點驗不能確定財物內容及計價數額,致不符合遺產稅申報稅額試算服務,民眾於申報遺產稅時,檢附下市有價證券公司被繼承人死亡日之資產負債表或會同開啟保管箱財產清冊等,可節省國稅局查核時間,加速取得遺產稅證明書。
該局舉例說明,被繼承人甲君於112年9月15日死亡,子乙君申請遺產稅申報稅額試算服務,經回復不符合遺產稅申報稅額試算,查其原因為被繼承人遺有下市A公司股票840股及於B銀行有租用保管箱。乙君於申報遺產稅時,檢附A公司112年9月15日資產負債表及會同開啟保管箱財產清冊,併同甲君所遺土地、房屋、投資、存款等申報。遺產總額在新臺幣3,000萬元以下,且財產內容單純,無需進一步查核,符合該局遺產稅櫃檯化作業規定,於臨櫃向該局申報遺產稅時,現場即時取得遺產稅證明書。

信託受託人不論有無信託收入,每年1月皆應辦理信託申報

財政部中區國稅局沙鹿稽徵所表示,信託受託人於信託成立後,應向戶籍所在地或營利事業登記地之國稅局申請編配扣繳單位統一編號,並依所得稅法第92條之1規定,於每年1月底前,向所轄稽徵機關申報上一年度各信託之財產目錄、收支計算表、受益人各類所得明細表及相關憑單。
該所提醒,信託財產不論是否發生所得,信託受託人每年1月底前都應填具上一年度信託財產目錄、收支計算表及相關文件辦理申報,若有逾期未申報者,請儘速向所轄稽徵機關辦理補報,如符合在稽徵機關未調查或未經他人檢舉前,已自動補報者,可減半處罰,又如當年度所得額在新臺幣6萬元以下者,可以免罰。

報廢老舊大型車,換購新大型車,減徵退還新車貨物稅最高40萬元

財政部中區國稅局北斗稽徵所表示,為加速報廢老舊大型柴油車,改善空氣品質,於106年8月18日至115年12月31日期間報廢第1期至第3期老舊大客車、大貨車、大客貨兩用車、代用大客車、大型特種車或曳引車,且在前揭期間內購買上述任一車種新車並完成新領牌照登記,新、舊車車主為同一人,每輛新大型車最高可減徵貨物稅40萬元。
該所進一步說明,無論先買新車、再報廢舊車,或先報廢舊車、再買新車,只要在106年8月18日至115年12月31日間完成汰舊及換新即可申請退稅,符合條件者,得檢附證明文件洽新車經銷商轉請新車整車或底盤產製廠商(或進口商),向所在地國稅局(或進口地海關)提出申請,申請期限以「舊車回收日」、「舊車車籍報廢異動登記日」及「新車新領牌照登記日」等3個日期的「最後完成日」之次日起算6個月內提出申請。

個人交易屬房地合一課稅範圍之房屋、土地,即使虧損,仍應於規定期限內辦理申報

財政部臺北國稅局表示,個人交易在105年1月1日以後取得之房屋、土地(以下簡稱房地),不論獲利或虧損,都必須在房地完成所有權移轉登記日的次日起算30日內辦理房地合一所得稅申報。
該局說明,房地合一所得稅係採自行申報制,納稅義務人交易合於所得稅法第4條之4規定之房地,縱使虧損,無應納稅額,仍應依同法第14條之5規定,於房地完成所有權移轉登記日之次日起算30日內填具申報書,檢附契約書影本及其他有關文件,向戶籍地所屬稽徵機關辦理申報,如未依限完成申報,依所得稅法第108條之2第1項規定,應處以罰鍰。
該局舉例,甲君於105年間以總價6千萬元買入房地,107年8月間以總價5千萬元出售房地,並於同年10月3日完成所有權移轉登記,但未於同年11月2日前辦理個人房地合一所得稅申報,經該局第1次查獲後處罰鍰1,500元,甲君不服申請復查,主張不知道賣房虧損也要申報,案經該局以所得稅法第14條之5已明定,個人交易房地,不論有無應納稅額,都應該自行填具申報書,向管轄稽徵機關辦理申報,甲君無法以不知法規為由卸免申報義務,乃駁回甲君申請之復查。
該局呼籲,請民眾多加注意,若有類此情形,務必如期向戶籍地稽徵機關辦理申報,又申報計算的交易損失,經稽徵機關核定後,該損失金額得於交易日以後3年內之房地交易所得中減除。

未依規定申報個人所得基本稅額補徵並處以罰鍰

財政部中區國稅局雲林分局說明,應計入個人基本所得額項目包含「綜合所得淨額」、「海外所得」、「特定保險給付」、「未上市(上櫃、興櫃)股票及私募證券投資信託基金之受益憑證之交易所得」、「申報綜合所得稅時減除之非現金部分之捐贈扣除額」、「選擇分開計算之股利及盈餘合計數」及「95年1月1日以後,各法律新增的減免綜合所得稅之所得額或扣除額,經財政部公告應計入個人基本所得額者」。另自112年1月1日起,個人或其配偶及二親等以內親屬當年度12月31日合計直接持有CFC股份或資本額達10%以上者,該個人應將該CFC當年度之盈餘,按其持有CFC股份或資本額之比率及持有期間計算營利所得,與所得基本稅額條例規定之海外所得合計,計入當年度個人之基本所得額。
該分局舉例說明,納稅義務人A申報戶111年度綜合所得淨額計500萬元,綜所稅應納稅額113萬6千元,一般所得稅額113萬6千元。A當年度海外所得500萬元(假設海外繳納稅額0元)及特定保險給付100萬、配偶同年度取得未上市櫃股票交易所得150萬元、A申報綜合所得稅時減除受扶親屬親屬之非現金部分之捐贈扣除額50萬元,納稅義務人A該年度基本所得額計1,300萬元,應依規定填寫「個人所得基本稅額申報表」申報個人所得基本稅額126萬元〔=(基本所得額1,300萬元-670萬元)*20%〕,並就基本稅額與一般所得稅額的差額12萬4千元(126萬元-113萬6千元)繳納基本稅額。
納稅義務人辦理綜合所得稅結算申報時,倘同一申報戶個人基本所得額合計超過670萬元(113年度調整為750萬元),應併同依規定申報及繳納基本稅額,以免遭補稅及處罰。

納稅義務人經行政執行分署核准分期繳納欠稅後,確實依分期期限繳納,若仍有繳納困難之情形,應主動協商解決方法,以免遭廢止分期繳稅

財政部臺北國稅局表示,納稅義務人應納稅捐,於繳納期間屆滿30日後仍未繳納,經稅捐稽徵機關移送強制執行,如因經濟狀況困難,無法一次繳清欠稅,可以向行政執行分署申請分期繳納。
該局說明,納稅義務人欠繳稅捐經移送行政執行分署,其因經濟狀況或因天災、事變致遭受重大財產損失,無法一次完納稅捐,行政執行分署在徵得移送機關同意後,得酌情核准其分期繳納,惟經核准分期繳納,而未依限繳納者,行政執行分署得廢止其分期並採取強制執行措施。
該局舉例說明,甲君未依限繳納110年度綜合所得稅應納稅款,經該局依規定移送強制執行後,甲君表示因遭公司裁員,經濟狀況不佳,無法一次繳清稅款,若其僅有的自住房屋遭拍賣,將嚴重影響家人生活,遂向行政執行分署申請分期繳納並停止執行,經行政執行分署徵得該局同意後,核准甲君分12期繳納稅款,甲君藉由分期方式逐期順利繳清欠稅,並得以保留房屋不被拍賣。

購買節能電器申請退還減徵貨物稅案件常見錯誤態樣

購買符合經濟部核定能源效率第1級或第2級的新電冰箱、新冷暖氣機或新除濕機(以下簡稱節能電器),非供銷售且無退換貨者,可申請每臺退還減徵貨物稅最高新臺幣2,000元,申請期限自購買日次日起算6個月內向稽徵機關提出申請。
財政部高雄國稅局表示,部分民眾購買節能電器申請退還減徵貨物稅案件,因不清楚規定而未能退稅或延緩退稅,因此彙整以下常見錯誤態樣提醒注意:
一、應於節能電器購買日(即取得統一發票或收據記載交易日期)的次日起算6個月內,向任一國稅局(含分局、稽徵所或服務處)提出申請,逾期申請將無法退還稅額。
二、採「簡化身分認證(限直撥退稅)」線上申請,但未上傳存摺封面:採用前述方式線上申請,須核對申請人金融帳戶資料,如未上傳存摺封面、填錯帳戶資料或提供的帳戶為外幣帳戶等,將無法退還稅款,須待申請人補正後才能辦理核退。
三、申請人非買受人:取得的統一發票或收據上載有買受人統一編號者,應由該統一編號的買受人提出申請。
四、電器的製造號碼或機器號碼填寫錯誤:為確保填寫資料的正確性,請參考保固卡、包裝外箱或機體貼紙載明的電器資訊;另分離式冷暖氣機僅室外機具能源效率分級,應填寫室外機製造號碼。
五、購買的電器未符合能源效率第1級或第2級:能源效率分級資訊可至「經濟部能源局」能源效率分級標示管理系統查詢。

遺產中公共設施保留地抵繳遺產稅,需依規定計算得抵繳之限額

財政部臺北國稅局表示,遺產稅應納稅額在30萬元以上,納稅義務人確有困難,不能一次繳納現金時,可申請以遺產中公共設施保留地抵繳遺產稅,但仍需依規定計算得抵繳遺產稅之限額。
該局說明,依遺產及贈與稅法施行細則第44條第3項規定,申請抵繳之公共設施保留地若於劃設前已為被繼承人所有,或於劃設後歷次因繼承移轉予被繼承人,該土地得以全額抵繳,除此以外申請抵繳之公共設施保留地皆須按下列公式計算之金額為抵繳上限:〔公共設施保留地得抵繳遺產稅之限額=依本法計算之應納遺產稅額*(申請抵繳之公共設施保留地財產價值÷全部遺產總額)〕。
該局舉例說明,甲君於112年1月15日往生,其遺產稅經申報核定遺產總額為9,000萬元(包含4,500萬元的公共設施保留地A土地,且未遺有存款及現金),應納遺產稅額為270萬元,繳納期限至112年7月25日,繼承人為乙、丙、丁等3名子女,乙取得丙及丁的同意,於繳納期限前申請以甲君70年買賣登記取得的A土地抵繳遺產稅,該土地於52年劃設為公共設施保留地,所以甲君是在該地劃設為公共設施保留地後才取得,因此依照上開公式,其得申請抵繳稅款的上限金額為135萬元【計算式:遺產稅額270萬元*(A土地4,500萬元÷遺產總額9,000萬元)】。
該局特別提醒,縱使被繼承人以繼承原因取得公共設施保留地,但若其前次取得是在劃設為公共設施保留地後,得抵繳遺產稅款之金額仍須依上述公式計算抵繳限額。

建物交換 要課契稅

屏東縣財稅局表示,民眾之間若有交換建物,屬於契稅課稅範圍。如果是等值交換,稅率為2%;若不是等值交換,差額部分則要按照買賣、贈與的契稅稅率6%來課徵。
財稅局指出,建物若有買賣、承典、交換、贈與、分割或因占有而取得所有權者,都要申報繳納契稅。
其中建物交換時,應由雙方交換人訂定交換契約書,向房屋所在地的地方稅捐機關申報繳納交換契稅。
財稅局表示,兩棟房屋互相交換,若等值交換,雙方可按交換契稅稅率2%核課;若非等值交換,雙方除按交換契稅2%核課外,差額部分應按買賣或贈與稅率6%核課契稅。
根據房屋移轉方式,適用的契稅稅率各有不同,買賣、贈與適用6%,納稅義務人分別為買受人、受贈人;交換適用2%,納稅人為交換人雙方;此外若為承典案件,典權稅率為4%;另分割稅率為2%,占有取得稅率為6%。

企業報營所稅 三個注意

財政部公告「營所稅查核準則」修正,重點包括調整員工伙食津貼以及虧損扣除規定。針對修正條文,資誠昨(12)日提醒企業報稅三重點,首先伙食津貼的調整使企業增加員工的免稅額。第二,需留意期間員工所得申報與員工協議。最後,注意相關法律之免稅所得需抵減該期虧損。
「營所稅查核準則」修正有兩大重點,第一,未視為薪資標準的員工伙食津貼從原先的2,400元調整為3,000元。第二,依法律所規定之免稅所得,企業須先行減抵該期虧損,才得以在純益額中扣除。
資誠聯合會計師事務所稅務法律服務會計師林巨峯提出三點注意,首先,各別員工之伙食津貼免稅金額達到全年3.6萬元,該費用優化所得稅制,免列為員工的薪資所得標準。第二,企業在調整伙食津貼時,須留意是否共同修正該準則發布前(2023年1月至11月)之會計帳務、員工所得申報以及員工協議。
最後,營利事業在扣除前十年內核定的各期虧損時,須將不計入所得額的投資收益和相關法律所規定的免稅所得抵減,才得以自當年純益額中扣除。
然而,免納所得稅的土地交易所得、證券交易所得、依企併法規定免徵營所稅之所得,以及損失等,則不得計入當期核定虧損額。
此次修正因應營利事業受控外國企業(CFC)制度,主要用於台灣個人與公司在每年所得稅申報時,填報其設立於低稅負國家或地區的境外公司,免於利用CFC的避稅行為。

企業投資抵減 兩個迷思

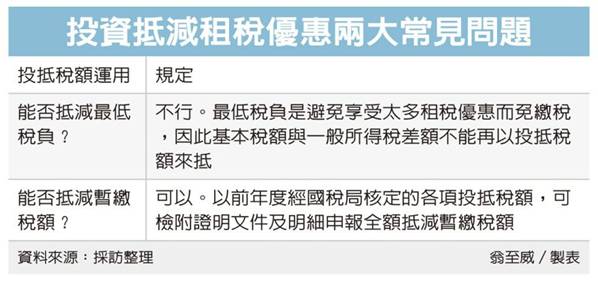
企業善用投資抵減租稅優惠,可達節稅效果,國稅局提醒投資抵減常見兩大迷思,首先,投抵稅額不能用來抵減企業最低稅負,其次,投抵稅額雖可用來抵減暫繳稅額,但以國稅局核定的以前年度尚未抵減的投抵稅額為限。
為達到扶植產業、鼓勵智慧機械、5G投資、擴大民間投資等各項政策目的,包含產業創新條例、促參法等法令皆有設計投資抵減制度,企業申報營所稅時,若符合法令要件,即可用來抵減營所稅,是企業節稅良方。
不過企業運用投資抵減時,除了留意適用要件及申請時程外,也常會提出兩大問題。

首先,投抵稅額能否用來抵減最低稅負?財政部台北國稅局表示,基本稅額與一般所得稅額的差額(也就是最低稅負),不能用其他法律規定的投抵稅額來減除。
台北國稅局解釋,最低稅負的立法目的,就是為了避免享受過多租稅優惠而造成免繳稅情況,不能再以投抵優惠來抵銷應繳納的最低稅負,否則將與立法意義背道而馳。
國稅局舉例,甲公司2021年營所稅以證券交易所得為主,一般所得稅額為0,基本稅額為78萬元,甲公司申報最低稅負基本稅額後,又申報減除投抵稅額30萬元,僅繳納48萬元,但因不符前述規定,遭國稅局剔除投抵稅額並補稅。
其次,企業也常問,投抵稅額能否用來抵減營所稅暫繳稅額?財政部官員表示,若有符合有關法律規定的投抵稅額,在暫繳申報時可用來抵減暫繳稅額。
不過要留意的是,必須是以前年度(非當年度)、經國稅局核定的各項投抵稅額,才能用來抵減。公司可檢附證明文件及投資抵減明細表,在當年度暫繳申報時,申報全額抵減當年度應納暫繳稅額。
財政部表示,產創條例、生技醫藥產業發展條例等法令,皆有提供投資抵減租稅優惠,企業可善加利用、聰明節稅,但也要留意適用要件,以免遭國稅局剔除補稅。

投資減碳享三類租稅優惠 降低綠色轉型負擔

邁向2050淨零排放,財政部對於企業投入發展減碳技術或節能及環保相關政策,提供所得稅、貨物稅、關稅等三稅租稅優惠,符合各自條件即可申請適用,協助企業降低綠色轉型負擔。
首先在所得稅方面,財政部表示,配合產業發展需求,《產業創新條例》提供多項租稅優惠,例如研發支出投資抵減、購置智慧機械或服務投資抵減、實質投資可列為未分配盈餘減除項目等。
依產創條例規定,企業投資在研發的支出可抵稅,抵減方式二擇一,可在支出金額15%內抵減當年營所稅,或支出10%限度內自當年度起三年內抵減各年營所稅。以不超過應納營所稅30%為限。
智慧機械投抵則必須符合投資金額100萬元以上、10億元以下,抵減率為當年度5%或三年內3%,上限不超過當年度營所稅額30%。
未分配盈餘方面,企業自申報2018年未分配盈餘加徵營所稅起,因經營本業或附屬業務所需,在盈餘發生次年起三年內,以盈餘實質投資達100萬元以上,投資金額可在申報當年度未分配盈餘時列為減除項目。
財政部表示,企業進行各項減碳活動,例如投入研發減碳技術或購置相關設備符合規定者,可申請適用,減輕租稅負擔,鼓勵企業從事淨零轉型。
其次在貨物稅方面,財政部指出,針對專供太陽光電模組用之玻璃,只要檢具承諾不轉售或移作他用的聲明書及用途證明文件,可免徵貨物稅;而針對購買節能新電冰箱、新冷暖氣機、新除濕機,以及購買電動車輛、汰換換新車等,也分別提供貨物稅減免。
財政部表示,希望透過租稅誘因,促進太陽光電產業發展、鼓勵民眾綠色消費及引導產業轉型。
最後在關稅方面,為鼓勵國內廠商發展再生能源,依《再生能源發展條例》規定,公司進口供其興建或營運再生能源發電設備使用,且在國內尚未製造供應的營建或營運機器、設備、施工用特殊運輸工具、訓練器材及其所需零組件,可申請免徵關稅。
財政部表示,會遵循台灣2050淨零排放路徑政策,透過租稅、非租稅政策工具推動各項促進減碳措施,確保國家永續發展。

台商申報大陸境外投資

大陸官方大幅簡化台資企業從大陸向境外投資須申報的次數及內容。
為簡化境外投資所需申報的資訊,2023年9月稅務總局發布《關於優化納稅服務簡併居民企業報告境外投資和所得信息有關報表的公告》(稅務總局公告2023年第17號),合併了之前《關於居民企業報告境外投資和所得信息有關問題的公告》(國家稅務總局公告2014年第38號)的《居民企業參股外國企業信息報告表》,和《受控外國企業信息報告表》,還重新設計為《居民企業境外投資信息報告表》(以下簡稱《報告表》),降低了報送次數,也將原來在企業所得稅預繳時的季度申報改為年度申報,也就是從四次季度申報改為一次性的年度申報,大幅減少企業須報告的次數,並將之前填報的57項信息調整降低為28項,最新填報規定分析如下:
一、《報告表》填報條件
台資企業在一個納稅年度中的任何一天,直接或間接持有外國企業股份或有表決權股份達到10%(含)以上,都須由直接境外投資的台資企業履行填報義務:
1、針對境內申報企業而言,假設台商設立薩摩亞A公司,通過A公司在大陸境內投資設立持股100%的B公司,B公司在大陸境外投資設立持股60%的C公司,那就由B公司申報境外投資情況,A公司無需申報;
2、針對需要申報的境外企業來說,如果B公司在境外持有幾層股權的公司,那在判定控制力時,多層間接持有股份按各層持股比例相乘計算,中間層持有股份超過50%則按100%計算,一旦持股比例超過10%就需申報。
同上例,境外C公司持有境外D公司10%股份,則計算B公司對D公司的持股比例為100%×10%=10%,B公司應就境外C公司、D公司分別填寫《報告表》。
二、《報告表》主要增減內容
1、新增境外企業的雇員人數、外國企業所在層級等資訊;
2、新增外國企業生產經營資訊,包括各項收入總額(主營收入、股息收入、利息收入、特許權使用費等收入需單列)、資產總額(其中長期股權投資、無形資產需單列)、所有者權益(未分配利潤需單列);
3、減少披露大陸居民個人擔任外國企業高管或董事情況;
4、減少披露對外國企業股份的變動資訊,包括收購和處置情況。
三、謹慎填寫受控外國企業資訊
股份控制是指在納稅年度任何一天,台資企業持有境外被投資企業50%以上股份,或有表決權的股份;台資企業直接或間接單一持有境外被投資企業10%以上有表決權的股份,且由其共同持有該境外被投資企業 50%以上股份。實質控制是指台資企業持股比例沒有達到股份控制標準,但在股份、資金、經營、購銷等方面對該境外被投資企業構成實質控制。
台資企業應自行判定是否構成受控外國企業及控制類型,並謹慎勾選相應選項,若勾選為實質控制,則境外子公司很有可能被大陸稅務機關判定為境外註冊中資控股企業,根據《關於印發《境外註冊中資控股居民企業所得稅管理辦法(試行)》的公告》(稅務總局公告2011年第45號)規定,需在大陸進行稅務登記並按分季預繳、年度匯算清繳方法申報繳納所得稅;另外其向非居民企業支付股息、利息、租金、特許權使用費、轉讓財產收入等款項時,也須依法代扣代繳企業所得稅。
四、執行時間
因本公告自2023年10月10日起執行,故達到申報條件的台資企業自今年第三、四季度起可不再填報資料,在明年申報2023年度企業所得稅匯算清繳時填寫《報告表》即可。


LSATaxnews 電子週報112年12月04日-112年12月08日

  • 繼承人應於國稅局核發遺產稅繳清或免稅證明書之日起1年內,給付配偶剩餘財產差額分配請求權價值之財產
  • 個人申報房地合一所得稅重購退稅或扣抵稅額,須符合出售原有自住房地的要件
  • 在臺無戶籍的外籍人士,如何適用房地合一所得稅自住優惠
  • 扣繳義務人給付外國營利事業勞務報酬或營業利潤,如符合要件者,得申請核定適用淨利率計算所得額扣繳之
  • 納稅義務人提起撤銷訴訟,應先踐行訴願前置程序
  • 公司組織之營利事業所得稅簽證申報,逾限檢送會計師查核簽證報告書等相關附件,將被視為普通申報案件,而無法適用盈虧互抵
  • 教育文化公益慈善機關或團體報經主管機關同意的結餘款使用計畫應於期限內執行完竣
  • 列報呆帳損失 留意兩重點
  • 文創投資抵減 企業個人有別
  • 財部發布解釋令 收取法定遲延利息免營業稅
  • 扣繳憑單申報 下月起跑
  • 延長台籍個人所得稅優惠政策解析

繼承人應於國稅局核發遺產稅繳清或免稅證明書之日起1年內,給付配偶剩餘財產差額分配請求權價值之財產

財政部北區國稅局表示,夫妻一方死亡,生存配偶依民法第1030條之1規定行使剩餘財產差額分配請求權,於納稅義務人申報被繼承人遺產稅時,依遺產及贈與稅法第17條之1第1項規定,主張自遺產總額扣除配偶剩餘財產差額分配請求權價值,嗣經國稅局核發遺產稅繳清證明書或免稅證明書,依同法條第2項規定,繼承人應於該證明書核發之日起1年內,足額給付該請求權價值的財產給生存配偶。
該局說明,依民法第1030條之1規定,夫妻一方死亡,法定財產制關係消滅時,夫或妻現存的「婚後財產」排除因繼承或其他無償取得的財產及慰撫金,扣除婚姻關係存續中所負債務後,如有剩餘,其雙方剩餘財產的差額,應平均分配。又該配偶剩餘財產差額分配請求權扣除額,因具有降低遺產稅的效果,為防杜生存配偶消極地不行使該項請求權或繼承人延遲不交付財產,以規避遺產稅,繼承人如果未於前揭法定期限內給付,國稅局將於期限屆滿次日起5年內,就未給付部分追繳應納遺產稅,並按各年度1月1日郵政儲金一年期定期儲金固定利率,自原核定應納稅額繳納期間屆滿次日起(原核定為免稅者,自核發免稅證明書次日起),至遺產稅補繳稅款繳納通知書填發日止,按日加計利息一併補徵。
該局舉例說明,被繼承人甲109年間死亡,繼承人乙於核准延期申報期限內申報遺產稅,經該局核定遺產稅額新臺幣(下同)1千萬元及配偶剩餘財產差額分配請求權扣除額900萬元(限繳日期自111年3月10日起至111年5月10日止),乙君111年5月10日繳清遺產稅款並經該局於同年6月21日核發繳清證明書,嗣該局查得繼承人乙未於國稅局核發證明書之日起1年內(111年6月21日起算至112年6月20日屆滿),足額交付該請求權價值的財產予被繼承人甲的配偶,給付差額為135萬元,經國稅局於112年7月3日查獲,就該給付差額135萬元追繳應納遺產稅20萬元,並依遺產及贈與稅法施行細則第11條之1規定,按郵政儲金一年期定期儲金固定利率,自原核定應納稅額繳納期間屆滿之次日111年5月11日起算,至112年8月9日填發本次遺產稅補繳稅款繳納通知書之日止,加計利息2千餘元一併徵收。
配偶剩餘財產差額分配請求權的性質,乃金錢數額的債權請求權。繼承人得以被繼承人的遺產交付,亦可以繼承人取得遺產以外的自有財產交付清償,民眾申報遺產稅,列報生存配偶剩餘財產差額分配請求權扣除額,經國稅局核定後,應注意於法定期限內交付或移轉財產給生存配偶,並將移轉明細表及移轉事實證明文件送交國稅局審查,以免逾期遭補稅及加計利息。

個人申報房地合一所得稅重購退稅或扣抵稅額,須符合出售原有自住房地的要件

財政部北區國稅局表示,個人出售105年1月1日以後取得的房地,適用房地合一所得稅課稅規定,如要申請重購自住房地的稅額扣抵或退還,必須以出售原有自住房地為限。
該局說明,所得稅法第14條之8重購自住房地退還已繳納或扣抵應繳納房地合一所得稅的規定,係考量房地所有權人因住所遷移等實際需要,必須出售原有自住房地,而另於他處購買自住房地,避免因課稅降低其重購房地的能力,以保障自住需求;個人出售原已持有的自住房地,無論在出售前、後購買其他的新房地,均可就其應納或已納房地合一所得稅額度內,予以扣抵或退還。
該局舉例說明,甲君先後以新臺幣(下同)1,950萬元、1,300萬元,分別購入A房地及B房地,並於111年9月6日、112年2月9日辦妥所有權登記,嗣於112年4月2日與第三人簽訂不動產買賣契約書,以1,680萬元出售B房地,並於同年月20日辦妥所有權移轉登記,經該局核認甲君出售B房地時,仍持有原先111年9月6日取得的A房地(舊房地),屬「買新賣新」的房地交易型態,不符合前揭所得稅法規定須出售舊房地(A房地)的稅捐減免要件,否准其認列重購自住房地扣抵稅額,核定應納稅額157.5萬元【(1,680萬—1,300萬—30萬)*45%=157.5萬】。
該局以甲君案例補充說明,如甲君先行出售A房地再重購B房地,且2處房地的所有權移轉登記間隔在2年內、個人或其配偶、未成年子女於A房地及B房地都有辦竣戶籍登記並居住,且該等房屋無出租、供營業或執行業務使用,符合前揭所得稅法規定者,甲君得於重購B房地完成所有權移轉登記的次日起算5年內,申請按重購價額占出售價額的比率,退還原出售A房地繳納的稅款。
該局特別提醒,個人經國稅局核定適用房地合一所得稅重購退稅或扣抵稅額的自住房地,如重購的新房地於5年內改作其他用途或再行移轉時,依前揭所得稅法規定,國稅局將追繳原扣抵或退還的稅額。

在臺無戶籍的外籍人士,如何適用房地合一所得稅自住優惠

財政部北區國稅局表示,所得稅法第4條之5第1項第1款明定,個人交易自住房地如同時符合以下3個要件,課稅所得新臺幣(下同)400萬元以內者免納所得稅,超過400萬元者,就超過部分按最低稅率10%課徵所得稅:
(一)個人或其配偶、未成年子女辦竣戶籍登記、持有並居住於該房屋連續滿6年。
(二)交易前6年內,無出租、供營業或執行業務使用。
(三)個人與其配偶及未成年子女於交易前6年內未曾適用自住房地租稅優惠規定。
該局進一步說明,在臺無戶籍的外籍人士,出售105年1月1日以後取得供自住的房地,外籍人士在臺購買自住房地,如未能申請歸化中華民國國籍,無法辦理戶籍登記,只要該外籍人士的外僑居留證或永久居留證記載的居留地址,與供自住房地的地址相同,並有居住的事實,出售該房地即可適用前揭房地合一自住房地租稅優惠所稱「辦竣戶籍登記並居住」的條件。
該局舉例說明,外籍人士甲君與配偶於105年3月購屋自住,並以該屋為外僑永久居留證的居留地址,持有期間滿6年均居住於該屋,且無出租、供營業或執行業務使用的情形,甲君嗣於111年5月出售該屋,因符合前開自住房地租稅優惠條件,且計算課稅所得為380萬元,在400萬元以內,於申報個人房地合一所得稅時,得以免納所得稅。

扣繳義務人給付外國營利事業勞務報酬或營業利潤,如符合要件者,得申請核定適用淨利率計算所得額扣繳之

財政部臺北國稅局表示,國內營利事業買受人即扣繳義務人,給付外國營利事業勞務報酬或營業利潤,且實際負擔該我國來源收入應扣繳之稅款者,可提示其實際負擔該我國來源收入應扣繳稅款之證明文件,向扣繳義務人所在地國稅局申請核定適用淨利率計算所得額,按規定之扣繳率扣繳稅款。
該局說明,外國營利事業在我國境內無固定營業場所及營業代理人,取得所得稅法第8條第3款規定之勞務報酬或第9款規定之營業利潤,且屬同法第88條規定扣繳範圍之所得者,應由扣繳義務人於給付時,按給付額依規定之扣繳率扣繳稅款。倘扣繳義務人為實際負擔該我國來源收入應扣繳之稅款者,得於給付外國營利事業報酬之前,填具「外國營利事業勞務報酬或營業利潤適用淨利率申請書(扣繳義務人專用)」,檢附實際負擔該我國來源收入應扣繳稅款之證明文件、相關合約、外國營利事業主要營業項目證明、營業內容及其他相關證明文件,以扣繳義務人為申請主體,向其所在地國稅局申請並按核定適用之淨利率計算所得額,依規定之扣繳率扣繳稅款,可大幅減輕國內營利事業買受人之租稅負擔。
該局舉例說明,甲公司委託在我國境內無固定營業場所及營業代理人之外國營利事業A公司提供管理諮詢服務,甲公司給付管理諮詢服務費新臺幣(下同)100萬元予A公司,且合約約定由甲公司負擔該筆所得之扣繳稅款,爰甲公司應按給付總額125萬元【=100萬元÷(1—扣繳率20%)】依規定之扣繳率20%計算應繳納之扣繳稅款為25萬元(=125萬元*扣繳率20%),倘甲公司於給付A公司報酬前向其所在地國稅局申請並經核定按A公司主要營業項目—其他管理顧問服務(行業代號7020—99),適用之同業利潤標準淨利率21%計算所得額,則應繳納之扣繳稅款為5.25萬元(=125萬元*淨利率21%*扣繳率20%),將可減輕甲公司之租稅負擔。

納稅義務人提起撤銷訴訟,應先踐行訴願前置程序

財政部北區國稅局表示,納稅義務人對於核定稅捐處分不服,應依稅捐稽徵法第35條第1項規定,於法定期間內申請復查;如對復查決定仍有不服,得依訴願法及行政訴訟法相關規定,循序提起訴願及行政訴訟。據此,納稅義務人向行政法院提起撤銷訴訟,應先踐行訴願前置程序,始符合起訴之法定程式或要件。
該局舉例說明,日前轄內甲君於107至108年間未依規定申請稅籍登記即對外銷售勞務,逃漏營業稅,經核定補徵營業稅及裁處罰鍰。甲君不服,依法申請復查,經該局復查決定駁回,惟甲君收受復查決定書後,未依限提起訴願經確定在案,嗣逕向行政法院就復查決定提起撤銷訴訟,經行政法院以甲君對復查決定未於法定期間內提起訴願,起訴不合法,又無從補正為由,予以裁定駁回。

公司組織之營利事業所得稅簽證申報,逾限檢送會計師查核簽證報告書等相關附件,將被視為普通申報案件,而無法適用盈虧互抵

財政部臺北國稅局表示,所得稅法第39條有關營利事業適用盈虧互抵之規定,係以公司組織之營利事業,會計帳冊簿據完備,虧損及申報扣除年度均使用同法第77條所稱藍色申報書或經會計師查核簽證,如期申報案件為適用之對象。
該局說明,上開適用案件如屬經會計師查核簽證者,除應如期於辦理結算申報時提出相關申報書表,並應依「營利事業委託會計師查核簽證申報所得稅辦法」規定於期限內提出會計師簽證申報查核報告書,始符合所得稅法第39條之規定,而得適用盈虧互抵。
該局舉例,甲公司辦理111年度所得稅結算申報,採用網際網路申報,依財政部91年5月22日台財稅字第0910452162號函釋,會計師查核簽證報告書及相關附件資料,得於112年6月30日前提出,然該公司遲至112年7月22日始提出會計師查核簽證報告書,因此,甲公司雖於112年5月20日辦理111年度營利事業所得稅結算申報,且於結算申報書封面載明申報類別為會計師簽證案件,由簽證會計師於封面簽章,惟甲公司既逾限補送會計師查核簽證報告書等相關附件至該局,依財政部75年5月20日台財稅第7546087號函及82年1月5日台財稅第811687995號函,應視為普通申報案件,自無所得稅法第39條第1項但書規定得盈虧互抵之適用,調整補稅並加計利息。

教育文化公益慈善機關或團體報經主管機關同意的結餘款使用計畫應於期限內執行完竣

教育、文化、公益、慈善機關或團體(下稱機關團體)符合「教育文化公益慈善機關或團體免納所得稅適用標準」(下稱免稅標準)規定者,免納所得稅。其中因用於與創設目的有關的活動支出未達基金每年孳息及其他各項收入(下稱支出比)60%,已提報結餘款使用計畫經主管機關同意者,其結餘款應於使用計畫期限內執行完竣,方能符合免稅規定。
財政部高雄國稅局說明,支出比計算公式為【用於與創設目的有關活動的支出(包括銷售與非銷售貨物或勞務支出,不含以往年度結餘款用於本年度支出)+附屬作業組織的虧損+所得稅費用】除以【創設目的有關收入(包括銷售與非銷售貨物或勞務收入,不含以往年度結餘款)+創設目的以外的所得+附屬作業組織的所得】。依免稅標準第2條第1項第8款規定,除支出比已達60%或當年度結餘款在新臺幣(下同)50萬元以下者,可符合免稅規定外,若支出比未達60%,且當年度結餘款超過50萬元者,倘已就該結餘款編列用於次年度起算4年內與其創設目的有關活動支出使用計畫,並經主管機關查明同意,除銷售貨物或勞務的所得應納所得稅(得先扣除非銷售貨物或勞務的虧損)外,其當年度結餘款仍可適用免稅標準。
該局進一步補充,前述經主管機關查明同意之結餘款使用計畫,其支出項目、金額或期間有須變更情形者,依上開條文第4項規定,機關團體最遲應於原使用計畫期間屆滿的次日起算3個月內,檢附變更後使用計畫送主管機關查明同意,變更前、後使用計畫的期間合計仍以4年為限。
該局舉例說明,甲基金會110年度結算申報收入100萬元(捐贈收入70萬元及利息收入30萬元),用於與創設目的活動支出20萬元,當年度結餘款為80萬元,支出比20%(20萬元/100萬元),未達60%,編列結餘款使用計畫報經主管機關同意於111及112年度分別使用50萬元及30萬元,因112年度無法依計畫支出30萬元,甲基金會最遲應於113年3月31日前提出變更使用計畫送主管機關查明同意;惟變更後結餘款使用計畫,最後使用年度仍為114年度,不得展延。
機關團體當年度結餘款經主管機關同意以後年度使用者,請確實依使用計畫執行,並注意最後使用年限;若未於計畫及期限內使用,致未符合免稅規定,須就結餘款全額於發生年度計算補徵所得稅額。

列報呆帳損失 留意兩重點

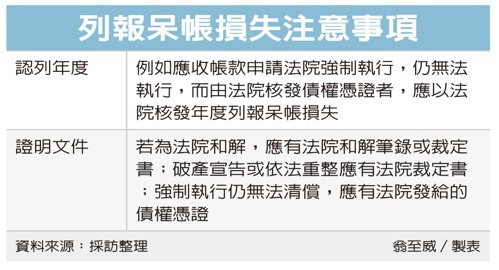
營利事業因客戶公司倒閉等情形收不回帳款,在列報呆帳損失時,記得留意兩大重點,包含認列年度及證明文件,以免影響權益,遭國稅局剔除補稅。
首先認列年度方面,財政部台北國稅局表示,營利事業應收帳款、應收票據及各項欠款債權,經申請法院強制執行後,仍無法執行而由法院發給債權憑證者,應以法院核發債權憑證的年度,作為呆帳損失列報年度。
舉例來說,甲公司因無法收回對乙公司銷貨產生的應收帳款600萬元,經向法院申請強制執行後,仍未能獲清償,甲公司辦理2021年營利事業所得稅結算申報時,列報呆帳損失600萬元。

不過國稅局查核後發現,法院是在2020年核發債權憑證,但甲公司遲於2021年才列報對乙公司應收帳款的呆帳損失600萬元,不符相關規定,遭國稅局剔除所列報的呆帳損失並補稅。
國稅局指出,營所稅查核準則規定,營利事業的應收帳款經申請強制執行,因債務人財產不足清償債務或無財產可供執行,導致債權的一部份或全部不能收回,而由法院核發債權憑證者,可視為實際發生呆帳損失,應在發生當年度沖抵備抵呆帳,沖抵不足餘額,可以呆帳損失列支。
換言之,營利事業的債權無法執行,經法院發給債權憑證者,並非由公司自行選擇呆帳損失認列年度,而是應認列在債權無法收回年度,亦即應於法院核發債權憑證當年度認列。
其次應留意相關證明文件。根據營所稅查核準則,債務人重整、和解或破產等,導致公司債權部分或全部無法收回,應檢具相關憑證,依據各種情況各有不同。
如為法院和解,包括破產前法院和解或訴訟上和解,應有法院的和解筆錄或裁定書;如為商業會、工業會和解,應有和解筆錄。
若屬破產宣告或依法重整者,應有法院裁定書;若屬申請法院強制執行,債務人財產不足清償債務或無財產可供強制執行者,應有法院發給之債權憑證。

文創投資抵減 企業個人有別

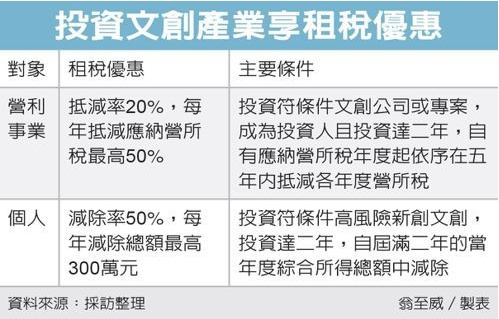
為扶植文創產業,文創法今年5月三讀修正通過,企業、個人投資符合條件的文創產業可享租稅優惠。企業可以投資額20%,自有應納營所稅年度起五年內抵減,每年以營所稅額50%為限;個人天使投資人則可以投資額50%自投資達二年的當年度綜合所得額中減除,每年最高300萬元。
在適用範圍方面,文化部將影視音內容的開發、產製、流通皆納入,涵蓋電影、戲劇、歌曲的內容製作、展演空間等,只要投資符合條件的文創公司或專案即可適用。
以營利事業而言,現金投資文創公司或專案,成為其投資人且投資期間達二年者,可以投資金額20%,自有應納營所稅年度起,按投資年度順序,依序在五年內抵減各年度營所稅。

舉例來說,甲公司在2023年12月1日投資某文創公司2,500萬元,可抵減稅額將達500萬元。甲公司在2025年投資滿兩年,2026年起開始有應納營所稅額,將可自2026年起五年內在每年應納稅額50%內去抵稅,直到500萬元總額抵減完畢。
不過財政部提醒,同一筆投資資金不能重複享有租稅優惠。例如乙公司投資電影製作公司,且同時符合文創法、電影法租稅優惠,同一筆資金只能擇一適用。
個人方面,文創法給予天使投資人租稅優惠,個人投資高風險新創文創公司或國發基金共同投資專案,投資金額達50萬元,且投資達二年,可就其新發行股份、出資額或投資額50%限度內,自投資屆滿二年的當年度綜合所得總額中減除,每年減除總額最高300萬元。
舉例而言,丙君在2023年6月30日由國發基金共同投資某文創專案110萬元,在2025年投資滿兩年,當年度所得總額即可減除投資額的50%,也就是55萬元。
文化部指出,適用相關租稅優惠,須由被投資方檢附文件向文化部申請核定為文創公司或高風險新創文創,在文創法修法生效前創立者,可在辦法發布日六個月內提出申請;在辦法發布後創立者,則是在設立登記六個月內申請。

財部發布解釋令 收取法定遲延利息免營業稅

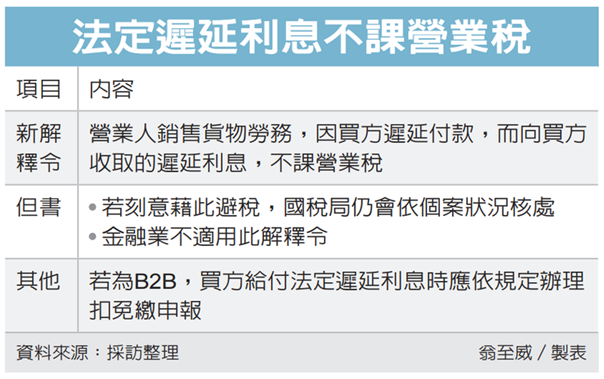
財政部發布最新解釋令,營業人銷售貨物勞務,因買方延遲付款而收取「法定遲延利息」,依新令免開發票、不課營業稅,解釋令發布前尚未核課確定案件可適用。
過去營業人收取法定遲延利息,依財政部舊令規定必須課營業稅。不過2021年最高行政法院有一則判決,認定法定遲延利息不屬於「銷售額」範圍,財政部因此重新檢視相關函釋並發布新令。

根據判決內容,某工程公司向交通部國工局承攬工程,雙方針對款項產生爭議而進入仲裁,結果判斷國工局應支付工程款及利息,國稅局認為這筆遲延利息應報繳營業稅,核定補稅160餘萬元並處1.5倍罰鍰,公司不服而提出訴訟。
最高行政法院判決指出,法定遲延利息實際上不屬於對價,這筆費用支出並非基於給付交換,而是一種損害賠償,不屬於銷售貨物或勞務代價的一部分,不該課營業稅。
因應這則判決,財政部檢討相關規定,廢止舊令、發布新令,營業人銷售貨物勞務,因買方遲延付款,而基於雙方約定或經訴訟、非訟程序而依民法規定向買方收取的遲延利息,不課營業稅。
不過財政部新令也有但書,若刻意藉由遲延利息規避租稅,國稅局仍會依據實際狀況個案論處,舉例來說,像是刻意壓低貨款、約定高利率,若查明有逃漏稅狀況,國稅局仍會依法核處。
財政部新令也載明,金融業收取利息收入不適用此解釋令。官員解釋,利息收入本就是金融業業務範圍,與一般營業人收取遲延利息有別。
此外在所得稅方面,若為B2B模式,賣方從買方收取法定遲延利息,過去特別規定買方在給付利息時免予扣繳;財政部新令則回歸一般規定,買方在給付遲延利息時應依規定辦理扣免繳申報。
資誠稅務法律服務會計師林巨峯表示,依《稅捐稽徵法》規定,尚未核課確定的案件都能適用此解釋令,營業人若已依舊函釋規定將法定遲延利息申報應稅銷售額,可視自身營業稅核定情況申請更正。

扣繳憑單申報 下月起跑

財政部中區國稅局表示,今年度各類所得扣免繳憑單、股利憑單、信託財產各類所得憑單及信託所得申報書的申報期間為明年1月1日起至31日止,提醒扣繳義務人、營利事業及信託行為受託人在期限前申報。
國稅局表示,納稅人有薪資、利息、租金及佣金等各類所得者,扣繳義務人給付時,應依規定率扣取稅款,並在每月10日前將上一個月所扣稅款向國庫繳清。
另應在每年申報期限前,將上一年內扣繳稅額,開具扣繳憑單,彙報主管稽徵機關,如因未達起扣點而免扣繳稅款,也應在每年申報期限前依規定格式列單申報。
此外,營利事業則應在每年申報期限前,將上一年內分配給股東、社員或出資者的87年度或以後年度股利或盈餘,依規定格式填具股利憑單及全年股利分配彙總資料,彙報主管稽徵機關。

延長台籍個人所得稅優惠政策解析

台籍個人年終獎金等個人所得稅優惠延長至2027年。
台籍個人只要每年在大陸居住累計滿183天,就構成大陸《個人所得稅法》中定義的居民個人,2023年8月大陸財政部、稅務總局將與台籍個人關係密切的全年一次性獎金,和外籍個人相關津補貼,及上市公司股權激勵政策,都延續執行至2027年12月31日。
一、全年一次性獎金
年終獎金或是業務獎金等,公司發給員工一年一次的獎金就是稅法中所謂的「全年一次性獎金」,可以不併入當年綜合所得,以全年一次性獎金收入除以12個月得到的數額,再參照適用的月度綜合所得稅率表,確定適用稅率和速算扣除數,以單獨計算納稅。計算公式為應納稅額=全年一次性獎金收入×適用稅率-速算扣除數。
另一方面,台籍個人取得的全年一次性獎金,也可以選擇併入當年綜合所得計算納稅,如果台籍個人薪資較高,通常情況下採用單獨計稅方法的應納稅額,應該會少於併入當年綜合所得計算的金額才對。
如果是沒有每年在大陸住滿183天的台籍個人,因為是稅法中的非居民個人,那單獨按照「財政部稅務總局公告2019年第35號」規定來計算當月收入額,並參照適用月度綜合所得稅率表來計算應納稅額,計算公式為當月數月獎金應納稅額=〔(數月獎金收入額÷6)×適用稅率-速算扣除數〕×6。
須注意的是,在一個納稅年度內,上述單獨計稅方法只允許採用一次;其次居民個人取得除全年一次性獎金以外的其它各種名目獎金,如季度獎、加班獎、先進獎等,都須與當月工資薪金收入合併計稅。
二、外籍個人相關津補貼
台籍個人在大陸取得住房補貼、子女教育費、語言訓練費等八項補貼,既可以選擇享受個人所得稅專項附加扣除,也可以選擇按照「財稅字〔1994〕020號、國稅發〔1997〕54號、財稅〔2004〕29號」文件規定,享受相關津補貼免稅優惠政策,但不得同時享受,且一經選擇,在一個納稅年度內不得變更。
至於未每年住滿183天的台籍非居民個人,就算取得上述補貼,也不能享受個人所得稅專項附加扣除,只能適用津補貼免稅優惠政策,而且就算選擇享受相關津補貼免稅優惠政策,也需提供有效支出憑證等材料,經主管稅務機關審核後才能予以免稅。
三、上市公司股權激勵
屬於居民個人的台籍個人,在取得上市公司實施的股票期權、股票增值權、限制性股票、股權獎勵等股權激勵時,須注意符合「財稅〔2005〕35號、財稅〔2009〕5號、財稅〔2015〕116號、財稅〔2016〕101號」文件規定,可不併入當年綜合所得,須全額單獨適用年度綜合所得稅率表計算納稅,計算公式為:應納稅額=股權激勵收入×適用稅率-速算扣除數-本納稅年度內股權激勵所得已納稅額。
至於非居民個人的台籍居民,其一個月內取得股權激勵所得,單獨計算當月收入額,適用月度綜合所得稅率表計算應納稅額,計算公式為當月股權激勵所得應納稅額=〔(本公曆年度內股權激勵所得合計額÷6)×適用稅率-速算扣除數〕×6-本公曆年度內股權激勵所得已納稅額。
境內企業以境外企業股權為標的,對員工進行股權激勵,除了不能享受單獨計稅政策,還需按照工資薪金所得扣繳個人所得稅。


LSATaxnews 電子週報112年11月27日-112年12月01日

  • 個人以營利為目的,透過網路銷售貨物或勞務,於當月銷售額達營業稅起徵點時,應即向國稅局申請稅籍登記
  • 查封車輛可採變賣程序執行可避免公開拍賣拍定價格過低造成不利益的風險,亦可簡化執行程序
  • 非健保特約醫療機構符合條件者,可向所在地稽徵機關申請為財政部認定會計紀錄完備正確之醫療院所
  • 營業人獲配國內外股利之營業稅申報規定
  • 善用每年贈與稅免稅額
  • 車輛改裝成餐車之貨物稅規定
  • 遺有優惠存款不符合遺產稅申報稅額試算服務者之申報注意事項
  • 納稅義務人分期繳納遺產稅應加計分期利息
  • 營業稅申報 八大錯誤樣態要注意
  • 未分配盈餘投資抵減 有條件

個人以營利為目的,透過網路銷售貨物或勞務,於當月銷售額達營業稅起徵點時,應即向國稅局申請稅籍登記

財政部中區國稅局表示,個人以營利為目的,透過網路銷售貨物或勞務(包含透過網路銷售遊戲幣、遊戲點數卡、虛擬寶物等虛擬遊戲商品),如當月銷售額已達營業稅起徵點(貨物8萬元、勞務4萬元),請儘速向營業地址所轄稽徵機關辦理稅籍登記,以免受罰。
該局說明,個人透過網路銷售貨物或勞務,其於當月銷售額達營業稅起徵點之次月月底前始申請稅籍登記,或於次月月底前經查獲後始依限補辦稅籍登記者,國稅局將就已達起徵點當月1日至稅籍登記前之銷售額依法補徵營業稅,免依加值型及非加值型營業稅法第45條及第51條第1項第1款規定處罰。
此外,該局提醒,網路賣家營業人辦理稅籍登記,同時須登記「網路名稱及網域位址」,如向網路服務提供業者或其他提供虛擬主機之中介業者申請會員者,需同時提供申請之「會員帳號」,並請網路賣家營業人應於其網路銷售頁面之明顯位置清楚揭露統一編號及營業人名稱。

查封車輛可採變賣程序執行可避免公開拍賣拍定價格過低造成不利益的風險,亦可簡化執行程序

財政部臺北國稅局說明,行政執行分署對於動產(車輛)的強制執行,原則上是以公開拍賣方式進行,由出價高者支付價金取得拍賣物,如果未能於第1次執行程序中拍定,則進行第2次拍賣(將減價50%),結果可能造成查封物拍定價格遠低於市場行情;納稅義務人若覓得買家,得向行政執行分署申請改以不經公開的拍賣程序,協議以相當價格,將查封物賣出,降低減價拍賣所造成不利益的風險。
該局舉例說明,甲君欠繳110年度綜合所得稅528萬元,經該局移送行政執行分署強制執行,嗣行政執行分署查封甲君所有名車1輛,經鑑定價格為300萬元,若經第1次公開拍賣無人應買,將進行第2次(減價)拍賣,其起標價格降至150萬元,甲君認為進行拍定價格遠低於市場行情造成損失,遂向行政執行分署主張已覓得買家乙君,願以相當鑑定價格購買,申請以變賣方式執行,經行政執行分署洽該局、甲君及乙君對於價格達成協議,並簽訂執行筆錄後,由乙君支付價金取得車輛,行政執行分署撤銷該車輛查封並將價金全數抵繳甲君欠稅。

非健保特約醫療機構符合條件者,可向所在地稽徵機關申請為財政部認定會計紀錄完備正確之醫療院所

財政部中區國稅局表示,財政部於112年1月5日修正「財政部認定會計紀錄完備正確之醫院審核要點」規定,適度放寬適用條件,尚未加入全民健康保險特約之私立醫療機構(包括醫院及診所),符合條件者,可向所在地稽徵機關提出申請。
該局說明,納稅義務人、配偶或受扶養親屬取具非健保特約且未經財政部認定其會計紀錄完備正確之私立醫院(診所)之收據,依所得稅法第17條第1項第2款第2目之3規定,無法列報為醫藥及生育費扣除額,為維護就診病人因醫療性質之醫療行為可列報醫藥支出扣除額權益,財政部已放寬審核要點適用條件,符合條件者,可向所在地稽徵機關提出申請,經財政部核定後,納稅義務人取具該醫院(診所)之醫療收據,即可列報醫藥及生育費扣除額,並減少病患與醫院(診所)間糾紛。
中區國稅局進一步說明,本次審核要點修正重點為(1)縮短核實認定年度:原提出申請年度之前3年度均依法按帳簿憑證資料辦理所得稅申報,並經稽徵機關核實認定,縮短為其中至少1年度經稽徵機關核實認定;(2)放寬短漏報收入認定標準:由短漏報收入占全年度總收入之比率超過0.5%,修正為5%,或短漏報收入超過新臺幣40萬元,修正為50萬元。

營業人獲配國內外股利之營業稅申報規定

財政部表示,兼營投資業務之營業人,應將全年取得之現金股利及股票股利,彙總併入當年度最後一期免稅銷售額申報,並依兼營營業人營業稅額計算辦法(下稱兼營計算辦法)規定,按當年度進項稅額不得扣抵銷項稅額比例(下稱不得扣抵比例)計算調整稅額,併同繳納。
財政部說明,為簡化營業人報繳手續,營業人於年度中所取得之現金股利及股票股利,得暫免列入當期之免稅銷售額申報,俟年度結束時,將全年股利收入,彙總加入當年度最後一期之免稅銷售額申報計算應納或溢付稅額;前開股利收入含投資國外營利事業所取得者,惟不含資本公積轉增資配股部分。
財政部進一步說明,兼營投資業務之營業人按兼營計算辦法,得採用比例扣抵法或直接扣抵法(須帳簿記載完備,能明確區分所購買貨物、勞務或進口貨物之實際用途;經採用此扣抵法後3年內不得變更)計算調整稅額,其得自行選擇有利之扣抵方法,舉例說明兩方法計算方式如下:
依加值型及非加值型營業稅法第4章第1節規定計算稅額之營業人,其因兼營投資業務取得股利收入全年計新臺幣(以下同)1,000萬元,無其他免稅銷售額,應稅銷售淨額計9,000萬元,其當年度不得扣抵比例為10%〔1,000萬元÷(1,000萬元+9,000萬元)〕;屬專供應稅(含零稅率)營業用之得扣抵進項稅額450萬元,屬專供應稅及免稅營業共同使用之進項稅額50萬元。倘採比例扣抵法,其不得扣抵進項稅額為50萬元〔(450萬元+50萬元)*10%〕;倘採直接扣抵法,其不得扣抵進項稅額則為5萬元(50萬元*10%)。

善用每年贈與稅免稅額

財政部北區國稅局表示,自111年1月1日起,每人每年贈與稅免稅額調高為新臺幣(下同)244萬元。亦即每一位贈與人在同一年度內,不論贈與多少人及贈與次數多寡,只要當年度所贈與的金額累計不超過244萬元,即可免納贈與稅;超過贈與免稅額的部分,視贈與金額大小,課徵10%至20%不等的贈與稅。
該局進一步指出,所謂「同一年」係採曆年制計算,以每年1月1日至12月31日止。今年已邁進11月,112年度即將過完,明(113)年又重新起算免稅額,納稅義務人可善用每人每年244萬元的免稅額,由父母各自贈與給子女。舉例來說,父親、母親在今年12月底前各贈與子女合計244萬元,再於明年1月各贈與子女合計244萬元,短短不到幾個月,贈與子女現金達976萬元均免繳納贈與稅,父母透過節稅規劃,讓子女可以利用受贈的自有資金做為創業或投資理財的基金。
該局特別提醒,贈與人在一年內贈與他人的財產總值超過贈與稅免稅額時,應於超過免稅額之贈與行為發生後30日內,向國稅局辦理贈與稅申報,以免受罰。如對稅法有不明瞭之處,歡迎至該局網站(https://www.ntbna.gov.tw)查詢相關法令或利用免費服務電話0800-000321洽詢。

車輛改裝成餐車之貨物稅規定

財政部北區國稅局表示,行動餐車創業,成本低、免店租及高機動性,成為小資族創業的首選,因此常有買入小貨車後再交由協力廠商改(加)裝車身或設備的情形,此種改加裝的行為,核屬於貨物稅條例及貨物稅稽徵規則規定的「產製」行為,應依規定課徵貨物稅。
該局進一步表示,廠商對於已稅車輛、已稅底盤或車身(下合稱已稅車輛)改(加)裝車身或設備,可增加車輛的使用價值,核屬貨物稅條例第1條及第2條規定所稱「產製」,應依同條例第19條規定向所在地主管稽徵機關申請辦理貨物稅廠商登記及產品登記,惟1.汽車修理廠商改(加)裝車身,得免辦產品登記。2.加裝設備廠商除加裝設備外,無產製其他應納貨物稅之貨物,得免辦貨物稅廠商登記。但符合前揭得免辦廠商登記或產品登記之廠商有下列情形,仍需逐件向所在稽徵機關申報繳納貨物稅:
一、廠商在已稅車輛出廠或進口後新領牌照前改(加)裝車身或設備,需按改(加)裝設備後的整車價格課徵貨物稅。
二、領牌日次日起1年內改(加)裝,且改(加)裝設備在新臺幣(下同)1.5萬元以上者,就需課徵貨物稅。如果是依法令強制規定後改裝、領牌後超過1年或改加裝價格低於1.5萬元,都不需加徵貨物稅。
該局舉例說明,甲君在112年1月3日購入小貨車作為行動餐車,於次日新領牌照後,委託乙加裝設備廠改裝成行動餐車;乙加裝設備廠於112年7月1日改裝完成,改裝設備的完稅價格為20萬元,乙加裝設備廠應於車輛出廠前向所轄國稅局申報繳納貨物稅3萬元(20萬元*稅率15%)。
該局呼籲,汽車修理廠及加裝設備廠商自行檢視,如有應補徵貨物稅情事,發現未依規定報繳者,在未經檢舉或稽徵機關或財政部指定之調查人員進行調查前,自動補報並補繳稅款及加計利息,即可依稅捐稽徵法第48條之1規定免予處罰。

遺有優惠存款不符合遺產稅申報稅額試算服務者之申報注意事項

財政部臺北國稅局表示,申請遺產稅申報稅額試算服務(下稱稅額試算服務)的民眾,收到不符合遺產稅申報稅額試算通知書之原因,如為存款資料換算短差超過新臺幣(下同)500萬元者,於填寫遺產稅申報書辦理申報時,應留意有無優惠存款,並檢附相關證明文件辦理申報,可以加速取得遺產稅證明書。
該局說明,遺產稅申報稅額試算通知書所載不符合試算原因為「07存款資料換算短差超過500萬元者」,其計算方式係依被繼承人死亡前2年平均利息所得,按被繼承人死亡前2年度郵政儲金一年期定期存款平均利率推估本金,與金融機構查復存款總額比較,差異數在500萬元以上而言。被繼承人遺有利息所得較高之「優惠存款」,按上述方式推估之本金,將有高估之情形,民眾於申報遺產稅時,檢附「優惠存款」證明(例如載有優惠存款利率之存摺影本或金融機構出具之存款利率證明等),可節省國稅局查核時間,加速取得遺產稅證明書。
該局舉例說明,被繼承人甲君於112年8月10日死亡,子乙君申請遺產稅稅額試算,經該局回復不符合遺產稅申報稅額試算,查其原因為「存款資料換算短差超過500萬元」。乙君以被繼承人甲君為銀行退休行員,應有行員優惠存款利率之定期存款,於申報遺產稅時,檢附銀行行員優惠存款利率13%證明,並申報甲君所遺土地、房屋各2筆及金融遺產參考清單所列存款等。因遺產總額在3,000萬元以下,且財產內容單純,無需進一步查核,符合該局遺產稅櫃檯化作業規定,於臨櫃向該局申報遺產稅時,現場即時取得遺產稅證明書。
該局提醒,被繼承人死亡時如遺有優惠存款,於申報遺產稅時,檢附載有優惠存款利率之銀行存摺內頁及封面或向銀行申請優惠存款利率證明等文件,可加速取得遺產稅證明書。

納稅義務人分期繳納遺產稅應加計分期利息

財政部臺北國稅局說明,依遺產及贈與稅法第30條規定,遺產稅應納稅額在30萬元以上,納稅義務人確有困難,不能一次繳納現金時,可以在繳納期限內向國稅局申請分18期以內繳納稅款,每期間隔以不超過2個月為限;申請分期繳納者,須加計分期利息,每一期利息都是從原繳納期限屆滿之次日起算至繳納日止,依郵政儲金一年期定期儲金固定利率計算,利率有變動時,依變動後利率計算。
該局舉例說明,被繼承人甲君死亡後,僅遺留存款20萬元,其餘均為不動產及股票,經核定遺產稅額為90萬元,繳納期限至112年8月10日,納稅義務人於112年8月1日主張被繼承人所遺現金不足以繳納遺產稅款,向該局申請分18期繳納。本案可分期繳納金額為90萬元,每期5萬元,並自繳納期限屆滿之次日(112年8月11日)起至繳納之日止,依郵政儲金一年期定期儲金固定利率(年利率1.60%),分別加計利息如下:
一、第1期繳納起迄日為112年8月11日至112年10月10日,納稅義務人於112年10月5日至銀行繳納,銀行應加收112年8月11日至112年10月5日計56日之分期利息122元〔即本稅50,000元*56日÷365日*1.60%〕。
二、第2期繳納起迄日為112年10月11日至112年12月10日,納稅義務人於112年11月1日至銀行繳納,銀行應加收112年8月11日至112年11月1日計83日之分期利息181元〔即本稅50,000元*83日÷365日*1.60%(利率未變動)〕;其餘各期依此類推。
該局特別提醒,納稅義務人對核准分期繳納之任何一期應繳稅捐,未如期繳納者,稽徵機關將就未繳清之稅款餘額一次發單通知補繳,並依規定加計利息。

營業稅申報 八大錯誤樣態要注意

為提供營業人正確申報營業稅觀念,避免因申報錯誤遭補稅處罰,財政部高雄國稅局特彙整營業人申報營業稅常見八大錯誤樣態,其中有兩項和發票有關。
一是誤持其他營業人(如關係企業或分支機構)進項憑證申報扣抵銷項稅額,或同一進項憑證重複申報扣抵銷項稅額。
二是已作廢統一發票的收執聯及扣抵聯應收回及確實裝釘於同張存根聯上,避免裝釘錯誤而漏報有效統一發票銷售額。
三是誤將非經海關出口零稅率銷售額申報為經海關出口零稅率銷售額,未檢附適用零稅率證明文件,經總額交查產生異常。四是採網路申報銷貨退回、進貨退出或折讓證明單,未逐筆申報,誤以合計數申報,致發生進銷項交查異常。
五是誤將單筆稅額新台幣500元以上的進項憑證彙加申報,或數張500元以下進項憑證採彙加申報,漏未勾選彙加註記,致發生進銷項交查異常。
六是累積留抵稅額已申請抵減,惟申報時未同步釐正,致累積留抵稅額欄位金額錯誤,或申報銷售額正確,但稅額錯誤,致短漏繳營業稅。
七是兼營營業人漏未申報營業稅額調整計算表。
八是將代購的統一發票誤交付他人,致營業人誤用他人的統一發票。營業人於開立統一發票時,應檢視是否為營業人本身申購的統一發票,以避免誤用他人統一發票。
112年9-10月(期)營業稅申報期將至,營業人可檢視有無上述錯誤類型,於未經檢舉及未經國稅局進行調查前,自動更正或補報繳,可依稅捐稽徵法第48條之1規定,補稅免罰。

未分配盈餘投資抵減 有條件

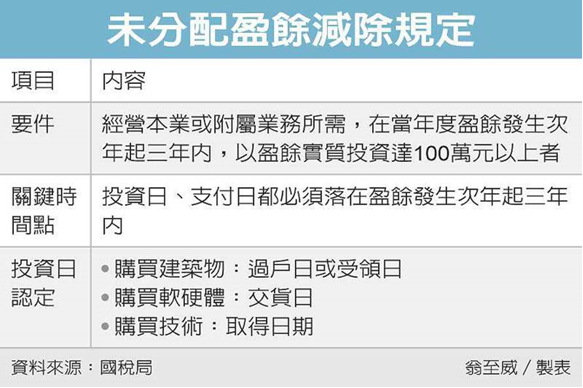
公司以未分配盈餘從事實質投資,符合條件可適用《產業創新條例》租稅優惠。財政部北區國稅局提醒兩個關鍵日期,一個是「投資日」,一個是「支付日」,兩日期都必須符合盈餘發生年度次年起三年完成,才能適用。
產創條例規定,企業自申報2018年未分配盈餘加徵營所稅起,因經營本業或附屬業務所需,在當年度盈餘發生次年起三年內,以盈餘實質投資達100萬元以上者,投資金額可在申報當年度未分配盈餘時列為減除項目,降低未分配盈餘稅務負擔。
北區國稅局指出,公司或有限合夥事業以盈餘進行實質投資,依規定,實質投資的「投資日」及「支付日」都必須符合在盈餘發生年度次年起三年內完成,並在辦理未分配盈餘申報時,依規定格式填報及檢附相關證明文件送稅捐稽徵機關審查。
依據投資類型不同,投資日的認定各有不同。例如若是向他人購買建築物,是以完成所有權登記日期為準;無須辦理所有權登記者,則以受領日期為準;若是自行或委託他人興建建物,以建設主管機關核發使用執照日為準;無須核發使照者,則以建築相關證明文件載明的完工日期為準。
另外像購置軟硬體設備,以交貨日為準;購置技術,以取得日為準;自行或委託他人興建建物或購置軟硬體設備,屬分期興建或分批交貨,則以各期興建完成驗收日或各批設備交貨日為準。
國稅局舉例,甲公司2020年未分配盈餘申報,列報產創條例未分配盈餘實質投資減除金額6,000萬元,檢視相關明細、合約、統一發票、驗收單、付款紀錄及財產目錄等資料,發現其中購置機器設備3,000萬元的款項,交貨日雖為2021年,但款項是在2020年支付。
依前述辦法規定,雖然投資日符合標準,但支付日不符規定,因此甲公司不可將這部分列為2020年未分配盈餘減除,國稅局最後予以剔除補稅。


LSATaxnews 電子週報112年11月20日-112年11月24日

  • 按權益法認列有實質營運活動的海外投資公司,請留意營利事業所得稅應申報投資的相關損益規定
  • 員工未確診因防疫需要請假與員工確診COVID-19隔離治療請假,符合條件者都可適用薪資費用加倍減除
  • 有關政府委託代辦勞(業)務免徵營業稅範圍
  • 贈與不動產「土地增值稅及契稅」由受贈人自行繳納,可自贈與總額中扣除;贈與人出資代為繳納,應併入贈與總額中計算
  • 假藉公設地移轉規避贈與稅,當心被補稅並加徵滯納金及利息!
  • 個人出售繼承之房地與房貸,房地合一稅負可減除
  • 遺贈侵害繼承人特留分依法自遺贈財產扣減而移轉部分,非贈與稅課徵範圍
  • 對核定應納稅額不服,申請復查的法定期間,不因獲准分期或延期繳納而延長
  • 營業人作廢發票未收回,不得免除其溢付獎金賠付責任!
  • 營業人銷貨附送之贈品或舉辦抽獎贈送獎品免開立統一發票
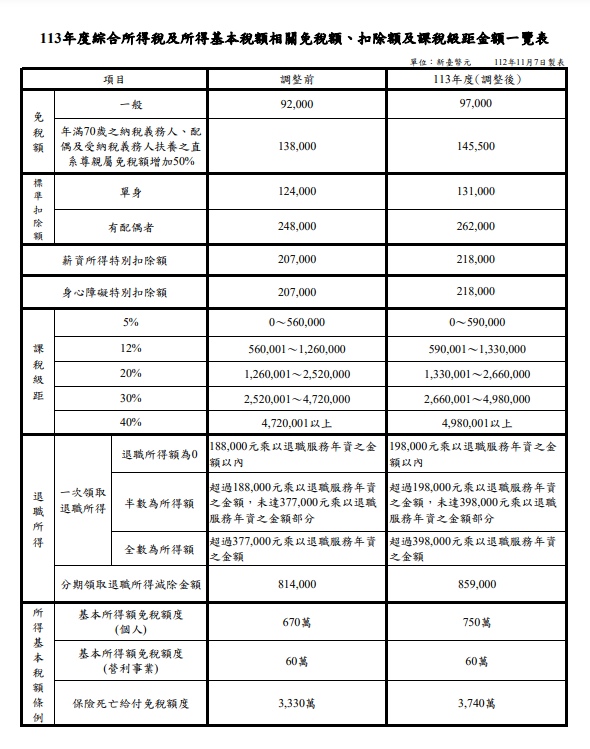
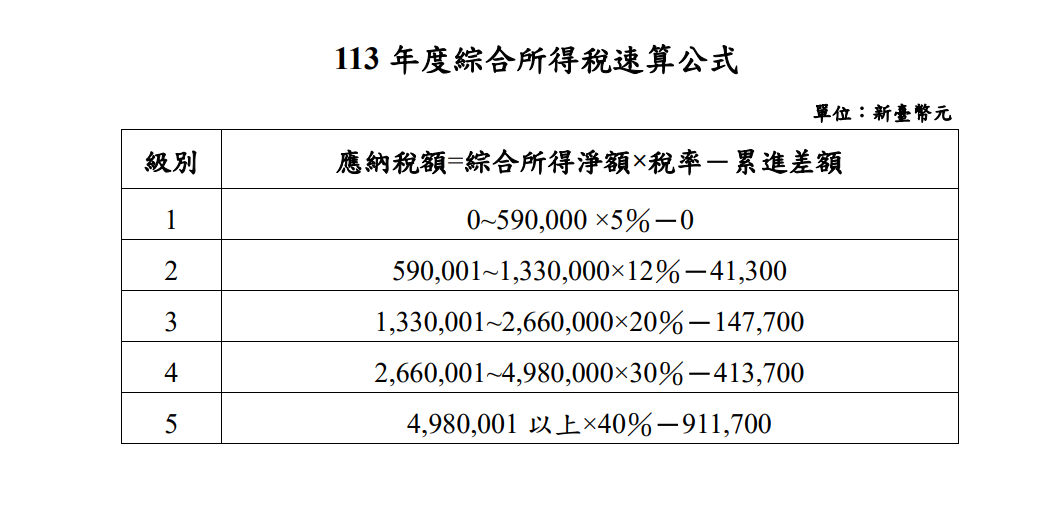
  • 公告113年度綜合所得稅及所得基本稅額相關免稅額、扣除額、課稅級距及計算退職所得定額免稅之金額
  • 固定資產加速折舊優惠政策解析

按權益法認列有實質營運活動的海外投資公司,請留意營利事業所得稅應申報投資的相關損益規定

企業因應產業環境改變,至海外設廠投資,被投資公司有實質營運活動,對於被投資公司盈餘分配及處分投資,因財務處理及稅法規定差異,於營利事業所得稅申報時應特別注意。
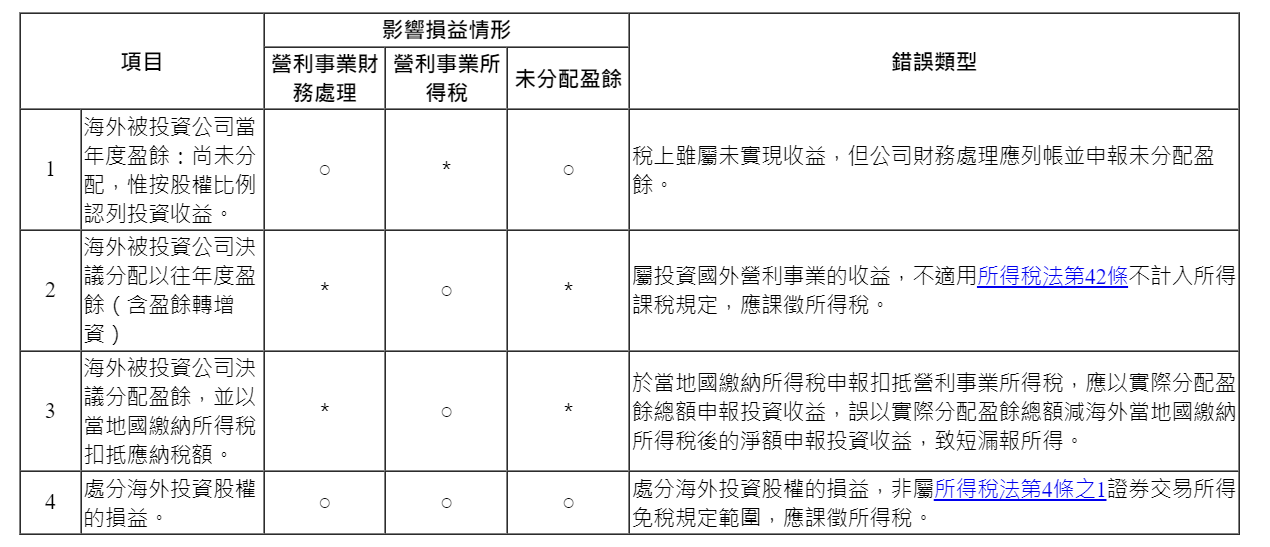
財政部高雄國稅局針對採權益法認列上述投資的盈餘分配及處分投資事項,易造成錯誤申報部分表列如下:

該局舉例說明,甲公司109年1月1日以新臺幣(下同)1,000萬元,於越南投資持有100%股權的A公司,A公司有實質營運活動。A公司109及110年度稅後淨利分別為150萬元及70萬元。A公司110年6月1日決議以盈餘轉增資50萬元並配發現金股利50萬元,A公司於分配甲公司時,於越南繳納所得稅5萬元。111年1月1日處分30%股權,按所得稅法相關規定計算出售利益45萬元,甲公司稅務上應列報投資收益及股權處分損益如下:
一、109及110各年度財務上按權益法認列投資收益,分別為150萬元及70萬元,因尚未分配,屬未實現收益,稅務上無須認列,但屬帳載盈餘應計入未分配盈餘申報。
二、A公司110年6月1日決議分配盈餘,應申報應稅的投資收益100萬元(盈餘轉增資50萬元+現金股利50萬元),其在越南已納所得稅5萬元,可依所得稅法第3條第2項規定,於限額內申報扣抵營利事業所得稅的應納稅額。
三、111年1月1日處分A公司股權,應申報處分資產利益45萬元。

員工未確診因防疫需要請假與員工確診COVID-19隔離治療請假,符合條件者都可適用薪資費用加倍減除

嚴重特殊傳染性肺炎(以下簡稱COVID-19)疫情期間,機關(構)、事業單位、學校、法人、團體(以下統稱雇主)依中央流行疫情指揮中心指揮官所為應變處置指示,給付員工未確診COVID-19申請防疫照顧假期間(適用截止日112年6月30日)或疫苗接種假期間(適用截止日112年4月30日)的薪資,均得依給付薪資金額200%自當年度的所得額減除。
財政部高雄國稅局說明,除上揭雇主給付未確診員工防疫照顧假或疫苗接種假符合條件者得適用薪資費用加倍減除外,財政部於112年9月15日以台財稅字第11200604860號令釋,加碼就112年6月30日適用截止日前,雇主給付員工確診COVID-19經衛生主管機關通知居家照護、收置於指定處所或醫院「隔離治療」請假期間,「超過」勞動基準法規定或勞雇雙方約定薪資部分金額,只要當年度所得稅申報案尚未核課確定者,得申請適用薪資費用加倍減除,就超過部分金額200%,自當年度的所得額中減除。
該局提醒,雇主給付確診員工前述薪資支出所屬年度申報案件,於112年9月15日尚未核課確定者,得於112年12月31日前,按規定格式填報,並檢附薪資金額證明、計算明細表及請假相關證明文件(如各級衛生主管機關開立的COVID-19指定處所隔離通知書或隔離治療通知書、請假單或其他證明文件),申請適用薪資費用加倍減除;逾期申請者,不予受理。另員工因確診隔離治療請假時間落於112年1月1日至同年6月30日間,應於辦理112年度所得稅申報時提出申請。

有關政府委託代辦勞(業)務免徵營業稅範圍

財政部高雄國稅局說明,99年2月3日修正公布中央行政機關組織基準法(下稱組織基準法)第3條規範中央行政機關組織,除保留原「機關」、「獨立機關」定義並刪除「附屬機關」外,另增訂「機構」定義,指機關依組織法規將其部分權限及職掌劃出,以達成其設立目的的組織;另同法第16條規定,機關於其組織法規規定權限、職掌範圍內,得設附屬實(試)驗、檢驗、研究、文教、醫療、社福、矯正、收容、訓練等機構;機構組織,準用組織基準法規定。故組織基準法規定的「機構」,其權限及職掌原係所屬機關一部分,其本質可認屬機關延伸。例如衛生福利部為辦理老人業務及依法執行相關福利事項,依「衛生福利部老人身心障礙兒童及少年福利機構組織準則」所設老人之家,為其四級機構,依其權限及職掌屬機關的延伸。
為因應社經環境變遷需要及政府組織調整,財政部特於112年11月2日發布台財稅字第11204651080號令核釋,營業稅法第8條第1項有關政府委託代辦勞(業)務,所稱「政府」包括政府行政機關及組織基準法第3條第3款規定的機構,且政府委託代辦勞(業)務應以政府基於職能所應為,並由政府直接委託代辦者為限。

贈與不動產「土地增值稅及契稅」由受贈人自行繳納,可自贈與總額中扣除;贈與人出資代為繳納,應併入贈與總額中計算

財政部臺北國稅局說明,贈與土地繳納之土地增值稅及贈與房屋繳納之契稅,納稅義務人為受贈人,如由受贈人自行繳納,可自贈與總額中扣除,將可繳納較少的贈與稅。惟如係由贈與人出資代為繳納,依遺產及贈與稅法第5條第1款規定,應以贈與論,應併入贈與總額中計算,再依遺產及贈與稅法施行細則第19條規定自贈與總額中扣除,則相對於由受贈人繳納,贈與人需繳較多贈與稅。
該局舉例說明,母親甲君於112年度贈與房地給女兒乙君,贈與土地公告現值及房屋評定現值計1,200萬元,即贈與總額為1,200萬元,乙君應繳納土地增值稅200萬元及契稅12萬元共212萬元。土地增值稅及契稅若由乙君自行繳納,則贈與總額除免稅額244萬元外,可再扣除該稅捐212萬元,則贈與稅額74.4萬元〔(1200萬-244萬-212萬)*10%〕;若由甲君出資代為繳納,則依遺產及贈與稅法第5條第1款規定,該稅捐212萬元應以贈與論計入贈與總額再予同額扣除,則應繳納贈與稅額95.6萬元{〔(1200萬+212萬)-244萬-212萬〕*10%}。

假藉公設地移轉規避贈與稅,當心被補稅並加徵滯納金及利息!

財政部南區國稅局表示,民眾假藉贈與公共設施保留地(下稱公設地)予配偶或直系血親,適用都市計畫法第50條之1規定免徵贈與稅,倘經國稅局調查認定係取巧安排移轉其他應稅財產屬租稅規避者,依納稅者權利保護法第7條規定,除補徵稅款外,並按補稅金額加徵15%滯納金及加計利息。
舉例說明,甲君於111年6月間申報贈與公設地予孫子乙君,國稅局依規定核發贈與稅免稅證明,但乙君於受贈次月即出售該公設地予丙君,取得價款2,244萬元,經國稅局調查發現,甲君在辦理贈與稅申報前,即與丙君談妥該筆土地買賣事宜,顯見甲君係利用私法自治、契約自由原則,以贈與公設地免徵贈與稅之外觀形式,實則使乙君獲得出售土地價款2,244萬元,所以依經濟實質認定甲君贈與標的為上開出售土地價款,需補徵贈與稅200萬元〔(2,244萬元-免稅額244萬元)*稅率10%〕,並加徵15%滯納金及加計利息。
該局特別提醒民眾,如形式上假藉移轉公設地適用免徵贈與稅規定,實際上卻是贈與應稅財產,有租稅規避情事,除會被補稅外,還會被加徵15%滯納金及加計利息!

個人出售繼承之房地與房貸,房地合一稅負可減除

民眾來電詢問父親過世於112年5月1日繼承房地遺產,繼承時房屋評定現值及公告土地現值(下稱房地現值)合計為新臺幣(下同)400萬元,因父親係於107年1月1日購置,且有房貸,過世時尚有金融機構抵押借款之未償債務餘額700萬元,因無力償還,繼承後於112年9月30日以900萬元出售該房地償還貸款,詢問房地合一稅課稅問題。
財政部高雄國稅局說明,個人繼承取得房地時,如併同繼承被繼承人所遺該房地貸款餘額,衡量其經濟實質負擔,以該貸款餘額超過因繼承取得之房地價值(房地現值合計)部分,且確實由該個人實際負擔償還者,屬於繼承的額外負擔,未來在出售該房地時,依房地合一新制規定計算交易所得時得減除該項額外負擔,以符合實質及量能課稅原則。
該局進一步說明,本案例計算結果,以售價900萬元減除繼承時房地現值按消費者物價指數調整後成本430萬元(400萬元*107.5%),再扣除額外負擔300萬元(700萬元-400萬元)及法定移轉費用27萬元(900萬元*3%)後之餘額為143萬元(土地漲價總數額0元),併計其父親持有期間共5年9個月,持有期間超過5年且在10年以內適用稅率20%,只需要負擔28.6萬元(143萬元*20%)房地合一稅。

遺贈侵害繼承人特留分依法自遺贈財產扣減而移轉部分,非贈與稅課徵範圍

繼承人因被繼承人所為遺贈,致法定特留分受侵害,依法請求自遺贈財產中扣減,受遺贈人致須財產移轉返還,非屬遺產及贈與稅法第4條第2項規定所稱贈與,無涉課徵贈與稅情事。
財政部高雄國稅局說明,依財政部67年8月8日台財稅第35311號函釋規定,民法應繼分規定的設置,係為解決繼承權發生糾紛時,得憑以確定繼承人應得的權益,如繼承人間自行協議分割遺產,則取得遺產多寡未予限制,從而不生繼承人間相互為贈與問題。據此,被繼承人生前預立遺囑,死後將財產全部遺贈予某一繼承人,致其他繼承人法定特留分受侵害,依法請求由遺贈財產中扣減時,原取得全部遺產繼承人須返還財產予其他繼承人的部分,仍屬遺產分割範疇,並不生繼承人間相互為贈與問題。
該局舉例說明,被繼承人甲有3名子女,配偶已過世多年,甲死亡時遺留新臺幣(下同)4,500萬元財產,甲生前預立遺囑全部財產遺贈長子1人,2名女兒以特留分受侵害為由訴請扣減遺贈財產,經法院判決長子應將特留分部分返還其他繼承人,因3名子女應繼分各1/3,特留分為應繼分之1/2即1/6(1/3*1/2),2名女兒請求自遺贈財產中扣減後,長子自遺贈財產中各交付750萬元(4,500萬元*1/6)給2位姊妹部分,均不課徵贈與稅。
該局強調,繼承人於繳清遺產稅後持憑遺產稅繳清證明,辦理遺產繼承分割登記,不論繼承人間如何分割遺產,均不課徵贈與稅,但繼承後再無償移轉仍涉有贈與情事,應依法課徵贈與稅。

對核定應納稅額不服,申請復查的法定期間,不因獲准分期或延期繳納而延長

財政部南區國稅局表示,依稅捐稽徵法第35條規定,納稅義務人對於核定稅額通知書所載應納稅額不服,應於繳款書送達後,在繳納期間屆滿之翌日起30日內,申請復查。該申請復查的法定期間,不會因納稅義務人經國稅局核准分期或延期繳納稅捐而延長。
該局舉例說明,甲公司收到營利事業所得稅核定通知書及稅額繳款書,限繳日期為112年2月20日,公司受景氣影響,營業收入驟減,發生財務困難,無法於期限內繳清稅款,故申請分期繳納,經國稅局核准分6期,最後1期的繳納期限為113年2月20日。如甲公司對上開國稅局核定應納稅額不服,欲申請復查,應於原限繳日期即112年2月20日之翌日起算30日內申請,而不是自分期繳納最後1期的繳納期限113年2月20日之翌日起算30日。
該局特別提醒,納稅義務人如對核定應納稅額不服,不論有無經國稅局核准分期或延期繳納稅捐,都應於原核定繳納期間屆滿之翌日起30日內申請復查,以免因逾期申請致不符合救濟程序。

營業人作廢發票未收回,不得免除其溢付獎金賠付責任!

財政部高雄國稅局說明,依統一發票使用辦法第24條規定,營業人開立統一發票如有應記載事項記載錯誤情事,應另行開立,並在該誤載的統一發票收執聯及扣抵聯註明「作廢」字樣及收回黏貼於存根聯上,如為電子發票,已列印之電子發票證明聯應收回註明「作廢」字樣,且均應於當期的統一發票明細表註明。又依同辦法第15條之1第1項第3款規定,營業人作廢發票未收回統一發票收執聯或電子發票證明聯,致代發獎金單位溢付獎金時,由其所在地主管稽徵機關具函責令該營業人賠付溢付獎金,尚不得免除賠付責任。

營業人銷貨附送之贈品或舉辦抽獎贈送獎品免開立統一發票

財政部臺北國稅局說明,營業人以其產製、進口或購買之貨物無償移轉他人,依加值型及非加值型營業稅法第3條第3項第1款後段規定,應視為銷售貨物開立統一發票。惟當此無償移轉之貨物係屬供本業及附屬業務使用之贈送樣品、辦理抽獎贈送獎品、銷貨附送贈品、及依合約規定售後服務免費換修零件者,營業人如依視為銷售規定開立統一發票給自己,於申報銷項稅額之同時,又可同額申報進項稅額,為簡化作業,除應設帳記載外,可免開立統一發票。
該局舉例說明,甲寢具公司為促銷商品舉辦年終回饋,消費者購買雙人床包四件組即贈送枕頭套1組,甲公司贈送枕頭套給消費者時,因隨貨附贈屬供本業及附屬業務使用,依上開說明應設帳記載,可免開立統一發票。惟若甲公司將購買作為贈品使用之貨物轉供自用或無償移轉他人所有,則應視為銷售按時價開立統一發票,並報繳營業稅。
該局呼籲,請營業人自行檢視,如有將贈品轉供自用或無償移轉他人所有,而未依規定開立統一發票並報繳營業稅者,只要在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向所轄稽徵機關補報及補繳所漏稅款,可依稅捐稽徵法第48條之1規定,加計利息免予處罰。

公告113年度綜合所得稅及所得基本稅額相關免稅額、扣除額、課稅級距及計算退職所得定額免稅之金額

財政部於今(23)日公告113年度綜合所得稅及所得基本稅額相關免稅額、扣除額、課稅級距及計算退職所得定額免稅之金額(詳附表),納稅義務人於114年5月申報所得稅時適用。
財政部說明,綜合所得稅免稅額、標準扣除額、薪資所得特別扣除額、身心障礙特別扣除額、課稅級距及計算退職所得定額免稅之金額,依所得稅法規定,每遇消費者物價指數較上次調整年度之指數上漲累計達3%以上時,按上漲程度調整。前開各項金額上次調整年度為111年度,113年度適用之平均消費者物價指數與111年度適用之指數相較,上漲5.50%,已達應調整標準,爰依規定按上漲程度調整。預估受益戶數約662萬戶,增加民眾可支配所得新臺幣175億元。
營利事業及個人免依所得基本稅額條例(下稱本條例)規定繳納所得稅之基本所得額金額、計算基本稅額時基本所得額應扣除之金額及免予計入個人基本所得額之保險死亡給付金額,依本條例規定,每遇消費者物價指數較上次調整年度之指數上漲累計達10%以上時,按上漲程度調整。個人適用之金額上次調整年度為103年度,113年度適用之平均消費者物價指數與103年度適用之指數相較,上漲12.18%,已達應調整標準,爰依規定按上漲程度調整;至營利事業適用之金額上次調整年度為112年度,113年度適用之平均消費者物價指數與112年度適用之指數相較,未達應調整標準,爰免予調整。
財政部進一步說明,上開各項金額按消費者物價指數連動調整,係為符合國民經濟情況,依法進行之調整機制,有別於一般具特定政策目的之減稅措施,納稅義務人於114年5月申報所得稅時適用。


固定資產加速折舊優惠政策解析

加速折舊對台商的好處只是延遲納稅增加現金流,若盈利好則很有幫助,但若虧損就不一定有利。
2023年8月大陸稅務總局發布第37號公告,台商在大陸新購進的設備,只要單位價值不超過人民幣500萬元,就允許一次性計入當期成本費用,並在計算應納稅所得額時扣除,將固定資產加速折舊優惠政策延續到2027年底。其實《企業所得稅法》第32條早就規定,只要企業有充分證據證明資產是由於技術進步、產品更新換代較快,或常年處於強震動、高腐蝕狀態,都可以縮短折舊年限或採用加速折舊方法;其中,縮短折舊年限,不得低於實施條例規定的60%,或是加速折舊方法選擇雙倍餘額遞減法或年數總和法,台商都可以考慮引用。
2014年起大陸官方陸續在不同行業,根據固定資產類別、用途和資產單位價值,分別推出不同優惠政策,而且優惠範圍逐步擴大,至今仍在執行的固定資產加速折舊優惠政策如下:
一、單位價值不超過人民幣5,000元的固定資產
財稅〔2014〕75號文規定,自2014年1月1日起,企業新購進或已持有的固定資產,只要單位價值不超過人民幣5,000元,都可以在稅前一次性計提折舊。
二、單位價值不超過人民幣500萬元的設備、器具
本文一開始所說的37號公告中,所謂的設備、器具,是指房屋建築以外的所有固定資產,包括生產和研發用的儀器、設備、工具,各種通用設備,管理用設備、生財器具,車輛、運輸工具等。該項政策不論農業、工業、服務業等行業,也不論大、中、小等企業規模,不管生產、研發、辦公等資產用途,只要滿足兩個前提,即不是房屋建築物,且單位價值不超過人民幣500萬元。

三、房屋建築物,以及單位價值超過人民幣500萬元的設備、器具
財稅〔2014〕75號、財政部稅務總局2019年第66號公告中,規定所有製造業和信息傳輸、軟件和信息技術服務業,在2027年12月31日前,新購進的房屋建築物,或單位價值超過人民幣500萬元的設備、器具,都可縮短折舊年限或採取加速折舊方法。
但選擇享受折舊優惠的台商,還需注意以下三大問題:
1、稅務折舊不同於會計折舊
會計上計算資產的折舊,需要考慮資產實際使用年限、帶來現金流入的情況等,考慮的是收益和成本的匹配性。但稅務上執行的加速折舊,在會計上並不允許加速折舊,因此會出現財稅差異。通過遞延所得稅科目調節,在不考慮企業所得稅金額變化影響下,財報上的實際淨利潤並不受稅務折舊的影響,也就是稅務上加速折舊,最終不會導致財報淨利潤減少。
2、研發費加計扣除
研發費中的資產折舊,是按會計政策計算的折舊額,但允許加計扣除的折舊金額應是稅法金額。按照《關於研發費用稅前加計扣除歸集範圍有關問題的公告》(國家稅務總局公告2017年第40號),企業用於研發活動的儀器、設備,符合稅法規定且選擇加速折舊優惠政策,在享受研發費用稅前加計扣除政策時,就稅前扣除的折舊部分計算加計扣除,即研發費用加計扣除政策可以疊加享受加速折舊政策。
3、慎重選擇適用期間
台商一旦選擇採用一次性扣除、縮短折舊年限、雙倍餘額遞減法、年數總和法等加速折舊方法,一經選用就不得更改。
符合條件的台商可自行選擇是否適用加速折舊,畢竟好處只是延遲納稅,企業享受的實際是延遲繳納稅金的現金流時間價值,對盈利情況好的企業的現金流很有幫助,但是對於虧損企業,由於虧損只能遞延五年,加速折舊就不一定有利。


LSATaxnews 電子週報112年11月13日-112年11月17日

  • 營利事業結清勞工退休準備金專戶,領回結餘款時,應將該筆結餘款列報為領回年度其他收入
  • 個人出售未上市、未上櫃且未登錄興櫃股票之所得要申報課稅
  • 設廠以機具設備產製茶飲料應課徵貨物稅
  • 放寬個人交易因連續繼承(受遺贈)取得的房屋、土地,課徵房地合一所得稅持有期間計算規定
  • 營利事業列報已達耐用年限提列足額折舊之固定資產報廢損失,應提示毀棄證明文件,始得認列
  • 網路申報營業稅可併同上傳應檢附之證明文件
  • 營業人代辦海外留學、遊學服務,收取國外學校給付之佣金收入,應依法開立應稅統一發票報繳營業稅
  • 列報關係人利息支出 有限額
  • 貨品先運往國外倉庫 銷售收入須附上證明
  • 香港豁免課稅與電子報稅分析

營利事業結清勞工退休準備金專戶,領回結餘款時,應將該筆結餘款列報為領回年度其他收入

財政部中區國稅局表示,對解散或已無依勞動基準法規定提撥勞工退休準備金員工之營利事業,在結清勞工退休準備金專戶,領回之結餘款應作為當年的其他收入。
該局說明,營利事業就其員工選擇適用勞動基準法退休制度,繼續依勞動基準法第56條第1項規定提撥之勞工退休準備金,已於提撥年度以薪資支出等營業費用列支,嗣因營利事業於支付該等員工退休金及資遣費後,已無適用勞動基準法舊制支付退休金之員工,依規定結清勞工退休準備金專戶而領回之結餘款項,應轉列領回年度其他收入課稅。
該局指出,查核轄內A公司109年度營利事業所得稅結算申報案件,發現A公司已無適用舊制退休金工作年資之員工,於109年間向主管機關結清其舊制勞工退休準備金專戶,並領回結餘款新臺幣140萬餘元,惟A公司漏未申報該筆結餘款收入,經該局核定補徵稅款,並依所得稅法第110條規定裁處罰鍰。

個人出售未上市、未上櫃且未登錄興櫃股票之所得要申報課稅

財政部中區國稅局表示,依所得基本稅額條例第12條規定,個人交易未在證券交易所上市或未在證券商營業處所買賣之公司所發行或私募之股票、新股權利證書、股款繳納憑證及表明其權利之證書(下稱未上市櫃股票),其所得應計入個人基本所得額課稅,該分局提醒民眾留意,以免因短漏報而遭補稅處罰。
該局舉例說明,甲以每股23元購買A公司未上市櫃股票33萬餘股,110年間以每股成交金額49.45元出售,惟甲君未將該筆所得計入110年度個人基本所得額並申報。案經查獲核定基本所得額為872萬餘元,補徵稅額46萬餘元,另依該條例第15條第2項規定,裁處罰鍰36萬餘元。
該局特別提醒,納稅義務人如有漏未申報未上市櫃股票交易所得之情事,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向稅捐稽徵機關補報並補繳所漏稅款者,可適用稅捐稽徵法第48條之1規定,免予處罰。

設廠以機具設備產製茶飲料應課徵貨物稅

財政部高雄國稅局說明,凡設廠機製之清涼飲料品均屬貨物稅課稅範圍,依貨物稅條例第8條第3項規定,所稱「設廠機製」,指下列情形之一:
一、設有固定製造場所,使用電動或非電動之機具製造裝瓶(盒、罐、桶)固封者。
二、設有固定製造場所,使用電動或非電動機具製造飲料品之原料或半成品裝入自動混合販賣機製造銷售者。
曾查獲知名連鎖飲料廠商使用機具設備,將茶葉泡煮、裝填、裝罐產製成茶類飲品,銷售予加盟店家、餐廳,因未依規定辦理貨物稅廠商登記擅自產製出廠,除補徵貨物稅外並核處罰鍰。

放寬個人交易因連續繼承(受遺贈)取得的房屋、土地,課徵房地合一所得稅持有期間計算規定

財政部於日前(112年11月2日)發布解釋,放寬個人交易因連續繼承(受遺贈)取得的房屋、土地(下稱房地),依房地合一所得稅制計算下列期間時,得將連續「各次」繼承(受遺贈)的被繼承人(遺贈人)持有期間合併計算:
一、所得稅法第14條之4第3項規定有關適用稅率的持有期間。
二、所得稅法第4條之5第1項第1款第1目及第2目規定有關自住優惠適用要件的6年期間。
財政部說明,個人因繼承(受遺贈)而取得的房地,可能具有照顧遺屬或繳納遺產稅等需求,須於短期內將該房地出售,如因持有期間較短而適用高稅率,未盡合理,爰所得稅法第14條之4第4項規定繼承人(受遺贈人)於計算上開期間時,得併計被繼承人(遺贈人)持有期間。由於房地如果連續發生2次以上(含當次)繼承(受遺贈)而移轉所有權者,同樣具有前述情形,且對各次繼承人(受遺贈人)而言,其取得時點及原因具有非人為所能操控的特性,故該部放寬將「各次」被繼承人(遺贈人)持有期間均納入併計範圍,以利適用較低稅率或自住優惠〔課稅所得新臺幣(下同)400萬元以內免稅;超過部分適用10%稅率〕,以兼顧情理,落實稅法規定意旨,保障繼承人(受遺贈人)權益。
財政部舉例說明,102年1月甲君的爺爺買入A房地,111年1月爺爺身故,由甲君的爸爸繼承A房地,未料爸爸於112年1月身故,由甲君繼承A房地並於同年11月出售,依本令規定,計算房地合一所得稅之持有期間與適用稅率說明如下:
一、甲君持有A房地的期間得併計爺爺及爸爸的持有期間後,合計超過10年(102年1月至112年11月),適用稅率為15%。
二、如甲君、爸爸及爺爺持有A房地時都是自住使用(即所有權人或配偶、未成年子女辦竣戶籍登記及居住,且無出租、供營業或執行業務使用),且甲君與其配偶及未成年子女於交易前6年內未曾適用過該自住優惠,甲君出售A房地還可以適用自住優惠,享有400萬元免稅額及10%稅率。
財政部進一步說明,因本令有利納稅義務人,依稅捐稽徵法第1條之1規定,對於發布時尚未核課確定之案件,均得適用。

營利事業列報已達耐用年限提列足額折舊之固定資產報廢損失,應提示毀棄證明文件,始得認列

財政部臺北國稅局指出,依所得稅法第57條第1項規定,固定資產於使用期滿折舊足額後毀滅或廢棄時,其廢料售價收入不足預留之殘價者,不足之額得列為當年度之損失。其超過預留之殘價者,超過之額應列為當年度之收益。爰此,營利事業之固定資產於使用年限屆滿且提列足額折舊後,倘無法繼續使用,欲毀滅或廢棄時,雖無須向稽徵機關報備,惟仍應提出固定資產毀棄之證明文據,方得將殘值轉列為當年度損失。
該局舉例說明,甲公司110年度營利事業所得稅結算申報列報固定資產報廢損失新臺幣(下同)800萬元,經查其內容係已達固定資產耐用年數表規定之耐用年數且提列足額折舊,逕行沖銷帳載固定資產,並將原估列之殘值轉列至報廢損失,因甲公司僅提示固定資產報廢明細表,無法提示固定資產實際毀滅或廢棄之證明文件,案經該局剔除其列報之報廢損失,補稅160萬元。

網路申報營業稅可併同上傳應檢附之證明文件

財政部臺北國稅局說明,依加值型及非加值型營業稅法第35條第1項規定,營業人除本法另有規定外,不論有無銷售額,應以每2月為1期,於次期開始15日內,填具規定格式之申報書,檢附退抵稅款及其他有關文件,向主管稽徵機關申報銷售額、應納或溢付營業稅額。又依營業稅電子資料申報繳稅作業要點第11點第8款規定,營業稅申報應檢附非經海關適用零稅率銷售額及固定資產退稅之證明文件,於完成當期(月)營業稅網路申報上傳後,於法定申報期限內,得以電子檔案方式遞送。

營業人代辦海外留學、遊學服務,收取國外學校給付之佣金收入,應依法開立應稅統一發票報繳營業稅

財政部臺北國稅局表示,營業人代辦海外留學、遊學服務,收取國外學校給付之佣金收入,依加值型及非加值型營業稅法第1條及第4條規定,屬在境內銷售勞務,應依法開立應稅統一發票報繳營業稅。
該局說明,今年疫情趨緩後,許多學生開始規劃至國外留學或遊學,並透過留遊學代辦中心代辦相關申請手續。營業人於國內代辦海外留學、遊學服務,經申請留學、遊學之學生至國外學校完成註冊及繳交學費等手續後,國外學校會給付該營業人佣金。該項勞務之提供地及使用地均在中華民國境內,屬境內銷售勞務,非屬與外銷有關之勞務,尚無加值型及非加值型營業稅法第7條第2款規定零稅率之適用,營業人應開立應稅統一發票,報繳營業稅。
該局舉例說明,甲營業人代A君辦理海外J校之留學服務,經A君自行向J校完成註冊及繳交學費後,國外J校給付甲營業人新臺幣10,000元之佣金,甲營業人取得該佣金後,應依法開立應稅統一發票報繳營業稅。
該局提醒,營業人從事代辦海外留學、遊學服務,而取得國外學校給付之佣金收入,如有誤按零稅率銷售額申報營業稅者,在未經檢舉及未經稽徵機關或財政部指定之調查人員進行調查前,應儘速依法補報繳營業稅,以免受罰。

列報關係人利息支出 有限額

有公司取巧透過大量關係人借款來替代股權出資,以此弱化資本避稅。國稅局指出,「公司對關係人負債」占「業主權益」比率,超過規定標準「3比1」者,其超過部分的利息支出,不得列為費用或損失;並應於年度結算申報時,於申報書揭露該比率。
舉例來說,甲公司2023年度帳上,關係人的利息支出為900萬元,而當年度每月平均關係人負債合計數為3.6億元,每月平均業主權益之合計數為6,000萬元,也就是說,關係人負債3.6億元占業主權益6,000萬元之比率為「6比1」。
台北國稅局表示,甲公司已超過規定標準「3比1」的兩倍,也就是說,甲公司2023年關係人的利息支出為900萬元,其中450萬元的利息支出為超過部分,不得列為費用或損失。
因此,甲公司辦理2023年度營利事業所得稅結算申報時,應自行調減利息支出450萬元,並依規定揭露相關資訊。
為避免營利事業藉由大量關係人借款,作為替代股權出資,以此弱化資本、影響稅制公平,依所得稅法及「營利事業對關係人負債之利息支出不得列為費用或損失查核辦法」規定,公司直接或間接對關係人的負債,若占業主權益比率超過規定標準3比1者,超過部分之利息支出,不得列報為費用或損失。
國稅局說明,所謂「關係人負債占業主權益比率」,是依照「當年度每月平均各關係人負債合計數÷當年度每月平均業主權益合計數」計算。
公司若有對關係人之利息支出,應依規定,正確計算可列報之利息支出金額,於辦理結算申報時自行依法調整,以免申報錯誤,遭調整補稅並加計利息。

貨品先運往國外倉庫 銷售收入須附上證明

財政部臺北國稅局表示,營利事業於國外設置發貨倉庫,先將貨品運送至國外發貨倉庫存放,應提示會計師簽證收入調節表及存貨盤點等證明資料,核認銷貨收入。
該局說明,營利事業在國外設置發貨倉庫,應於貨品出口至國外發貨倉庫時,先按出口報單所載價格申報零稅率銷售額,後於年度營利事業所得稅結算申報時,針對其已實際出售者,按實際銷售價格調整營業收入,並檢附當地合格會計師簽證收入調節表及存貨盤點資料為憑證。
若營利事業委託國內會計師赴國外發貨倉庫進行存貨盤點,並可提出相關證明者,仍可憑該會計師收入調節表及存貨盤點資料,核實認定其實際銷售價格。而收入調節表並無特定格式。

香港豁免課稅與電子報稅分析

在符合香港持股要求條件下,台商將大陸分配的股利匯進香港仍不需在香港繳稅。
之前專欄已分析,香港於2023年起實施境外收入豁免徵稅機制條例(Foreign Source Income Exemption,簡稱FSIE條例),提醒台商特別注意香港公司收取的股利收入,匯進香港後要如何課稅及豁免課稅;更重要的是香港稅務局已明確表示利得稅申報應檢附審計報告,已為將來香港推行電子報稅預作準備,說明了台商設立的香港公司須全面進行審計,將是無可避免的工作。
一、境外股利收入匯進香港可豁免繳稅規定
一如之前專欄所說,從香港境外,例如從大陸匯進香港的股利收入,自2023年起在香港都須繳納16.5%的利得稅,但根據條例及最新解釋,同時符合下述三項持股要求,境外匯進香港的股利收入仍可免稅:
(1)持有轉投資公司股權不少於12個月,且持續持股比例不少於5%;
(2)股利收入已於外地繳付所得稅,或是轉投資子公司已於當地代扣代繳所得稅;
(3)轉投資當地的一般稅率(企業所得稅率)不低於15%。
以台商最熟悉的大陸為例,大陸的企業所得稅率為25%,且在股利匯出前還須繳納5%或10%的利潤匯出所得稅,因此形式上已符合香港豁免課稅規定,但因還有上述另兩項稅率以外的條件,所以還是要由香港會計師判斷,是否可於利得稅申報時將大陸的股利列為免稅所得。
另外,根據香港稅務局最新釋例說明,若香港公司與投資於大陸的子公司間,還插有一層類似BVI等免稅天堂的境外公司,只要該境外公司的收入,完全來自轉投資的大陸子公司,則香港官方仍視同符合上述豁免繳稅規定。
但要台商應注意,香港雖然已於2023年實施FSIE條例,但歐盟仍不滿意,依然將香港繼續列入灰名單中,表示香港還須修法以獲得歐盟同意將香港從灰名單中移除,因此台商要持續關心新版FSIE的變化。
二、香港實施全面電子報稅的影響
雖然利得稅申報表於2022年之前,註明營業額少於港幣200萬元的小型企業,在備妥審計報告前提下,可暫不提交審計報告,但稅務局仍保留可隨時要求公司補交審計報告的權利,因此如果台商只進行零申報而未進行審計,原則上仍不符合規定。
比較值得關注的是,香港稅務局在2023年利得稅申報表上,已刪除「小型企業豁免」相關文字,並強調所有於香港設立的有限公司,在申報利得稅時均應一併提交審計報告,進一步表示台商無法再循過去方式進行零申報就符合規定。
香港稅務局已於2023年開始推行半電子申報,並要求利得稅報稅表補充表格須以特定電子格式上傳,但審計報告及利得稅申報表仍得以紙本申報,代表香港官方已在為全面推行電子申報做準備,最快將於2025年開始推行利得稅電子申報作業,屆時審計報告將是必備文件並需以特定格式上傳,這將如大陸稅務局使用金稅四期查核企業所得稅一樣,若台商申報的財務數字明顯不合理時,將大幅提高被香港稅務局關注的機會。
以往台商設立的香港公司,一般都是每三到四年才會被要求進行一次利得稅申報,但未來當全面實施電子申報後,所有的財務資訊已可透過電腦進行查核,將可能增加利得稅申報頻率,進而增加台商相關作業成本,最後還要提醒台商,註銷香港公司將被要求提交最近七個年度的審計報告,這也是一項不小的費用支出。


LSATaxnews 電子週報112年11月06日-112年11月10日

  • 個人仲介房地買賣取得之佣金收入,應據實申報繳納綜合所得稅
  • 營業人捐贈對象不同,適用相關營業稅法令規亦不同
  • 小規模營業人導入行動支付適用租稅優惠
  • 申報退職所得勿重複減除定額免稅的金額
  • 辦竣被繼承人死亡登記之案件才能適用遺產稅申報稅額試算服務
  • 營利事業固定資產之折舊,依法自其成本減除預估殘值,按不短於固定資產耐用年數表規定之耐用年數,逐年依率提列不得間斷
  • 機關團體簽訂政府合作計畫收取政府補助款,應依規定報繳營業稅
  • 營業人年度中取得之股利收入,應併入當年度最後一期營業稅之免稅銷售額申報
  • 營利事業依所得基本稅額條例規定計算之一般所得稅額低於基本稅額者,其差額不得以投資抵減稅額減除
  • 旅宿業者銷售住宿券或餐券,應注意開立發票時點
  • 營利事業於國外設置發貨倉庫,銷貨收入認定規定
  • 境內自然人向境外電商購買電子勞務應取得定價內含營業稅之雲端發票
  • 網路賣家應注意營業稅問題
  • 死亡前2年內贈與配偶之財產應併入遺產申報,以免遭處罰鍰
  • 納稅義務人應核實申報個人房地交易之成本及費用,倘經稽徵機關查獲虛報者,將補稅並處罰
  • 營利事業接獲112年度營利事業所得稅核定暫繳稅額繳款書,請於112年11月16日至30日繳納
  • 個人出售未上市櫃且非屬興櫃股票交易所得,應計入個人基本所得額課稅
  • 台商大陸資金往來合規風險分析
  • 大陸公司法草案恢復股東應限期繳足資本 勤業籲台商注意

個人仲介房地買賣取得之佣金收入,應據實申報繳納綜合所得稅

財政部臺北國稅局表示,個人提供勞務,居間仲介買賣不動產,獲取之佣金收入或酬勞,核屬所得稅法第14條第1項第2類規定之執行業務所得,應據實報繳當年度綜合所得稅。
該局說明,房地買賣透過個人仲介成交者,依一般交易習慣,買賣雙方或一方會按買賣價格的一定比例計算佣金給付介紹人,取得該項佣金收入之個人,如未能提示相關成本費用證明文件核實減除,可依財政部發布執行業務費用標準(一般經紀人)20%,按佣金收入之20%計算必要費用,以佣金收入減除必要費用後之餘額為所得額,併計當年度綜合所得總額申報繳納所得稅。
該局舉例,甲君欲出售名下不動產,乙君獲悉後居間仲介丙君以新臺幣(下同)2,000萬元價格購買及協助甲君辦理相關簽約事宜,嗣後乙君於110年取得甲君給付之報酬60萬元,因乙君未能舉證相關費用,且不知如何申報所得,經向該局洽詢遂依財政部發布之一般經紀人費用標準,按佣金收入之20%計算其必要費用後,申報110年度執行業務所得為48萬元〔60萬元*(1—20%)〕,併同其綜合所得稅各類所得申報納稅。

營業人捐贈對象不同,適用相關營業稅法令規亦不同

財政部高雄國稅局指出,依加值型及非加值型營業稅法第3條第3項第1款及同法施行細則第19條第1項第1款後段規定,營業人以其產製、進口、購買之貨物,無償移轉他人所有者,視為銷售貨物,應按貨物之時價開立統一發票。又依同法第19條第1項第2款規定,營業人非供本業及附屬業務使用之貨物或勞務之進項稅額,不得扣抵銷項稅額;但為協助國防建設、慰勞軍隊及對政府捐獻者,不在此限。
該局進一步說明,營業人於購買貨物時,已將支付進項稅額申報扣抵銷項稅額,嗣轉作捐贈使用時,除為協助國防建設、慰勞軍隊及對政府捐獻者外,依上揭稅法規定視為銷售貨物,應按貨物之時價開立統一發票給自己,且該筆統一發票之進項稅額不得申報扣抵銷項稅額。
該局舉例,甲公司購入50個電熱毯,以進貨或費用科目列帳,並將購買時所支付之進項稅額申報扣抵銷項稅額,嗣甲公司將其中30個電熱毯捐贈給市政府社會局,每個時價新臺幣(下同)3,150元,依前揭規定應按視為銷售處理,開立買受人為甲公司之統一發票含稅總金額94,500元(銷售額90,000元、稅額4,500元),因屬對政府捐獻,如開立統一發票給自己,此進項稅額4,500元依法可申報扣抵銷項稅額,為簡化作業,除應設帳記載外,得免開立統一發票。又甲公司倘將其餘20個電熱毯捐贈給民間社福團體,則甲公司應依時價開立買受人為自己之統一發票含稅總金額63,000元(銷售額60,000元、稅額3,000元),此張統一發票所載之稅額3,000元不得申報扣抵銷項稅額,扣抵聯應由甲公司於開立後自行截角或註記作廢。

小規模營業人導入行動支付適用租稅優惠

財政部高雄國稅局表示,為鼓勵小規模營業人導入行動支付,財政部特以108年8月16日台財稅字第10804615550號令,規範導入行動支付之小規模營業人,經受託之行動支付業者向國稅局申請核准者,可享主管稽徵機關查定其每月銷售額,得不受使用統一發票標準限制,即每月查定銷售額超過20萬元,亦可適用稅率1%之優惠,租稅優惠期間自核准之當季至114年12月31日止。
該局說明,近年受疫情影響,為降低與消費者接觸傳染風險並維持安全社交距離,減少現金支付,小規模營業人導入行動支付的普及率明顯提升,其好處除了營業稅繼續適用1%稅率、免開立統一發票,還可以提供消費者不同的付款方式,提升經營績效並減少現金遭竊風險及保管的困擾。小規模營業人只要同時符合以下3個情形,即得申請適用租稅優惠:
(1)於實體商店銷售貨物或勞務接受消費者使用智慧型行動載具付款。
(2)應委託行動支付業者提出申請;接受兩家以上行動支付業者金流服 務者,則需分別且全部委託。
(3)同意受委託的行動支付業者提供銷售額資料與主管稽徵機關。
該局舉例,好香麵包店在創業初期規模不大,經國稅局核定為查定課徵營業稅之營業人,可以免用統一發票,而好香麵包店為提供消費者多元付款方式,接受消費者使用智慧型行動載具付款,並委託行動支付業者向國稅局申請核准小規模營業人導入行動支付適用租稅優惠,之後雖然每月銷售額已達使用統一發票標準,但好香麵包店在租稅優惠適用期間係屬營業性質特殊營業人,仍由國稅局查定每月銷售額,不受使用統一發票標準之限制。

申報退職所得勿重複減除定額免稅的金額

財政部北區國稅局表示,個人領取的退職所得,扣繳單位所開立的扣繳憑單給付總額已經減除所得稅法規定的定額免稅金額,於申報綜合所得稅時勿再重複減除,以免造成漏報所得。
該局說明,依財政部公告111年度~112年度計算退職所得定額免稅的金額:(一)一次領取退職所得者,如領取總額在新臺幣(下同)188,000元乘以退職服務年資之金額以下者,所得額為0;如超過188,000元乘以退職服務年資之金額,未達377,000元乘以退職服務年資之金額部分,以其半數為所得額;如超過377,000元乘以退職服務年資之金額部分,全數為所得額。(二)分期領取退職所得者,以全年領取總額,減除814,000元後之餘額為所得額。
該局指出,日前查獲轄內甲君辦理111年度綜合所得稅結算申報,自行按扣繳憑單所載的給付總額800萬元再減除上揭定額免稅金額後,誤列報退職所得為165萬元〔(800萬元—18.8萬*25年)*1/2〕,經該局依扣繳憑單給付總額核定退職所得為800萬元,補徵稅額並處以罰鍰。
該局特別提醒,依稅捐稽徵法第48條之1規定,納稅義務人在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向稅捐稽徵機關補報並補繳所漏稅款,可加計利息免予處罰。

辦竣被繼承人死亡登記之案件才能適用遺產稅申報稅額試算服務

財政部北區國稅局表示,被繼承人為經常居住中華民國境內且有身分證統一編號的中華民國國民,已辦竣死亡登記,遺產總額在新臺幣3,000萬元以下,且其配偶、子女未辦理拋棄繼承並有身分證統一編號,於符合一定條件規定時,可以申請「遺產稅申報稅額試算服務」。
該局說明,國稅局受理被繼承人的配偶或子女申請後,被繼承人已死亡登記完竣,將彙整被繼承人不動產、汽車、金融遺產(含金融債務)、公共設施保留地及身心障礙等資料,提供最適申報內容及試算應繳稅額。配偶或子女在收到國稅局提供的遺產稅申報稅額試算通知書,經確認內容無誤後,可至財政部電子申報繳稅服務網站(https://tax.nat.gov.tw)登錄回復確認;或於確認申報書中簽章後,以掛號郵寄或臨櫃遞送確認申報書,即完成遺產稅申報。

營利事業固定資產之折舊,依法自其成本減除預估殘值,按不短於固定資產耐用年數表規定之耐用年數,逐年依率提列不得間斷

財政部臺北國稅局說明,依營利事業所得稅查核準則規定,固定資產之折舊,應按不短於固定資產耐用年數表規定之耐用年數,逐年依率提列不得間斷,其未提列者,應於應提列之年度予以調整補列;固定資產已屆耐用年數表規定使用年數,仍繼續使用者,得自行預估可使用年數並重新估計殘值後,按原提列方法計提折舊。
該局舉例,甲公司於105年1月1日以1,200萬元購入機器設備,採平均法計提折舊,耐用年數5年,預估殘值200萬元,每年應提列折舊200萬元〔(1,200萬元-200萬元)÷5年〕,該機器設備至109年12月31日已屆耐用年限,卻仍於110年度提列折舊200萬元,經該局查核後甲公司主張108年度因故未提列折舊,故於110年度營利事業所得稅結算申報時補提列折舊,惟依前揭規定甲公司108年度漏未提列之折舊,應申請更正108年度營利事業所得稅,而非於110年度補提列,又查機器設備於110年度仍繼續使用,是另依其原估列之殘值200萬元,按該公司重行預估之可使用年數4年及殘值40萬元,核認甲公司110年度折舊為40萬元〔(200萬元-40萬元)÷4年〕,是剔除甲公司110年度多列報之折舊費用160萬元(200萬元-40萬元),並核定補稅。
該局呼籲,營利事業固定資產之折舊,倘有未逐年依率提列折舊者,應於應提列之年度予以調整補列,不得自行選擇補提列年度,以免遭調整補稅。

機關團體簽訂政府合作計畫收取政府補助款,應依規定報繳營業稅

財政部南區國稅局表示,依加值型及非加值型營業稅法規定,在中華民國境內銷售貨物或勞務及進口貨物,均應課徵營業稅(第1條)。銷售貨物或勞務之營業人為營業稅之納稅義務人(第2條)。非以營利為目的之事業、機關、團體、組織(下稱機關團體),有銷售貨物或勞務者,為營業人(第6條)。是以,機關團體受政府單位委託參與辦理行政計畫,如執行成果歸屬政府單位所有或雙方共同擁有者,所收取之補助款為銷售貨物或勞務取得的對價,應依規定報繳營業稅。
例如,甲協會與某縣政府簽訂共同執行計畫合約,約定執行成果歸該政府機關擁有,則甲協會依約所收取的補助款為銷售貨物或勞務而取得之報酬,應開立5聯式之407繳款書,將第4、5兩聯交付該政府機關,並於銷售之次月15日前,持第1、2、3聯向公庫繳納營業稅。
該局提醒,機關團體如有收受政府「補助款」,不能僅以「補助款」名稱即認定所收取款項無須繳納營業稅,需再自行檢視合約內容及款項性質,如有應繳納營業稅者,應於規定期限內繳納,逾限未繳納者,倘在經他人檢舉及稽徵機關或財政部指定的調查人員進行調查前,自動至財政部稅務入口網(https://www.etax.nat.gov.tw)/熱門線上服務/自繳繳款書三段式條碼列印(線上版)點選營業稅407繳款書,輸入相關欄位列印持憑向公庫繳納並加計利息,得予免罰。

營業人年度中取得之股利收入,應併入當年度最後一期營業稅之免稅銷售額申報

財政部臺北國稅局表示,營業人兼營投資業務,年度中取得之股利收入,於申報當年度最後一期營業稅,應彙總列入免稅銷售額,並填寫「兼營營業人營業稅額調整計算表」,按當年度不得扣抵比例調整稅額,併同該期營業稅額辦理申報繳納。
該局說明,依財政部78年5月22日台財稅第780651695號函,兼營投資業務之營業人於年度中所取得之股利收入,為簡化報繳手續,得暫免列入當期營業稅之免稅銷售額申報,俟年度結束,將全年度之股利收入,彙總併入當年度最後一期營業稅之免稅銷售額申報計算應納或溢付稅額,並依「兼營營業人營業稅額計算辦法」(以下簡稱兼營辦法)之規定,按當年度不得扣抵比例計算調整稅額,併同繳納。
該局指出,日前查獲A公司為依兼營辦法規定之兼營營業人,於辦理111年11-12月(期)營業稅申報時,雖已依前揭兼營辦法規定,計算當期不得扣抵之進項稅額,惟漏未將其投資國內有價證券所獲配之現金股利3,000,000元及投資國外營利事業取得之股利收入1,000,000元列入免稅銷售額,併同調整當年度進項稅額不得扣抵比例,致虛報進項稅額,除遭補稅外,尚應依加值型及非加值型營業稅法第51條第1項第5款規定裁處罰鍰。
該局呼籲,兼營投資業務之營業人取得投資國內及國外有價證券獲配之現金股利及未分配盈餘轉增資之股票股利,均應彙總併入當年度最後一期營業稅免稅銷售額,計算不得扣抵之進項稅額,如因疏忽或不諳法令致未依規定計算調整稅額者,在未經檢舉或稽徵機關進行調查前,自動補報及補繳所漏稅款並加計利息者,可適用稅捐稽徵法第48條之1規定免予處罰。

營利事業依所得基本稅額條例規定計算之一般所得稅額低於基本稅額者,其差額不得以投資抵減稅額減除

財政部臺北國稅局表示,營利事業依所得基本稅額條例規定計算之一般所得稅額低於基本稅額者,其應納之所得稅,除按所得稅法及其他相關法律規定計算認定外,應另就基本稅額與一般所得稅額之差額認定之,且該差額不得以其他法律規定之投資抵減稅額減除之。
該局進一步說明,訂定所得基本稅額條例之目的,在避免因適用租稅減免規定而造成繳納稅負偏低之情形,爰營利事業一般所得稅額高於或等於基本稅額者,依一般所得稅額繳納所得稅;一般所得稅額低於基本稅額者,除應按一般所得稅額繳納所得稅外,尚須就基本稅額與一般所得稅額差額繳納所得稅,該差額不得以投資抵減稅額減除之,以符所得基本稅額條例立法意旨。
該局舉例說明,甲公司110年度營利事業所得稅結算申報課稅所得為-900萬元(=全年所得700萬元-停徵之證券、期貨交易所得1,600萬元),依所得稅法計算之一般所得稅額為0元,基本稅額為78萬元〔=(課稅所得-900萬元+停徵之證券、期貨交易所得1,600萬元 -扣除額50萬元)×基本稅率12%〕,惟甲公司於計算基本稅額後,又申報減除投資抵減稅額30萬元,因與前揭規定不符,經該局剔除列報之投資抵減稅額,並補徵稅款30萬元。
該局呼籲,營利事業於申報基本所得稅額時,應依所得基本稅額條例相關規定正確計算應繳納之基本稅額,以免因不符規定遭調整補稅。

旅宿業者銷售住宿券或餐券,應注意開立發票時點

財政部北區國稅局說明,依「營業人開立銷售憑證時限表」(下稱時限表)規定,旅宿業者有別於一般買賣業,應於「結算時」開立統一發票,因此營業人雖於銷售住宿券時先收款,得暫免開立統一發票,俟消費者持住宿券入住結算時,再行開立統一發票即可;另依時限表規定一般飲食業,憑券飲食者應於「售券時」開立發票,旅宿業者有單獨銷售餐券仍應比照一般飲食業者於銷售餐券時開立統一發票。
該局舉例,甲飯店為連鎖型飯店,本(112)年度11月1日至30日舉行線上旅展,於飯店網站銷售自家的聯合住宿券1張新臺幣(下同)3,000元,吃到飽自助餐券1張800元,民眾可憑聯合住宿券或餐券於甲飯店任何一家分店住宿或用餐,乙君於本年11月10日於該飯店網站線上購買電子住宿券5張,電子餐券5張,並以信用卡支付19,000元。甲飯店應於銷售餐券時開立4,000元發票與乙君;另住宿券之發票可於乙君實際至該飯店住宿結算時開立。
該局呼籲,旅宿業者自我檢視於銷售餐券時,或銷售住宿券於結算時有無依規定開立統一發票,如有發現未依規定開立或短漏開統一發票情事,在未經檢舉及稽徵機關或財政部指定之調查人員進行調查前,主動向稽徵機關補報並補繳所漏稅款及加計利息者,即可適用稅捐稽徵法第48條之1規定免予處。

營利事業於國外設置發貨倉庫,銷貨收入認定規定

財政部臺北國稅局表示,營利事業於國外設置發貨倉庫,先將貨品運送至國外發貨倉庫存放,應提示會計師簽證之收入調節表及存貨盤點等證明資料,以憑核認銷貨收入。
該局說明,營利事業在國外設置發貨倉庫,應於貨品出口至國外發貨倉庫時,先按出口報單所載價格申報零稅率銷售額,嗣於年度營利事業所得稅結算申報時,其已實際出售者,應按實際銷售價格調整營業收入,並檢附當地合格會計師簽證之收入調節表及存貨盤點資料,以憑核認;惟營利事業如係委託國內會計師赴國外發貨倉庫所在地進行存貨盤點,並可提出相關證明者,亦可憑該會計師之收入調節表及存貨盤點資料,核實認定其實際銷售價格。至所稱收入調節表,並無特定格式,惟應能顯示自國內出口時申報之銷售金額及數量,及國外實際銷售之金額及數量及上開之調節數。
該局舉例說明,甲公司為拓展海外銷售市場,縮短供貨時程,110年度先行將貨物新臺幣(下同)1億元出口至海外發貨倉庫,並就110年底尚未出售3千萬元部分,於當年度營利事業所得稅結算申報書之營業收入調節表中調減,惟查甲公司並未委託當地合格會計師或國內會計師至海外發貨倉庫進行存貨盤點,據以證明該部分存貨確未出售,亦無法提示其實際銷售價格及會計師簽證之收入調節表等資料,故該局按查得資料予以調整補稅。

境內自然人向境外電商購買電子勞務應取得定價內含營業稅之雲端發票

財政部臺北國稅局表示,境內自然人向在中華民國境內無固定營業場所之外國事業、機關、團體、組織(下稱境外電商),購買電子勞務應取得定價內含營業稅之雲端發票。
該局說明,依加值型及非加值型營業稅法(下稱營業稅法)第32條第2項及統一發票使用辦法第7條之1規定,境外電商營業人銷售電子勞務予境內自然人,應開立定價內含營業稅之雲端發票交付消費者,並以民眾消費時留存之電子郵件信箱作為儲存雲端發票之載具。當境外電商電子郵件載具所儲存之雲端發票幸運中獎時,財政部電子發票整合服務平台(下稱大平台)會主動寄送中獎通知,中獎通知信內含發送一次性密碼之連結,消費者得於領獎期間持此密碼(48小時內有效)到超商多媒體事務機(KIOSK)列印中獎發票證明聯,即可於實體通路兌獎據點(如四大超商、全聯、第一銀行及彰化銀行等)領獎。

網路賣家應注意營業稅問題

財政部北區國稅局表示,個人以營利為目的透過網路銷售貨物或勞務當月銷售額已達起徵點時〔貨物:新臺幣(下同)8萬元,勞務:4萬元〕,應即向住(居)所或戶籍所在地國稅局辦理稅籍登記。
該局進一步表示,依加值型及非加值型營業稅法(下稱營業稅法)第28條規定,營業人有固定營業場所,應於開始營業前向營業地址所在地國稅局辦理稅籍登記;有別於一般有實體店面之營業人,財政部規定個人以營業為目的透過網路銷售貨物或勞務,其當月銷售額未達起徵點者,得暫時免向國稅局辦理稅籍登記,以降低徵納雙方成本,倘當月銷售額已達起徵點時,應即向住(居)所或戶籍所在地國稅局辦理稅籍登記。
該局舉例,甲君於乙網路平台銷售少女服飾,於111年10月開始於乙網路平台銷售服飾,該月份銷售額只有7萬餘元,同年11月間為迎接雙11購物節舉辦優惠活動吸引消費者購買,銷售量爆紅,當月銷售額即有50萬餘元(已達起徵點),嗣該局查獲甲君111年11月至112年6月間銷售額合計817萬餘元,未向國稅局辦理稅籍登記,除補徵營業稅額40萬餘元外,並依營業稅法第45條、第51條第1項第1款及稅捐稽徵法第44條規定,擇一從重處罰鍰20萬餘元。
該局呼籲,賣家以網路方式銷售貨物或勞務應自行檢視,如有應辦理稅籍登記之情事,在未經檢舉及未經稽徵機關或財政部指定的調查人員進行調查前,向住(居)所或戶籍所在地國稅局辦理稅籍登記,並自動補報補繳所漏稅款及加計利息者,可依稅捐稽徵法第48條之1規定免予處罰。

死亡前2年內贈與配偶之財產應併入遺產申報,以免遭處罰鍰

財政部臺北國稅局說明,配偶相互贈與之財產,依遺產及贈與稅法規定,不計入贈與總額,免課徵贈與稅,但死亡前2年內贈與配偶之財產,仍應依遺產及贈與稅法第15條規定,視為被繼承人之遺產,併入其遺產總額課稅,倘未申報被查獲者,除需補稅外並應處以罰鍰,不可不慎。
該局舉例說明,甲君年事已高,因不慎摔倒,住院期間覺得應事先規劃一下身後事,乃於111年1月間其意識仍清楚時,將名下存款新臺幣(下同)3,000萬元以轉帳方式贈與配偶乙君。嗣甲君於112年1月間死亡,生存配偶乙君誤以為被繼承人贈與之存款3,000萬元,為配偶間贈與財產,不用課徵贈與稅,亦免課徵遺產稅,而未列入甲君遺產申報遺產稅,經該局查獲,將該存款3,000萬元併入遺產總額,核定補徵遺產稅額600萬元,並處以罰鍰。
該局提醒,納稅義務人辦理遺產稅申報時,應注意被繼承人死亡前2年內贈與財產情形,如有贈與屬遺產及贈與稅法第15條規定對象之財產,仍應併入被繼承人遺產總額申報遺產稅,以免遭補稅處罰。

納稅義務人應核實申報個人房地交易之成本及費用,倘經稽徵機關查獲虛報者,將補稅並處罰

財政部臺北國稅局表示,個人出售105年1月1日以後取得之房屋、土地,於申報房地合一所得稅時,如將持有該房地期間所支付能增加房屋價值或效能且非2年內所能耗竭之增置、改良或修繕費(下稱裝修費),包含於可減除成本中減除,應有裝修之事實,並檢附相關之憑證。
該局舉例說明,納稅義務人甲君於111年12月間出售其同年5月間取得之房屋、土地,於申報個人房地合一所得稅時,提示估價單及統一發票列報裝修費230萬元,經該局函請甲君提示裝修契約及給付證明等相關裝修事證,甲君僅提示裝修後之房屋室內相片數張,並無法提示其他證明文件。
該局為求慎重,另請買方說明交屋時之房屋現況是否有經裝修情形及提示相關佐證資料,經買方表示交屋時僅有冷氣機、床板及床墊等基本傢俱並提示點交房屋時之相片,然其提示之相片與甲君提示之裝修後相片不符,該局爰請甲君再次說明,甲君始承認並無裝修情事,而係以不實之單據虛報費用,該局爰自可減除成本剔除裝修費230萬元,核定補徵稅額103.5萬元(230萬元x適用稅率45%)並裁處罰鍰。
該局呼籲,納稅義務人辦理個人房地合一所得稅申報時,切勿心存僥倖以不實之契約書或統一發票等虛報裝修費逃漏稅捐,以免遭補稅及裁罰。若有前揭情事,在未經檢舉、未經稽徵機關或財政部指定之調查人員進行調查前,主動向戶籍所在地稽徵機關補報並補繳所漏稅款及加計利息者,可依稅捐稽稽徵法第48條之1規定,免予處罰。

營利事業接獲112年度營利事業所得稅核定暫繳稅額繳款書,請於112年11月16日至30日繳納

財政部臺北國稅局表示,112年度營利事業所得稅核定暫繳稅額補徵案件之繳納期間為112年11月16日至11月30日。經統計該局所轄,本次核定補徵案件計1,355件,補稅金額為3.5億元,該局將陸續寄發核定暫繳稅額繳款書,營利事業於收到後請儘速在繳納期限內繳納。
該局說明,本次核定補徵案件,係營利事業逾10月31日仍未辦理暫繳申報或繳納暫繳稅額,稽徵機關按其111年度營利事業所得稅結算申報應納稅額二分之一為暫繳稅額,加計1個月之利息,一併填具暫繳稅額核定通知書連同核定暫繳稅額繳款書,通知該營利事業於期限內繳納。營利事業接獲核定通知書及繳款書後,如有疑義,請儘速向所在地國稅局所屬分局、稽徵所查詢。
該局指出,目前繳稅管道非常多元,納稅義務人除可持繳款書至各代收稅款金融機構繳納(郵局不代收)外,應繳納稅額在3萬元(含)以下者,可至統一、全家、來來(OK)及萊爾富等四家便利商店繳納;亦可利用信用卡、自動櫃員機(ATM)、晶片金融卡或活期存款帳戶轉帳繳稅。多元繳稅管道的操作方式,於繳款書有詳載說明,請參考運用。
該局呼籲,請納稅義務人留意繳納截止日,逾期繳納除僅能至代收稅款金融機構繳納外(郵局不代收),尚需繳納滯納金及滯納利息,既費時又增加負擔;滯納金按應繳稅額每逾3日加徵1%(最高加徵至10%),滯納利息則自滯納期限屆滿之次日起至繳納之日止,依郵政儲金1年期定期儲金固定利率按日計息,請納稅義務人注意,以免影響自身權益。

個人出售未上市櫃且非屬興櫃股票交易所得,應計入個人基本所得額課稅

財政部中區國稅局虎尾稽徵所表示,個人交易未上市、未上櫃及未登錄興櫃之公司所發行或私募之股票、新股權利證書、股款繳納憑證及表明其權利之證書(以下簡稱未上市櫃股票)之交易所得,自110年1月1日起應計入個人基本所得額課稅。但其發行或私募公司屬中央目的事業主管機關核定之國內高風險新創事業公司,且交易時該公司設立未滿5年者,免予計入。
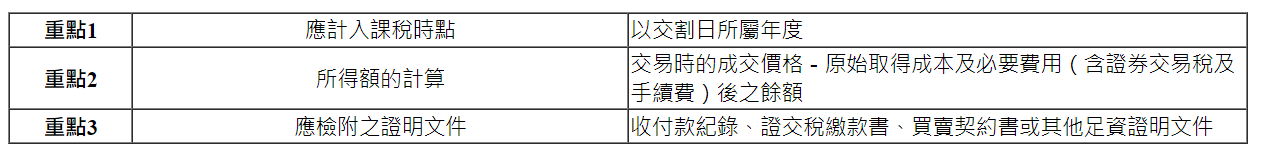
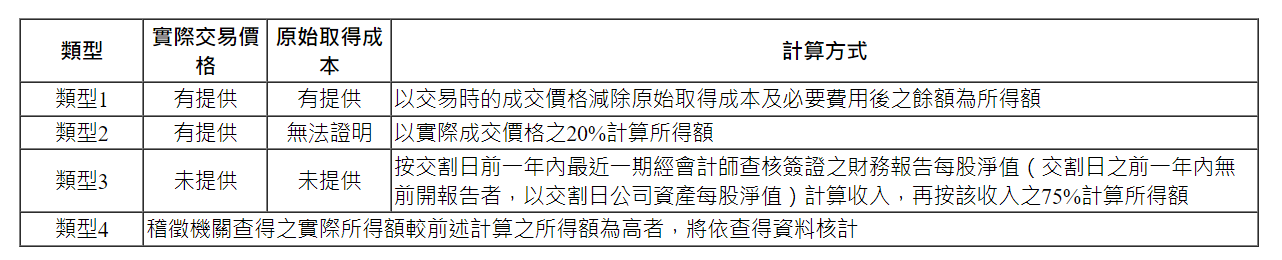
該所說明,上述之課稅規定自110年1月1日施行,民眾若有未上市櫃股票交易所得或損失者,記得於每年5月綜合所得稅結算申報時,依規定計入個人基本所得額申報,申報3重點如下:

該所進一步說明,上述所得額之計算方式有4種類型如下:

台商大陸資金往來合規風險分析

台商要理解銀行的反洗錢、外匯合規等義務,才能在最低風險下進行資金安排。
台商在大陸進行資金調度,需從銀行端考慮銀行的反洗錢及外匯合規等義務,瞭解銀行關注的重點,才不會給自己帶來稅務等因資金往來引發的風險。
由於大陸銀行需履行反洗錢義務,因此銀行必須對公司資金交易進行監控,大陸銀行對企業的資金交易監控分為兩個層面:
一、大額交易
根據《金融機構大額交易和可疑交易報告管理辦法》(中國人民銀行令〔2016〕第3號)規定,大額交易的標準為:
1.當日單筆或累計交易人民幣5萬元以上(含)、外幣等值1萬美元以上(含)的現金收支、結售匯等。
2.非自然人客戶銀行帳戶,與其他的銀行帳戶發生當日單筆或累計交易人民幣200萬元以上(含)、外幣等值20萬美元以上(含)的款項劃轉。
3.自然人客戶銀行帳戶,與其他銀行帳戶發生當日單筆或累計交易人民幣50萬元以上(含)、外幣等值10萬美元以上(含)的境內款項劃轉。
4.自然人客戶銀行帳戶,與其他的銀行帳戶發生當日單筆或累計交易人民幣20萬元以上(含)、外幣等值1萬美元以上(含)的跨境款項劃轉。
對符合上述定義的交易,銀行必須在交易發生日起的五個工作日內,向大陸反洗錢監測分析中心提交大額交易報告。
二、可疑交易
上述的3號文還規定,當銀行發現或有合理理由懷疑客戶、客戶的資金或其他資產、客戶的交易或試圖進行的交易,與洗錢、恐怖融資等犯罪活動相關,即可提交可疑交易報告。
從上述規定可以看出,大額交易有明確判斷標準,符合條件的大額交易每筆均會被申報,類似於常規報告。可疑交易的標準,則由銀行根據相應法規自行制定,需從客戶的身份識別到交易的異常情形等多角度判斷。相較大額交易,可疑交易已具備異常特徵,因此一旦資金往來被銀行識別為可疑交易,那是非常嚴重的事。
對存在可疑交易的帳戶,銀行可能會採取限制帳戶的交易方式、交易金額等措施。需注意的是,頻繁的公轉私、私轉公交易,可能會涉及虛開增值稅發票、隱匿收入偷逃稅款等行為,由於逃稅屬於洗錢的上游犯罪之一,因此銀行有報告此類異常交易的義務。
金稅四期目前已實現「以數治稅」的目標,稅務部門完全可根據資金交易異常,再結合企業其他資訊進行綜合判斷,以確定企業是否真的有逃稅行為。台商在資金調度中需注意公轉私、私轉公帳戶交易的頻率、交易的合理性及必要性,避免反洗錢帶來的帳戶被管控和補稅風險。
另一方面,台商在貿易項下的跨境資金調度,還須符合外管局的規定。比如被外匯分類為A類的台商,30天以上(不含)的預收貨款、預付貨款,或90天以上(不含)的延期收款、延期付款等,都需在貨物進出口或收付匯業務實際發生日起的30天內,通過貨物貿易監測系統,向所在地外管局報送對應的預計收付匯,或進出口日期等資訊。
如未履行上述報告義務,則外管局可能將企業的外匯評級降為B類甚至C類,那台商的貿易相關外匯業務就會受到限制,自然會對台商日常經營造成影響。
資本項下的跨境資金調度,則需進行相應登記或資訊變更登記,比如境外股東發生變更,未及時辦理股東變更登記,也會影響後續利潤匯出作業;至於外債期限變更,則需辦理相應的外債簽約變更登記等;另外,資金用途也需符合資本項下的使用規定,不能挪作他用,才能避免外匯被處罰的風險。

大陸公司法草案恢復股東應限期繳足資本 勤業籲台商注意

大陸公司法草案日前進行第三次審議稿審議,為完善註冊資本認繳登記制度,維護資本充實和交易安全,明訂全體股東認繳的出資額,由股東按照公司章程的規定,自公司成立之日起五年內到位,恢復股東應限期繳足股本。
勤業眾信聯合會計師事務所稅務部資深會計師徐曉婷表示,公司應在企業資訊公示系統公示有限責任公司股東認繳和實繳的出資額、出資方式和出資日期,股東股權轉讓等股權變更資訊。
徐曉婷提醒,在公司法草案正式施行前,公司應盤點是否仍有股東尚未繳足認繳之資本,可選擇:一、盡速將未繳足的資本完成注資;二、若原認繳之股東因故改變認繳計畫,也可將認繳出資額進行轉讓,由受讓人承擔繳納該出資的義務;三、若已確定不繳足資本者,應辦理減少註冊資本額。
在台灣,則應向經濟部投資審議司做相應作業,包括:一、當原認繳出資之股東完成對中國大陸公司的出資時,須備妥出資證明文件,在實行投資後六個月內完成報備;二、若將未出資的認繳資本進行轉讓,當受讓方為台灣地區的投資人,須在轉讓認繳資本前事先向投資審議司申請許可,並在完成認繳之出資後,進行報備;三、若辦理減少註冊資本額,雖未有實際資金注入大陸公司,仍需向投資審議司申報註銷原先申請的投資額度,以免占用可對大陸投資的額度。
徐曉婷提醒,有大陸關係企業的公司,應確認目前公司的認繳資本出資情形,盡速將未繳足的資本辦理相關後續作業,以免待立法正式通過後,已屆成立期限超過五年的公司仍有未繳足的資本,在當地經營上面臨一些限制,目前實務上已有公司因資本金未到位而被限制盈餘不能匯出,建議公司盡早調整以減少未來面臨主管機關的挑戰及作業不確定性。


LSATaxnews 電子週報112年10月30日-112年11月03日

  • 營利事業列報關係人利息支出,應注意限額規定
  • 營利事業取自環境部老舊車輛汰舊換新補助款,屬非營業收入,不得列為購車成本之減項
  • 執行業務者列支複委託費應有複委託業務之事實,且以原取得報酬金額範圍內為限
  • 營利事業出售不動產所得歸屬年度,原則上以所有權移轉登記日為準,但所有權未移轉登記予買受人以前,應以實際交付日期為準
  • 納稅義務人欠繳稅款致財產遭禁止處分,須繳清稅款或提供擔保,始得辦理塗銷
  • 店家銷售商品(貨物或勞務)定價應內含營業稅並開立統一發票
  • 營利事業債務逾請求權時效未給付者,應於時效消滅年度轉列其他收入
  • 國稅局加強查核營業人購買儲值金抵付貨款,銷貨時漏開發票情事
  • 個人出售未上市、未上櫃且未登錄興櫃股票之所得須申報課稅
  • 符合條件之扣繳義務人申請核定境外電商適用淨利率及境內利潤貢獻程度之四要件
  • 出售個人買賣取得之房屋、土地,申報房屋土地交易所得稅時應以實際付款金額列報取得成本
  • 外債政策影響台資銀行跨境業務分析

營利事業列報關係人利息支出,應注意限額規定

財政部臺北國稅局表示,營利事業對關係人之負債占業主權益比率超過規定標準者,超過部分之利息支出不得列為費用或損失,並於辦理營利事業所得稅結算申報時,應將對關係人之負債占業主權益之比率及相關資訊,於結算申報書揭露。
該局進一步說明,為避免營利事業藉由大量關係人借款替代股權出資,弱化資本、影響稅制公平,依據所得稅法第43條之2及「營利事業對關係人負債之利息支出不得列為費用或損失查核辦法」規定,營利事業直接或間接對關係人之負債占業主權益比率超過規定標準3比1者,超過部分之利息支出,不得列報為費用或損失。所稱「關係人之負債占業主權益之比率」,係依「當年度每月平均各關係人之負債合計數÷當年度每月平均業主權益合計數」計算之。
該局舉例說明,甲公司112年度帳載關係人利息支出新臺幣(下同)900萬元,當年度每月平均關係人負債之合計數為3億6,000萬元,每月平均業主權益之合計數為6,000萬元,其關係人負債3億6,000萬元占業主權益6,000萬元之比率為6比1,超過前述規定標準3比1部分之利息支出為450萬元〔計算式=當年度關係人利息支出900萬元*(1-3/6)〕,甲公司於辦理112年度營利事業所得稅結算申報時,應自行調減利息支出450萬元,並依規定填載於申報書第B1頁及揭露相關資訊。

營利事業取自環境部老舊車輛汰舊換新補助款,屬非營業收入,不得列為購車成本之減項

財政部高雄國稅局說明,依貨物稅條例第12條之6規定,自106年8月18日起至115年12月31日止,報廢符合下列規定之大客車、大貨車、大客貨兩用車、代用大客車、大型特種車,並購買上開車輛新車且完成新領牌照登記者,該等新車應徵之貨物稅每輛減徵新臺幣40萬元。但應徵稅額未達新臺幣40萬元者,減徵稅額以應徵稅額為限。
該局進一步說明,依上開法條規定退還減徵之貨物稅稅額,實質上為購買車輛成本或費用之減少,非屬所得性質,應將該退還稅額列為固定資產成本或當年度費用之減項;而營利事業取自環境部之車輛汰舊換新補助款,係屬政府補助款性質,不得將該款項列為購買車輛成本或費用之減項,應列入營利事業112年度非營業收入,並依所得稅法第24條規定併入計算營利事業所得額。
以個案運輸公司為例,112年6月報廢老舊大型柴油車並購置符合退還減徵貨物稅及車輛汰舊換新補助規定之新大型車1輛,取得成本400萬元,帳列固定資產,於同年7月取得退還減徵之貨物稅額40萬元及環境部汰舊換新補助款3萬1千元,則該貨物稅退稅額40萬元應自資產成本400萬元中減除,但環境部車輛汰換補助款3萬1千元則應列為該公司112年度非營業收入,不得自資產成本項下減除。

執行業務者列支複委託費應有複委託業務之事實,且以原取得報酬金額範圍內為限

財政部臺北國稅局表示,執行業務者委託其他業者辦理業務列支複委託費,應有複委託業務之事實,其支付之複委託費超出原取得報酬者,不予認定。
該局說明,依執行業務所得查核辦法第32條規定,執行業務者以受委託業務之全部或一部,委託其他執行業務者經辦,或委託專營提供勞務之營利事業辦理,而支付之委託費,准予認定。支付複委託費超出原取得報酬者,超出部分不予認定。複委託費應立有合約或書立委託書並提供查核,經查獲複委託費係屬虛構或無複委託業務之事實者,除剔除費用外,並應依所得稅法第110條規定處罰。
該局舉例說明,近期查核某建築師事務所110年度執行業務所得案件,該業者帳列支付甲公司複委託費新臺幣(下同)300萬元,雖已檢附複委託契約書、甲公司開立之統一發票及付款證明供核,惟經該局查核發現該業者原接受委託業務約定報酬僅200萬元,爰依前揭查核辦法規定,將複委託費超出原取得報酬金額100萬元予以剔除補稅。

營利事業出售不動產所得歸屬年度,原則上以所有權移轉登記日為準,但所有權未移轉登記予買受人以前,應以實際交付日期為準

中區國稅局彰化分局表示,依營利事業所得稅查核準則規定,營利事業出售不動產,其所得歸屬年度之認定,應以所有權移轉登記日期為準,但所有權未移轉登記予買受人以前,已實際交付者,應以實際交付日期為準。
該分局說明,日前查核某建設公司110年度營利事業所得稅結算申報案,發現該公司當年度出售建案中有2戶房地交易未列入申報,該公司主張因買方之銀行借款延遲貸放,房地尾款於111年1月才交付,是實際交付日期在111年度,故未將該2筆房地銷售收入列報於110年度。惟經查核,該公司不動產所有權移轉登記日期分別為110年12月9日及同年12月27日,因此,該建設公司出售不動產之所得應歸屬於110年度,而非實際收取價金之111年度,是除依法補徵該公司營利事業所得稅外,並處以所漏稅額2倍以下之罰鍰。
該分局特別提醒,依所得稅法規定,營利事業會計基礎係採權責發生制,所以在會計期間內已確定發生的收入及費用,無論有無現金收付,都要依法辦理營利事業所得稅結算申報,當出售不動產之簽約日、所有權移轉登記日、價金實際交付日分屬不同年度時,應注意所得歸屬年度之規定。

納稅義務人欠繳稅款致財產遭禁止處分,須繳清稅款或提供擔保,始得辦理塗銷

財政部臺北國稅局表示,依稅捐稽徵法第24條第1項第1款規定,納稅義務人欠繳應納稅捐者,稅捐稽徵機關得就納稅義務人相當於應繳稅捐數額之財產,通知有關機關,不得為移轉或設定他項權利。
該局說明,所稱「欠繳應納稅捐」係指依法應由納稅義務人繳納之稅捐,未於規定期間內繳納者。稽徵機關為使租稅債權獲得保全,避免納稅義務人藉由移轉財產所有權或設定他項權利等方式規避強制執行,得就欠繳稅款達一定金額以上之大額欠稅者,通知有關機關就其所有財產辦理禁止處分登記;納稅義務人如欲塗銷禁止財產處分登記,須繳清全數欠繳應納稅捐或提供相當於欠繳應納稅捐數額之財產作為擔保。
該局舉例說明,甲公司110年度營利事業所得稅經核定補徵稅額2,900萬餘元,稅額繳款書已合法送達,甲公司逾繳納期限仍未繳納,亦未提供相當之擔保,該局遂請地政機關就甲公司名下3筆不動產,辦理禁止移轉或設定他項權利登記。甲公司表示該不動產已與他人簽訂買賣契約,亟需辦理移轉過戶,經該局說明因本案繳款書已合法送達,未於規定期限內繳納稅款,係屬欠繳應納稅捐,依法辦理禁止財產處分。甲公司遂提供負責人個人存單3,000萬元作為擔保,該局立即塗銷禁止財產處分登記,甲公司名下之不動產得以順利過戶。
該局呼籲,納稅義務人如因資金需求,需出售財產變現,但因欠繳應納稅捐致財產遭稅捐稽徵機關為禁止處分,一時又無法繳清全部欠稅時,可申請由本人或第三人提供相當於欠繳應納稅捐數額之財產作為擔保,以塗銷禁止財產處分登記。

店家銷售商品(貨物或勞務)定價應內含營業稅並開立統一發票

財政部高雄國稅局說明,按加值型及非加值型營業稅法(以下簡稱營業稅法)第32條第2項及第3項規定,營業人對於應稅貨物或勞務之定價,應內含營業稅,亦即應稅商品應標示含稅之定價為銷售價格。買受人為營業人時,其銷項稅額應與銷售額於統一發票上分別載明;買受人為非營業人時,應以定價開立統一發票。
該局進一步舉例說明,依買受人身分不同,開立統一發票種類及金額填寫方式也不同,以定價新臺幣(下同)10,500元為例,買受人為營業人時,應開立三聯式統一發票並記載銷售額10,000元、營業稅額500元及定價之金額總計10,500元;買受人為非營業人(一般民眾),應開立二聯式統一發票並記載定價之金額總計10,500元。營業人對於應稅貨物或勞務之定價,未依規定內含營業稅,經國稅局通知限期改正,屆期未改正者,將依營業稅法第48條之1規定,處1,500元以上15,000元以下罰鍰。另如涉及短漏開統一發票逃漏營業稅,將依營業稅法第51條及稅捐稽徵法第44條規定處罰。

營利事業債務逾請求權時效未給付者,應於時效消滅年度轉列其他收入

財政部中區國稅局表示,營利事業帳載應付未付之帳款、費用、損失及其他各項債務,逾請求權時效尚未給付者,依所得稅法第24條第2項規定,應於時效消滅年度轉列其他收入,俟實際給付時,再以營業外支出列帳,以正確計算營利事業之損益。
該局進一步說明,請求權消滅時效依民法第125條至第127條規定,可分為一般時效及短期時效。一般時效因15年間不行使而消滅;短期時效又分為5年及2年,5年者如利息、紅利、租金、贍養費、退職金等,另短期時效2年,如商品貨款、運費、承攬報酬、代墊款等,請求權如未在時效內行使將因而消滅。惟請求權可行使之日如與帳載債務發生日期不同,或有時效中斷情事,致未逾請求權時效者,營利事業應提示證明文件供稽徵機關憑以核實認定。
該局舉例說明,甲公司於107年間進貨,其應付貨款截至110年底尚未給付,亦無請求權時效中斷之情形,該筆應付貨款之請求權時效已逾2年,則甲公司於辦理110年度營利事業所得稅結算申報時應將該筆已逾請求權時效之應付貨款轉列其他收入,俟實際給付發生年度,再以營業外支出列帳。

國稅局加強查核營業人購買儲值金抵付貨款,銷貨時漏開發票情事

財政部北區國稅局表示,每年10月至12月間為各大百貨公司及大型電子商務平台的週年慶,業者為刺激消費會舉辦購物滿額回饋促銷活動。此外,銀行為鼓勵持卡人刷卡消費,也會推出刷卡滿額送的優惠;而營業人則會藉業者推出促銷活動時,採用刷卡方式大量購進儲值金,以賺取購物滿額及信用卡刷卡滿額的雙重回饋,嗣欲採購之商品有特價時以儲值金抵付消費金額,降低進貨成本,再於其他電商平台或實體店面銷售,以賺取差價。
該局表示,倘電商平台販售之儲值金性質為電子形式商品禮券,該平台業者於消費者購買後自動存到其於該平台的帳戶,嗣消費者於該平台購進商品時以儲值金扣抵。營業人購進儲值金倘係為購買貨物轉供銷售,嗣購買商品時利用儲值金扣抵貨款,應於銷售該商品時應依加值型及非加值型營業稅法(下稱營業稅法)第32條的規定,開立統一發票並按同法第35條規定報繳營業稅。
該局舉例,轄內甲公司於B電商平台及實體店面銷售家庭日常用品,為取得大量的滿額回饋金,110年利用A電商平台週年慶時購進儲值金計新臺幣(下同)1,800萬元;嗣後於A電商平台購買大量家庭日常用品並以儲值金及滿額回饋金抵付,惟甲公司嗣後銷售該商品時漏未開立統一發票計2,000萬元,經該局查獲除補徵營業稅額100萬元外,並依營業稅法第51條第1項第3款及稅捐稽徵法第44條規定擇一從重處50萬元罰鍰。
該局提醒營業人自行檢視,銷售貨物或勞務涉有短漏開統一發票並短漏報銷售額之情形者,在未經檢舉或未經稽徵機關調查前自動補報補繳稅款,依稅捐稽徵法第48條之1規定可免處罰。

個人出售未上市、未上櫃且未登錄興櫃股票之所得須申報課稅

財政部中區國稅局豐原分局表示,依所得基本稅額條例第12條規定,個人交易未在證券交易所上市或未在證券商營業處所買賣之公司所發行或私募之股票、新股權利證書、股款繳納憑證及表明其權利之證書(下稱未上市櫃股票),其所得應計入個人基本所得額課稅,該分局提醒民眾留意,以免因短漏報而遭補稅處罰。
舉例說明:甲以每股23元購買A公司未上市櫃股票33萬餘股,110年間以每股成交金額49.45元出售,惟甲君未將該筆所得計入110年度個人基本所得額並申報。案經查獲核定基本所得額為872萬餘元,補徵稅額46萬餘元,另依該條例第15條第2項規定,裁處罰鍰36萬餘元。
納稅義務人如有漏未申報未上市櫃股票交易所得之情事,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向稅捐稽徵機關補報並補繳所漏稅款者,可適用稅捐稽徵法第48條之1規定,免予處罰。

符合條件之扣繳義務人申請核定境外電商適用淨利率及境內利潤貢獻程度之四要件

財政部北區國稅局表示,隨著網路交易興起,跨境電子勞務交易熱絡,境外電商取得我國來源收入得自行或授權代理人事先申請核定淨利率及境內利潤貢獻程度,使我國營利事業(扣繳義務人)得據以計算所得額及扣繳稅款,惟實務上部分境外電商於合約約定由國內營利事業負擔該筆所得之扣繳稅款,或未授權國內營利事業代理申請核定淨利率及境內利潤貢獻程度,或未告知國內營利事業淨利率及境內利潤貢獻程度申請核定之結果,致扣繳義務人仍須按給付額依規定扣繳率扣繳稅款,造成資金積壓情形。
為使國內營利事業合理計算給付境外電商所得之扣繳稅款,減少事後申請退稅作業及減輕國內營利事業租稅負擔,財政部於110年12月16日發布台財稅字第11000061700號令併同修訂相關作業要點,新增扣繳義務人可提示其實際負擔該我國來源收入應扣繳稅款之相關證明文件者,得事前向稽徵機關申請核定該外國營利事業適用之淨利率及境內利潤貢獻程度,並據以計算所得額及扣繳稅款,該局特別整理相關重點如下:
一、申請主體:實際負擔扣繳稅款之扣繳義務人。
二、受理機關:扣繳義務人所在地國稅局。
三、申請類型:申請核定淨利率及境內利潤貢獻程度。
四、應備文件:扣繳義務人實際負擔應扣繳稅款之相關證明文件、合約、外國營利事業主要營業項目、營業內容及境內外交易流程說明。
為使國內營利事業知悉境外電商申請核定之淨利率及境內利潤貢獻程度,財政部公告境外電商經稽徵機關核准名單(查詢路徑:財政部稅務入口網/境外電商課稅專區/營利事業所得稅專區/核准淨利率及境內利潤貢獻程度名單)。

出售個人買賣取得之房屋、土地,申報房屋土地交易所得稅時應以實際付款金額列報取得成本

財政部高雄國稅局表示,依所得稅法第14條之4第1項規定:「第4條之4規定之個人房屋、土地交易所得或損失之計算,其為出價取得者,以交易時之成交價額減除原始取得成本,與因取得、改良及移轉而支付之費用後之餘額為所得額」。所謂取得成本係指實際支付價金,如個人購入房屋、土地於訂定買賣契約書後,與賣方協商折價或銷貨折讓,致實際支付金額小於買賣契約書所載金額,嗣後於出售該房地辦理個人房屋、土地交易所得稅申報時,應以實際支付金額申報取得成本。
該局舉例說明,甲君於106年2月間與建設公司簽訂房地買賣契約書,約定買賣價款新臺幣(下同)1,439萬元,簽約後與建設公司協議折價219萬元,嗣甲君於111年4月間出售該房地,辦理個人房屋、土地交易所得稅申報時,依買賣契約書所載金額申報取得成本1,439萬元,並未扣除價款折讓金額,經該局依匯款明細及建設公司之銷貨折讓單明細表查得其實際僅支付價款1,220萬元(1,439萬元-價款折讓219萬元),乃認定甲君虛列成本219萬元,除補徵稅款並裁處罰鍰。

外債政策影響台資銀行跨境業務分析

新外債政策有利台資銀行開展涉及大陸台商的業務。
台資銀行在大陸要進行跨境直貸有兩種選項,一是根據《中國人民銀行國家外匯管理局關於銀行業金融機構境外貸款業務有關事宜的通知》(銀發〔2022〕27號)規定,由大陸境內銀行(包括外資銀行境內分行)向境外企業發放貸款;其次是境外銀行利用大陸外債政策向境內企業發放貸款,本專欄從政策規定和實務操作兩個層次分析第二種跨境業務模式。
大陸台商利用境外低成本資金的跨境融資方式,主要有「投注差模式」和「全口徑跨境融資模式」,通常跨境融資管理模式一經確定就不能變更。根據《中國人民銀行關於全口徑跨境融資宏觀審慎管理有關事宜的通知》(銀發〔2017〕9號),在全口徑模式下,內(外)資企業跨境融資風險加權餘額(即外債額度)上限,為淨資產×跨境融資槓桿率×宏觀審慎調節參數,其中跨境融資槓桿率為2,調節參數為1,根據2023年7月20日人民銀行的公告,宏觀審慎調節參數上調至1.5,表示企業外債規模可達淨資產三倍。
但需要注意的是,根據《國家外匯管理局關於支援高新技術和專精特新企業開展跨境融資便利化試點的通知》(匯發〔2022〕16號)規定,對符合條件的高新技術和「專精特新」企業,可不適用前述「全口徑」或「投注差」模式,改採用試點業務額度。
也就是上海、江蘇、湖北、廣東、北京、重慶、海南、深圳、寧波的高新技術和「專精特新」企業,可在不超過等值1,000萬美元額度內自主借用外債,而天津、山東、四川、陝西、浙江、安徽、湖南、青島的高新技術和「專精特新」企業,則可在不超過等值500萬美元額度內自主借用外債。
無論是何種方式的跨境融資,對大陸境內企業而言均屬於外債,須按資本項目的外匯規定開立外債帳戶。原則上,只能在債務人所在地銀行開立外債帳戶,若由於經營需要,債務人需要選擇所在地以外的開戶銀行時,應經所在地外管局核准。對於在大陸設立分支機構較少的台資銀行而言,可能面臨較多的,是外債帳戶開立在其他銀行。
2014年6月1日生效的《跨境擔保外匯管理規定》,取消了原來有關對外擔保的條件限制和各種審批要求,大陸台商可以定期存款、不動產、上市公司股票等大陸資產提供擔保。2020年8月,廣東自然資源廳以發文形式明確,港澳銀行憑經公證、轉遞的主體資格證明材料,即可在廣州、深圳、珠海、佛山、惠州、東莞、中山、江門、肇慶等珠三角九市辦理不動產抵押登記。同一港澳銀行在同一不動產登記機構再次辦理不動產抵押登記時,無需重複提交上述材料。
實務中,老早已有台資銀行在上海、廣州等地成功辦理了不動產的跨境抵押,只是各地對於不動產跨境抵押給境外銀行辦理資料不同,比如關於主債權合同和不動產抵押合同是否需要公證的要求不同。由於合同公證成本可能影響客戶借款意願,所以台資銀行須事先向所在地不動產登記部門瞭解相關程序。
此外,境外台資銀行比較頭疼的是如何對大陸境內企業進行徵信調查,對已在大陸設立分行的台資銀行來說,可由客戶提供《企業徵信查詢授權書》,委託大陸分行查詢徵信記錄,再由大陸分行向境外融資分行回饋出具企業客戶資訊查調內容。若其中涉及大陸個人資訊跨境傳輸規定,須遵守《個人信息保護法》關於個人資訊出境的合規路徑。


LSATaxnews 電子週報112年10月23日-112年10月27日

  • 經查獲未申報租賃所得應補徵稅款,逃漏稅額達一定違章標準按所漏稅額處3倍以下罰鍰
  • 營業人出售借名登記土地,應開立應稅統一發票報繳營業稅
  • 公司資金貸與股東或任何他人,應依規定設算利息收入
  • 被繼承人死亡前2年內之贈與併課遺產稅時,已繳納之贈與稅可自應納遺產稅額內扣抵
  • 共有人交易105年1月1日以後變價分割拍賣所取得超出原應有部分權利範圍之房屋、土地,應依規定申報課徵個人房屋土地交易所得稅
  • 營利事業列報交際費,須與業務有關且不超過規定限度,始得認列
  • 營利事業CFC制度自112年度施行
  • CFC制度掌握三步驟,輕鬆完稅
  • 營業人解散或廢止營業時,將餘存貨物分配與股東或出資人,視為銷售貨物,應以時價開立統一發票
  • 個人因他方未履行不動產買賣契約而沒收之定金屬其他所得,應於取得年度申報綜合所得稅
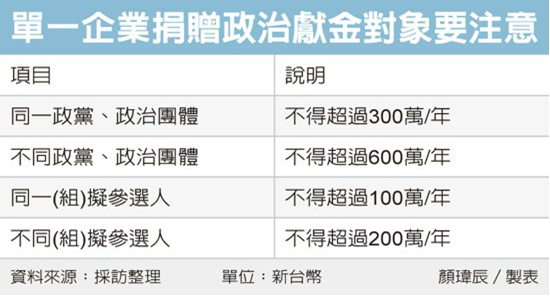
  • 政治獻金抵稅 留意上限
  • 財政部修正裁倍表 營業稅增列「故意」違章加重處分

經查獲未申報租賃所得應補徵稅款,逃漏稅額達一定違章標準按所漏稅額處3倍以下罰鍰

財政部中區國稅局彰化分局說明,有關財產租賃所得之計算,係以全年租賃收入減除必要損耗及費用後之餘額為所得額,至於必要損耗及費用的減除,民眾若能提供具體確實證明文件(如折舊、修理費、地價稅、房屋稅、向金融機構借款購屋之利息等),則可核實減除;如無確實憑證者,依財政部核定的費用標準43%計算減除(但如僅出租土地,僅能減除當年度地價稅)。另出租人如有向承租人收取違約金,非屬提供出租財產收取之代價,屬其他所得,亦應併同申報綜合所得稅。
該分局呼籲,請民眾自行檢視,如有107年至111年度租賃所得尚未申報及繳納稅款者,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前自動補報並補繳稅款者,依稅捐稽徵法第48條之1規定免予處罰,但其補繳之稅款,應自該項稅捐原繳納期限截止之次日起,至補繳之日止,依各年度1月1日郵政儲金一年期定期儲金固定利率按日加計利息,一併徵收。

營業人出售借名登記土地,應開立應稅統一發票報繳營業稅

財政部高雄國稅局表示,營業人購買農地,囿於法令限制,借名登記於他人名下,嗣未取得該地所有權之營業人出售該農地並取得代價,屬債權買賣行為,依財政部101年7月4日台財稅字第10104563040號令規定,應按出售價格開立應稅統一發票與買受人,不適用加值型及非加值型營業稅法(以下簡稱營業稅法)第8條第1項第1款及財政部79年4月26日台財稅第780399554號函之出售土地免徵營業稅及出售土地銷售額得免開立統一發票規定。
該局舉例說明,甲公司101年間以新臺幣(下同)315萬元購入農地,囿於法令限制,將該筆農地借名登記於該公司負責人A君名下,甲公司嗣於110年以315萬元出售該筆農地予A君,因甲公司未取得所有權,該筆交易屬債權買賣行為,甲公司應開立315萬元應稅統一發票交付A君並報繳營業稅,如甲公司未依規定開立統一發票並漏報銷售額及稅額,將依營業稅法第51條第1項3款及稅捐稽徵法第44條規定補稅處罰。

公司資金貸與股東或任何他人,應依規定設算利息收入

財政部高雄國稅局表示,公司屬獨立法人且以營利為目的,為正確計算公司損益並防杜違反營利本旨,若公司將資金貸與他人未收取利息,或約定利息偏低,應設算利息收入課稅;若以借入款項轉貸他人者,則相當於該貸出款所支付的利息,不予認定。
該局進一步說明,依據所得稅法第24條之3第2項規定,公司之資金貸與股東或任何他人而未收取利息,或約定之利息偏低,除屬預支職工薪資者外,應按資金貸與期間所屬年度1月1日臺灣銀行基準利率,計算公司利息收入課稅;另依營利事業所得稅查核準則第97條第11款規定,營業人一方面借入款項支付利息,一方面貸出款項並不收取利息,或收取利息低於所支付利息者,對於相當於該貸出款項支付之利息或其差額,不予認定,如無法查明數筆利率不同之借入款項,何筆係用以無息貸出時,應按加權平均借款利率核算。
該局舉例說明,A公司110年度營利事業所得稅結算申報案,經查得於110年1月1日借入款項2億元、列報利息支出600萬元(借款利率3%),又同日將3億元資金貸與甲君使用並約定利率1%,當年度尚未收回借款。因A公司貸出資金收取利息偏低,應就借入款2億元部分,按借入及貸出資金利率之差額,核減利息支出400萬元【2億元*(借款利率3%-貸出款約定利率1%)】。另貸出款超過借入款1億元部分,應再按110年1月1日臺灣銀行基準利率2.366%與貸出資金約定利率1%之差額,設算利息收入136萬6,000元【1億元*(2.366%-1%)】,調增課稅所得536萬6,000元。
該局特別提醒,公司若有將資金貸與他人未收取利息或收取利息偏低之情形,應自行依貸出資金來源性質,於辦理營利事業所得稅結算申報時,自行依法調減利息支出或調增利息收入,以免遭調整補稅。另各年度營利事業所得稅結算申報書第1頁背面申報須知載有當年度1月1日臺灣銀行之基準利率可供查閱運用。

被繼承人死亡前2年內之贈與併課遺產稅時,已繳納之贈與稅可自應納遺產稅額內扣抵

財政部高雄國稅局表示,繼承人王君來電詢問其父今年8月辭世,因父親曾於今年初將名下一棟房屋及土地贈與孫女,聽朋友說在申報遺產稅時需一併申報,可是贈與當時有繳納贈與稅新臺幣50萬元,已繳之贈與稅,可否扣抵本次遺產稅之應納稅額?
該局說明,依據遺產及贈與稅法第15條規定,被繼承人死亡前2年內贈與配偶、直系血親卑親屬、父母、兄弟姊妹、祖父母及各該親屬配偶之財產,贈與之財產均應併入遺產總額課徵遺產稅,另依據同法第11條第2項規定:「被繼承人死亡前2年內贈與之財產,依第15條之規定併入遺產課徵遺產稅者,應將已納之贈與稅與土地增值稅連同按郵政儲金匯業局1年期定期存款利率計算之利息,自應納遺產稅額內扣抵。但扣抵額不得超過贈與財產併計遺產總額後增加之應納稅額。」
該局進一步說明,孫女是直系血親卑親屬,其今年初受贈自被繼承人之房屋及土地,必須併入被繼承人的遺產總額課徵遺產稅;贈與當時申報繳納的贈與稅及土地增值稅,連同按郵政儲金匯業局1年期定期存款利率計算之利息,自應納遺產稅額內扣抵,但扣抵額不得超過贈與財產併計遺產總額後所增加之應納稅額。

共有人交易105年1月1日以後變價分割拍賣所取得超出原應有部分權利範圍之房屋、土地,應依規定申報課徵個人房屋土地交易所得稅

財政部臺北國稅局表示,個人104年12月31日以前取得之共有房屋、土地於105年1月1日以後經法院裁判變價分割,並由執行法院拍賣,共有人於拍賣程序中,因參與應買或聲明優先承買而取得房屋、土地,且其取得之權利範圍超出原應有部分之權利範圍(下稱原權利範圍)者,嗣再行出售時,應依規定申報個人房屋土地交易所得稅。
該局說明,共有人出售變價分割拍賣程序中,因參與應買或聲明優先承買而取得之房屋、土地,其屬與原權利範圍相當之部分,應以共有人取得原共有房屋、土地之日為取得日,其屬超出原權利範圍之部分,則應以共有人領得權利移轉證書之日為取得日,如取得日在105年1月1日以後,則應依規定申報房屋土地交易所得稅。
該局舉例說明,甲君於101年11月間買賣取得A地1/4持分之權利範圍,嗣因該土地共有人眾多,每人應有部分無法單獨使用,向法院訴請分割共有物,經法院判決變價分割,甲君參與應買,以800萬元取得A地全部之權利範圍(含原權利範圍:A地之1/4持分及超出原權利範圍部分:A地之3/4持分),並於106年6月間領得權利移轉證書,嗣於111年7月間以1,800萬元將A地持分全部出售,惟未依規定申報個人房屋土地交易所得稅,經該局查獲,以其參與應買取得A地權利範圍超出原權利範圍部分(即A地3/4持分之權利範圍)之取得日在105年1月1日以後,屬個人房屋土地交易所得稅課稅範圍,依查得資料核定課稅所得420萬元【成交價額1,350萬元(1,800萬元*3/4)—可減除成本600萬元(800萬元*3/4)—可減除移轉費用30萬元(1,350萬元*3%=40.5萬元,以30萬元為限)—土地漲價總數額300萬元】,並按持有期間(超過5年,未逾10年)適用之稅率20%計算補徵稅額84萬元及裁處罰鍰。
該局呼籲共有人於105年1月1日以後變價分割拍賣程序中,因參與應買或聲明優先承買而取得超出原權利範圍之房屋、土地,嗣出售該超出部分應依規定申報個人房屋土地交易所得稅,以免遭補稅及裁罰。

營利事業列報交際費,須與業務有關且不超過規定限度,始得認列

財政部臺北國稅局指出,依所得稅法第37條及營利事業所得稅查核準則第80條規定,營利事業列報招待或餽贈客戶等交際應酬費用,應取具憑證並經查明與業務有關,於規定限額內,方予認定。
該局舉例說明,甲公司110年度營利事業所得稅結算申報案,列報交際費新臺幣(下同)270萬元,已取具餐飲、量販店業者及百貨公司開立之統一發票,且未超過稅法規定之限額,惟查其支出內容,除與業務有關之招待客戶餐費及購入禮品贈送予客戶等支出220萬元外,尚包含購買生活日用品及藥品等支出50萬元,甲公司無法說明與業務之相關性,依前揭規定尚不得認列,案經剔除與業務無關之支出50萬元,補稅10萬元。

營利事業CFC制度自112年度施行

財政部中區國稅局雲林分局表示,為防杜營利事業藉於低稅負國家或地區成立受控外國企業(Controlled Foreign Company,以下簡稱CFC)保留盈餘不分配,規避我國稅負,我國自今(112)年度起施行營利事業CFC制度,明年申報營利事業所得稅時即適用。
該分局進一步說明,財政部已公告三大類低稅負國家或地區參考名單,供企業適用參考。第一類是關係企業所在國家或地區的營利事業所得稅法定稅率未逾14%者,例如安吉拉(Anguilla)等29個國家或地區;第二類是關係企業所在國家或地區僅就境內來源所得課稅,境外來源所得不課稅或於實際匯回始計入課稅者,例如貝里斯(Belize)等50個國家或地區;第三類是關係企業所在國家或地區對特定區域或特定類型企業適用特定稅率,依個案事實個別判斷者,例如薩摩亞獨立國(Independent State of Samoa)、愛爾蘭共和國(Republic of Ireland)、模里西斯共和國(Republic of Mauritius)及其他國家或地區。以上參考名單仍應以該國家或地區實際情況認定是否符合低稅負國家或地區之規定。
所以營利事業直接或間接持有在我國境外低稅負國家或地區之關係企業股份或資本額合計達50%以上,或具有重大影響力者,在CFC制度施行前,營利事業透過境外公司保留盈餘不分配,可達到遞延稅負效果,該制度施行後,營利事業持有符合定義之CFC,其當年度盈餘將視同分配,營利事業應按其持股比例認列CFC投資收益課徵所得稅。
該分局強調,CFC制度並非加稅措施,而是為防杜營利事業藉由將CFC盈餘保留不分配,規避我國納稅義務,將CFC當年度盈餘視同分配,提前課稅,以完善我國稅制。相關營利事業CFC制度法規及常見問答,可於財政部中區國稅局網站(https://www.ntbca.gov.tw)點選「首頁/主題專區/稅務專區/營利事業所得稅/反避稅專區」查詢CFC制度相關法規及常見問答。

CFC制度掌握三步驟,輕鬆完稅

財政部北區國稅局表示,我國105年7月27日增訂所得稅法第43條之3,建立營利事業受控外國企業(Controlled Foreign Company,下稱CFC)制度,並自112年度正式上路。CFC制度係為防杜營利事業藉於低稅負國家或地區成立CFC以保留盈餘不分配,規避原應負擔我國納稅之義務,規定營利事業將其持有CFC當年度盈餘視同分配,提前認列CFC投資收益課稅,為完善我國公平合理稅制之一環。
為協助營利事業瞭解CFC適用範圍、CFC投資收益計算及避免重複課稅規定,茲將CFC制度簡要歸納以下三步驟:
一、判斷CFC適用範圍:
(一)股權控制或實質控制:營利事業及其關係人直接或間接持有在我國境外低稅負國家或地區之關係企業股份或資本額合計達50%以上或對該關係企業具有重大影響力者,該境外關係企業為CFC。
(二)低稅負國家或地區:依我國現行規定所稱低稅負國家或地區,指關係企業所在國家或地區有下列情形之一者:
1. 法定稅率不超過14%。
2. 僅就境內來源所得課稅,境外來源所得不課稅或於實際匯回始計 入課稅。
3. 對特定區域或特定類型企業適用特定稅率或稅制者,以該特定稅 率或稅制依前述1及2規定判斷之。
(三)豁免門檻規定:為落實CFC制度精神並兼顧徵納雙方成本,倘CFC符合下列要件之一,即可排除適用。
1. CFC於所在地國家或地區有實質營運活動。
2. 個別CFC當年度盈餘在新臺幣(以下同)700萬元以下。但為避免 藉成立多家CFC分散盈餘,如營利事業持有多家CFC且當年度盈餘或虧損合計超過700萬元者,其持有個別CFC當年度盈餘,仍應依規定認列投資收益。
二、計算CFC投資收益:營利事業認列CFC投資收益=【CFC當年度盈餘-依CFC所在國家或地區法律規定提列之法定盈餘公積或限制分配項目-以前年度(自112年度開始)核定各期虧損】×直接持有比率×持有期間。
三、避免重複課稅方式:
(一)屬已依規定認列CFC之投資收益,以後年度實際獲配股利或盈餘時,不再計入所得額課稅。
(二)已依所得來源地稅法規定繳納之股利或盈餘所得稅,於認列投資收益年度申報期間屆滿之翌日起5年內,得申請扣抵或退稅。
(三)計算處分CFC股權損益時,可減除已認列投資收益。
該局特別提醒,營利事業應及早留意自身於明(113)年辦理112年度所得稅結算申報時是否符合CFC適用範圍及準備相關文件,以維護自身權益。如仍有不明瞭之處,可至該局網站(網址為https://www.ntbna.gov.tw)查詢相關法令或撥打免費服務電話0800-000321洽詢,該局將竭誠提供詳細諮詢服務。

營業人解散或廢止營業時,將餘存貨物分配與股東或出資人,視為銷售貨物,應以時價開立統一發票

財政部臺北國稅局表示,營業人如於解散或廢止營業時,將餘存貨物分配與股東或出資人,視為銷售貨物,應以時價開立統一發票申報繳納營業稅。
該局說明,營業人解散或廢止營業時,將餘存貨物分配與股東或出資人,其性質等同於銷售貨物後以現金分配與股東或出資人,依加值型及非加值型營業稅法第3條第3項第2款規定視為銷售貨物,應依同法施行細則第19條第1項第1款及第25條規定,以當地同時期銷售該項貨物之市場價格認定銷售額,開立統一發票報繳營業稅。
該局舉例說明,甲文具批發公司於112年8月10日經主管機關核准解散登記並向稅捐稽徵機關申請註銷稅籍登記,惟甲公司尚有文具存貨1批,經股東會決議平均分配與該公司10位股東,該批貨物時價為新臺幣105萬元(含稅),甲公司應依前開規定開立統一發票報繳營業稅。
該局呼籲,營業人如有上開視為銷售之行為,因一時不察,漏未開立統一發票申報繳納營業稅,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向所轄稽徵機關補報及補繳所漏稅額,可加計利息免予處罰。

個人因他方未履行不動產買賣契約而沒收之定金屬其他所得,應於取得年度申報綜合所得稅

財政部臺北國稅局說明,依據財政部68年1月9日台財稅第30131號函規定,個人與他人訂定不動產買賣契約,因他方放棄承買,而沒收之定金,核屬所得稅法第14條第1項第10類之其他所得,應合併該年度之所得,申報課稅。
該局舉例說明,甲君於110年7月15日與買方乙君簽訂不動產買賣契約,約定買賣總價額為5,000萬元,甲君並依約向乙君收取定金300萬元,後乙君因個人因素而無法履行契約,經雙方解除契約後,甲君遂沒收乙君所支付之定金300萬元。嗣該局查核發現,甲君辦理110年度綜合所得稅結算申報時,漏未申報該筆所得,經重新核算其綜合所得總額,除核定補徵所漏稅額外,並依所得稅法第110條規定,按所漏稅額處2倍以下罰鍰。
該局提醒,民眾如有各類所得漏未申報情事,在未經檢舉、未經稽徵機關或財政部指定之調查人員進行調查前,請儘速依稅捐稽徵法第48條之1規定,自動向戶籍所在地稽徵機關補報並補繳所漏稅款,否則一經查獲,除補稅外將另予處罰。

政治獻金抵稅 留意上限

明年就是總統立委選舉,不少企業可能會捐贈參選人或政黨,不僅表達支持也可列為捐贈費用節稅。財政部台北國稅局提醒,營利事業捐贈政治人物須符合《政治獻金法》規定,若違反法定捐贈總額上限,將不得列報。
台北國稅局指出,單一營利事業若捐款給政黨、政治團體及擬參選人,在辦理營所稅結算申報時,可以不超過所得額10%,列報總額不超過新台幣50萬元範圍內的捐贈費用。

不過國稅局提醒,依據政治獻金法規定,企業對政黨、政治團體及擬參選人,設有每年捐贈總額上限,可分為四種情境。
首先,營利事業對同一政黨、政治團體每年捐贈總額不得超過300萬元;第二,對不同政黨、政治團體每年捐贈總額不得超過600萬元;第三,對同一擬參選人每年捐贈總額不得超過100萬元;第四,對不同擬參選人每年捐贈總額不得超過200萬元。
國稅局提醒營利事業,留意法定總額上限,若違反規定,依政治獻金法、營所稅查核準則規定,將不得列報捐贈費用,無法達到節稅效果。
舉例來說,甲公司2019年捐贈費用帳載結算金額共300萬元,超過列報總額上限50萬元,因此在辦理營所稅結算申報時,自行依法調整列報捐贈費用50萬元。
但經國稅局查核發現,甲公司帳列對不同擬參選人捐贈費用年累計達300萬元,已違反政治獻金法對不同擬參選人每年捐贈總額不得超過200萬元規定,因此整筆都不能列報,遭國稅局刪減這筆50萬費用後,還得補稅10萬元。
此外還必須留意的是,營利事業若有累積虧損尚未依規定彌補,依規定不得捐贈政治獻金,所謂「累積虧損」,是以公司前一年度財務報表為準。
因此,營利事業如依《公司法》規定,將前一年度營業報告書、財報及盈餘分派或虧損撥補議案,提請股東同意或股東會決議後,若無尚未彌補的累積虧損時,當年度捐贈政治獻金才可列報費用。
國稅局呼籲,營利事業在申報捐贈費用時,應注意政治獻金法相關規定,以免申報錯誤遭國稅局追稅。

財政部修正裁倍表 營業稅增列「故意」違章加重處分

財政部修正發布裁倍表,對於針對營業稅各款違章情形,增列「故意」的違章態樣,並且明定其裁罰倍數。
財政部修正發布《稅務違章案件裁罰金額與倍數參考表》加值型及非加值營業稅第51條規定部分。根據《加值型及非加值型營業稅法》51條規定,營業稅納稅義務人逃漏情形,可按所漏稅額處5倍以下的罰鍰,並可以停其營業。
財政部表示,為了使違章案件裁罰更為運定性,經財政部人權工作小組、納稅者保護諮詢會委員、各地區國稅局意見,審酌各違章情形應受責難程度所影響,通盤檢討裁倍表。
首先財政部增列各種「故意」的違章態樣,加重裁罰的倍數,例如有短報或漏報銷售額,經查屬故意情形裁罰2.5倍。
其次,鑑於部分違章情形尚乏裁罰處分核定前已經補繳稅款減輕處罰規定,財政部舉例,例如「短報或漏報銷售額」署開立電子發票、雲端發票或者利用電子支付帳戶收款達比率,且少報的銷項稅額在規定比率內,都增列裁罰處分核定前已經補繳稅款者,裁罰稅款倍數0.25倍減半為0.12倍。
考慮股利收入非屬營業稅課稅範圍,漏報股利收入較漏報免稅銷售額造成的逃漏稅情節輕微,就《營業人未依兼營營業人營業稅額計算辦法》規定計算調整應納稅額的違章,明定期署僅漏報股利收入者,案漏稅額0.25倍但於裁罰處分核定前已補繳稅款者,處0.12倍之罰鍰。
財政部進一步說明,依稅《捐稽徵法》第1條之1第4項規定,裁倍表變更時,有利於納稅義務人者,經稽徵機關裁罰尚未確定的案件均可適用。


LSATaxnews 電子週報112年10月16日-112年10月20日

  • 營利事業未依權益法認列投資收益致短漏報未分配盈餘
  • 廠商出借牌照供他人進口貨物,出借牌照之進口商與借牌人(即幕後實際貨主)均同樣受罰
  • 營利事業之不動產遭法院拍賣,應以買受人領得執行法院所發給權利移轉證書之日所屬年度申報營利事業所得稅
  • 租賃物改良非屬設備性質者,並無產業創新條例第23條之3之適用
  • 營利事業列報投資損失應注意歷年申報情形,避免重複列報
  • 罰鍰不得列報營利事業所得稅費用或損失
  • 房地合一稅適用自住租稅優惠三要件
  • 個人房地遭法院拍賣,如屬房地合一課徵範圍仍應辦理申報
  • 個人購買房屋土地,出售時應以取得成本要減除折讓金額,實際支付金額列報為取得成本
  • 個人申請適用房地合一重購退(抵)稅優惠的條件
  • 個人於年度中死亡,綜合所得稅申報方式
  • 誤開統一發票金額且無法收回作廢重新開立,可向國稅局申請更正及報備實際交易資料申報繳稅
  • 納稅義務人申請復查,應以稅捐核定損害其權利或利益為提起要件
  • 老舊大型車汰舊換新減徵稅額以應徵稅額為限
  • 義務人申請分期繳納稅款後趁機脫產,國稅局聲請假扣押成功徵起稅款
  • 繼承人以被繼承人遺產中之存款繳納遺產稅,得以多數決同意提出申請
  • 營利事業對政黨、政治團體及擬參選人之捐贈,如違反政治獻金法關於每年捐贈總額限制之規定,不得列報捐贈費用
  • 漏稅自動補繳免罰 有前提
  • 先進製造業增值稅優惠新政解析

營利事業未依權益法認列投資收益致短漏報未分配盈餘

財政部臺北國稅局表示,營利事業辦理未分配盈餘申報,如有採權益法評價之股權投資,應就被投資公司損益之份額認列為損益,計入當年度稅後淨利中,計算當年度未分配盈餘應加徵5%營利事業所得稅額。
該局說明,依所得稅法第66條之9第2項規定,所稱未分配盈餘,係指營利事業當年度依商業會計法、證券交易法或其他法律有關編製財務報告規定處理之本期稅後淨利,加計本期稅後淨利以外純益項目計入當年度未分配盈餘之數額,減除同條項各款後之餘額。營利事業如有採權益法評價之股權投資,應就被投資公司稅後損益按投資比例計算認列投資損益,計入本期稅後淨利中,如漏未計入前揭投資收益,致短漏報未分配盈餘,除補徵稅額外,尚應依所得稅法第110條之2規定處罰。
該局舉例說明,甲公司109年度未分配盈餘申報,列報稅後淨利新臺幣(下同)200萬元,惟漏未申報採權益法認列子公司損益之份額,經就子公司稅後損益按投資比例計算應計入稅後淨利金額300萬元,致短漏報未分配盈餘300萬元,案經查獲核定補徵稅額15萬元並裁處罰鍰。
該局呼籲,營利事業申報未分配盈餘,應注意相關法令規定,正確計算未分配盈餘金額,以免遭稽徵機關調整補稅並處罰。

廠商出借牌照供他人進口貨物,出借牌照之進口商與借牌人(即幕後實際貨主)均同樣受罰

高雄關指出,借用他人牌照報運貨物進口,無論是實到來貨中夾藏部分匿未申報貨物或虛報全部來貨,一旦經海關查獲,出借牌照之進口商及幕後走私實際貨主皆應依海關緝私條例規定處罰。海關緝私條例所定罰則,對出於過失之違法行為並非免責,儘管出借牌照之進口商對於夾藏、虛報貨物進口可能不知情,但只要進口時廠商未善盡查核實到貨物之責任,仍有過失而當受罰。
尤其是海關查獲夾藏匿報、虛報之貨物若屬管制物品,依據海關緝私條例第36條規定,出借牌照之進口商應處貨價3倍以下罰鍰;至於隱身幕後實際貨主,若涉犯刑法,則移送司法機關偵辦,縱使經司法偵審後免責,海關仍將依海關緝私條例第36條規定,處貨價3倍以下罰鍰,併沒入貨物。
高雄關再次重申,借牌違法走私案若遭海關緝獲,出借牌照之進口人將依海關緝私條例受罰。

營利事業之不動產遭法院拍賣,應以買受人領得執行法院所發給權利移轉證書之日所屬年度申報營利事業所得稅

財政部臺北國稅局表示,營利事業之不動產如遭法院拍賣,雖未取得拍定價金,仍應以拍定之買受人領得執行法院所發給權利移轉證書之日認定為所得歸屬年度,按拍定價申報計算營利事業所得稅。
該局說明,依營利事業所得稅查核準則第24條之2規定:「營利事業出售不動產,其所得歸屬年度之認定,應以所有權移轉登記日期為準,……。」強制執行法第98條第1項規定:「拍賣之不動產,買受人自領得執行法院所發給權利移轉證書之日起,取得該不動產所有權,債權人承受債務人之不動產者亦同。」財政部94年4月22日台財稅字第09404526320號令規定:「納稅義務人所有房屋遭法院拍賣,其財產交易所得年度之認定,以買受人領得執行法院所發給權利移轉證書之日之所屬年度為準,……。」因此,營利事業如有房屋土地因故遭法院拍賣者,應注意以拍定之買受人領得執行法院所發給權利移轉證書之日為所得歸屬年度,並依該房屋土地係於104年12月31日以前取得或105年1月1日以後取得,分別適用營利事業所得稅財產交易所得(房地移轉課稅舊制)或房地合一所得稅(新制)相關課稅規定。
該局舉例說明,甲公司於100年取得A房地,因債務擔保事件經乙銀行聲請法院辦理強制執行拍賣,於108年5月拍定,買受人丙於同年6月領取執行法院所發給權利移轉證書,惟甲公司以該房地遭強制拍賣案,與乙銀行間債務糾紛之訴訟尚在進行中,拍賣應得款項尚未確定為由,辦理108年度營利事業所得稅結算申報時未列報A房地之財產交易所得,經該局查獲,除依法調整補稅外,並按規定裁處罰鍰。
該局呼籲,如有違反相關規定者,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,可依稅捐稽徵法第48條之1規定,主動向稽徵機關補報及補繳所漏稅款,可加息免罰。

租賃物改良非屬設備性質者,並無產業創新條例第23條之3之適用

財政部北區國稅局表示,營利事業因經營本業或附屬業務所需,承租建築物進行裝修之支出,如能個別辨認歸屬設備性質者,得依產業創新條例第23條之3規定,列為計算未分配盈餘之減除項目,如該支出非屬設備性質,則不得適用。
該局舉例說明,營利事業承租他人房屋作為營業場所,投入達可供使用狀態之支出,如租賃物整修、冷暖氣設備安裝,其中如可個別辨認屬設備性質者(如冷暖氣設備),得依產業創新條例第23條之3規定列為未分配盈餘減項,其他租賃物整修支出非屬設備,亦非自行興建或購置之自有建築物擴建資本支出,並無產業創新條例第23條之3之適用。
該局特別提醒,營利事業申報購置建築物及設備之支出列為未分配盈餘之減除項目,應留意相關規範。

營利事業列報投資損失應注意歷年申報情形,避免重複列報

營利事業因被投資公司營運虧損,導致產生損失時,財政部南區國稅局表示,在稅務處理上,營利事業列報投資損失應以實現者為限,亦即被投資事業營運發生虧損,以致原出資額實際發生折減,才可列報投資損失;而計算投資損失時,必須特別注意以前年度已列報投資損失者,應於原出資額中先予扣除。
該局說明,依營利事業所得稅查核準則第99條規定,營利事業列報投資損失,應有被投資事業之減資彌補虧損、合併、破產或清算等證明文件,但是被投資事業在國外且無實質營運活動者,應以其轉投資具有實質營運之事業,因營業上虧損致該國外被投資事業發生損失之證明文件,並應有我國駐外使領館、商務代表或外貿機關之驗證或證明;在大陸地區者,應有大陸委員會委託處理臺灣地區與大陸地區人民往來有關事務之機構或團體之證明。
該局進一步說明,營利事業計算投資損失時,尚須注意該筆投資成本是否曾已列報損失,以免重複列報。該局舉例,甲公司於95年間投資乙公司,投資成本為3千5百萬元,乙公司於100年度辦理減資彌補虧損,甲公司於辦理100年度結算申報依投資成本按減資比例60%列報投資損失2千1百萬元,嗣乙公司持續虧損,遂於109年辦理清算結束營業,甲公司取得乙公司清算分配款5百萬元,故甲公司於109年度營利事業所得稅結算申報可列報之投資損失應為9百萬元(3,500萬元—2,100萬元-500萬元)。
該局提醒,營利事業列報投資損失時,除需注意以實現者為限及應檢附被投資事業減資彌補虧損或合併、破產、清算之相關證明文件外,且要注意需扣除以前年度已申報之投資損失,以免損失重複列報而遭補稅處罰。

罰鍰不得列報營利事業所得稅費用或損失

財政部高雄國稅局局說明,依據所得稅法第38條及所得稅法施行細則第42條之1規定各種法規所科處之罰鍰,於辦理營利事業所得稅結算申報時,不得列報為費用或損失。
該局舉例說明,最近查核某公司110年度營利事業所得稅結算申報案件,發現該公司列報違反傳染病防治法規定,而被高雄市政府衛生局處罰鍰新台幣60,000元,以及公司公務車輛發生交通違規而遭處罰鍰新台幣24,000元,均列報為公司其他費用,依規定將該2筆罰鍰合計84,000元剔除,並補稅16,800元。
該局提醒營利事業辦理所得稅結算申報要特別留意,除各種罰鍰不得列報為公司費用或損失外,各種稅法所規定之滯報金、怠報金、滯納金,亦不得列報。

房地合一稅適用自住租稅優惠三要件

財政部南區國稅局表示,個人交易105年1月1日以後取得的自住房地,符合下列各項要件,出售房地之課稅所得在400萬元以內者,可免納所得稅,超過400萬元者,只就超過部分按10%課徵所得稅:
一、個人或其配偶、未成年子女辦竣戶籍登記,且持有並居住於該房屋連續滿6年。
二、交易前6年內,無出租、供營業或執行業務使用。
三、個人與其配偶及未成年子女於交易前6年內未曾適用房地合一自住租稅優惠。
舉例說明,單身的張小姐105年12月16日購買A房地並於同日遷入戶籍,後來在110年12月16日將戶籍遷出,112年9月1日出售A房地,因張小姐戶籍登記未滿6年,故出售A房地時,無法適用上述租稅優惠。
此外,實務發現有民眾誤以為上開設籍只要是直系血親設戶籍即可,因此只由父母或已成年的子女設籍,致無法適用自住房地租稅優惠,申請前述租稅優惠,須同時符合前開三要件,缺一不可。

個人房地遭法院拍賣,如屬房地合一課徵範圍仍應辦理申報

南區國稅局表示,個人自105年1月1日起交易適用房地合一所得稅的房屋、土地(以下簡稱房地),不論自願或非自願,也不論有無所得,都應該在房地所有權完成移轉登記日的次日起算30日內,向申報時戶籍所在地的國稅局辦理房地合一稅申報;有應納稅額者,應一併檢附繳納收據。
該局說明,所稱房地所有權完成移轉登記日(即交易日)的認定,原則上以地政機關登記日為準,但如果房地是遭法院強制執行拍賣,因強制執行於辦理所有權登記前已移轉所有權,所以交易日為「拍定人領得權利移轉證書之日」。此種因遭法院拍賣而移轉房地者,屬於財政部公告非自願性因素的交易,即使持有房地期間未滿5年,仍可按較低稅率20%申報課稅。
舉例說明,甲君於108年1月24日取得A房地,因無力清償債務,經法院強制執行拍賣,拍定人乙君於112年5月15日領得不動產權利移轉證書,甲君應於112年5月16日起算30日內(即112年6月14日前)完成房地合一稅申報,倘甲君未依限辦理申報,經稽徵機關查獲有房地交易課稅所得701,292元,按稅率20%計算核定應納稅額140,258元,並視違章情事裁處罰鍰。
該局提醒,經法院拍賣的房地,雖然非自願性買賣交易,但仍屬房地移轉交易,房地原持有人應注意在拍定人領得權利移轉證書的次日起算30日內完成房地合一稅申報,以免受罰。

個人購買房屋土地,出售時應以取得成本要減除折讓金額,實際支付金額列報為取得成本

財政部南區國稅局表示,出售房地申報房地交易所得稅時,可列報減除之取得成本為原購入該房地實際支付之金額,因此,購入價款如有折讓,因折讓金額並未實際支付,自不能列為取得成本,如以購入買賣契約金額申報取得成本,將會因虛列成本致短報課稅所得。
舉例說明,甲君111年度出售107年間向建設公司購入之A屋,甲君購入之買賣契約書所載房地價款為1,400萬元,但甲君與建設公司在簽訂買賣契約書後,雙方協議追減買賣價款400萬元,甲君實際支付給建設公司之房地價款僅1,000萬元,所以甲君在出售A屋後申報房地合一所得稅時,取得成本僅能申報1,000萬元。甲君如果以購入之買賣契約書價款1,400萬元申報,將導致虛報成本400萬元,同時漏報課稅所得400萬元,甲君持有A屋期間超過2年未逾5年,適用稅率35%,甲君將被補稅140萬元並按違章情節處以罰鍰。
該局提醒民眾注意,買入房地如有折讓價款,於出售房地申報房地合一所得稅時,應以實際支付價金為取得成本,如有申報錯誤,在未經他人檢舉或稽徵機關進行調查前,儘速辦理更正並補繳短繳稅款及加計利息,可免遭處罰鍰。

個人申請適用房地合一重購退(抵)稅優惠的條件

財政部南區國稅局表示,個人105年1月1日以後出售且重購自住房地,如同時符合下列條件者,可申請適用退(抵)稅優惠規定:
一、出售舊房地及購置新房地時間差距在2年內
無論是先購後售或先售後購,出售舊房地與重購新房地的時間(以房地完成移轉登記日為準)差距必須在2年以內。
二、新、舊房地均為自住用途
(一)個人或其配偶、未成年子女須於該出售及新購買房屋辦竣戶籍登記並居住。
(二)新舊房屋無出租、供營業或執行業務使用。
該局指出,先售後購者,須在重購自住房地完成移轉登記或房屋使用權交易之次日起5年內,向國稅局申請退稅;先購後售者,則須在辦理出售舊房地之房地合一所得稅申報時,一併申請扣抵應納稅額。至於重購自住房地可申請退(抵)稅金額,係以重購價額占出售價額之比率,計算出售舊房地所繳納房地合一所得稅之退稅額(先售後購),或計算扣抵稅額自應納稅額減除(先購後售),退(抵)稅金額不得超過已繳納(應納)稅額。
舉例說明,吳小姐109年1月1日買入A房地並設籍居住,於111月6月1日以2,000萬元出售,申報繳納房地合一所得稅20萬元。吳小姐於112年4月1日以1,500萬元買入B房地並設籍居住,且A房地及B房地均無出租、供營業或執行業務使用,由於重購B房地價額1,500萬元小於出售A房地價額2,000萬元,故吳小姐僅可依重購價額比例申請退還出售A房地時已繳納之稅額15萬元〔20萬元*(重購B房地價額1,500萬元/出售A房地價額2,000萬元)=15萬元〕。
該局特別提醒,重購自住房地適用扣抵或退稅優惠,於重購5年內未設戶籍登記及居住、改作其他用途或再行移轉,國稅局將追繳原扣抵或已退還稅額。

個人於年度中死亡,綜合所得稅申報方式

財政部高雄國稅局表示,我國境內居住之個人在年度中死亡,死亡年度及以前年度的所得,除符合所得稅法第71條第3項個人全年綜合所得總額不超過當年度規定之免稅額及標準扣除額之合計數可免辦結算申報規定者外,仍然要辦理結算申報。申報方式說明如下:
一、如遺有配偶,應由生存配偶合併辦理結算申報或由符合規定之納稅義務人列為受扶養親屬辦理申報,並可申報扣除全額的免稅額及標準扣除額。
二、如無配偶、未被列報為受扶養親屬或配偶為非境內居住者,應由遺囑執行人、繼承人或遺產管理人在個人死亡之日起3個月內辦理結算申報,並就其遺產範圍內負一切有關申報納稅的義務;死亡個人的免稅額及標準扣除額,應按照該年度死亡前之天數,占全年天數的比例,換算減除。
該局說明,配偶於111年間死亡,今(112)年5月照往例向國稅局查調所得,依規定要由生存配偶為納稅義務人於次年5月合併辦理當年度綜合所得稅結算申報,惟生存配偶於辦理申報時,無法以其自然人憑證或健保卡查得死亡配偶之所得資料,生存配偶必須持其身分證正本及死亡配偶之除戶戶籍資料或死亡證明書,就近至任一國稅局及所屬分局、稽徵所,查調死亡配偶之所得資料,合併辦理結算申報。

誤開統一發票金額且無法收回作廢重新開立,可向國稅局申請更正及報備實際交易資料申報繳稅

南區國稅局表示,依統一發票使用辦法第24條規定,營業人開立二聯式統一發票金額記載有誤,應收回該錯誤的發票收執聯並註明「作廢」字樣,黏貼於存根聯上,再按正確金額另行開立;如為電子發票,已列印的電子發票證明聯應收回註明「作廢」字樣,並均應於當期的統一發票明細表註明。
實務上營業人偶發生因不知消費者身分,而無法收回開立錯誤統一發票的情形,依稅務違章案件減免處罰標準第16條第3款規定,可在未經檢舉、未經稽徵機關或財政部指定的調查人員進行調查前,主動檢具申請書,敘明該張統一發票種類、字軌號碼、正確銷售額及存根聯影本等相關資料,向國稅局申請更正及報備實際交易資料,就可依實際交易資料(以上例而言,金額為1,050元)申報繳稅,免予處罰。但要注意,依同標準第24條規定,1年內有相同違章事實3次以上,即無免罰規定的適用,稽徵機關將依加值型及非加值型營業稅法第48條第1項規定,按正確銷售額處1%罰鍰,其金額最低不得少於1,500元,最高不得超過15,000元。

納稅義務人申請復查,應以稅捐核定損害其權利或利益為提起要件

財政部臺北國稅局表示,納稅義務人如對於核定稅捐之處分不服申請復查,應有稅捐核定損害其權利或利益,而為請求撤銷不利於納稅義務人核定稅捐之理由,方合於復查申請之程序。
該局說明,依稅捐稽徵法第35條第1項第1款規定,納稅義務人如對於核定稅捐之處分不服,應於繳款書所載繳納期間屆滿之翌日起30日內申請復查;另依司法院釋字第546號解釋,提起行政爭訟,須其爭訟有權利保護必要,即具有爭訟之利益為前提。按復查屬於行政爭訟程序,其申請自以有保護必要之公法上權利為前提,倘對於復查申請人所主張其被侵害之權利或法律上之利益,縱經復查審議結果,亦無從補救或回復時,則此復查申請因欠缺權利保護必要,而無實質審查實益,應以程序不合法駁回復查。
該局舉例說明,被繼承人甲君於111年2月1日死亡,甲君之繼承人乙君及丙君分別依規定於甲君死亡之日起6個月內之111年7月8日及111年7月25日申報甲君遺產稅,經國稅局核定遺產稅額30萬元,乙君於收受遺產稅繳款書及核定通知書後,另發現其父甲君有一郵局存款帳戶於死亡前密集提領後結清銷戶,懷疑丙君有漏報甲君遺產稅之情事,遂向國稅局申請復查,主張原核定短漏核算遺產總額,致影響其繼承之權益。經國稅局查明,甲君郵局存款帳戶之死亡前提領情形,於原核定階段即已調查,並無涉及漏報之情事,而乙君申請復查主張調高被繼承人甲君之遺產總額,甚不惜增加應納稅額,顯然不是以稅捐核定處分如何損害其權利或利益為訴求,實非復查程序所能予以補救或回復,因欠缺權利保護之必要,經該局以程序不合駁回其復查之申請。
該局呼籲,納稅義務人依稅捐稽徵法第35條規定申請復查,應以其財產權益因核課處分之作成而受減損為必要,以免因主張增加應納稅額而遭國稅局以程序不合予以駁回,以維權益。

老舊大型車汰舊換新減徵稅額以應徵稅額為限

財政部北區國稅局表示,為防制老舊大型柴油車污染,改善空氣品質,自106年8月18日起至115年12月31日止,報廢符合規定之大客車、大貨車、大客貨兩用車、代用大客車、大型特種車,並購買上開車輛新車且完成新領牌照登記者,該等新車應徵之貨物稅每輛減徵新臺幣40萬元,但應徵稅額未達新臺幣40萬元者,減徵稅額以應徵稅額為限。
該局說明,已經向國稅局提出前揭車輛汰舊換新申請退還減徵貨物稅款之車主,如欲查詢辦理進度,可以至「財政部稅務入口網首頁/熱門連結(或稅務資訊)/汰換舊車購買新車減徵貨物稅/老舊大型車報廢換購新車減徵貨物稅專區/消費者進度查詢」(網址:https://www.etax.nat.gov.tw)查詢,可隨時掌握退稅進度及退稅款入帳時間。

義務人申請分期繳納稅款後趁機脫產,國稅局聲請假扣押成功徵起稅款

財政部北區國稅局表示,依據稅捐稽徵法第24條第1項第2款規定,稅捐稽徵機關如發現欠繳稅捐之納稅義務人,有隱匿或移轉財產、逃避稅捐執行之跡象者,得聲請法院就其財產實施假扣押,以確保稅款得以順利徵起。
該局舉例,轄內甲公司因109年度營利事業所得稅虛報費用,經該局核定補徵1,439萬元,另該公司109年度營利事業所得稅申報自繳稅款109萬元申請分期繳納,惟尚有6期應納稅捐合計27萬元未繳清,滯欠稅捐總計1,466萬元,該公司卻於111年10月間將名下3筆不動產移轉於乙管理顧問公司,顯有移轉財產藉以規避稅捐執行之情形,該局為保全稅捐債權,即向管轄法院聲請假扣押,經獲裁准就甲公司財產於1,466萬元之範圍內為假扣押,旋即向執行分署聲請假扣押執行,該分署亦迅即就該公司的存款、車輛、補助費及工程款等債權核發執行命令,甲公司於扣押當日繳清分期稅款27萬元,並申請將扣得之存款直接抵繳所欠稅款,本案成功全數徵起。

繼承人以被繼承人遺產中之存款繳納遺產稅,得以多數決同意提出申請

財政部臺北國稅局表示,繼承人為繳納遺產稅除可自行籌措現金繳納,亦得申請以被繼承人遺產中之存款繳納稅款。如無法取得全體繼承人同意,可依規定以繼承人「多數決」同意方式向國稅局提出申請。
該局說明,依民法第828條第3項及第1151條規定,遺產未分割前為全體繼承人公同共有,繼承人應取得全體公同共有人之同意,才能以繼承存款繳納稅款。為維護繼承人權益,使繼承人能儘速完納稅款辦理繼承事宜,遺產及贈與稅法第30條第7項及財政部106年12月6日台財稅字第10600631250號令規定,可由繼承人過半數及其應繼分合計過半數之同意,或繼承人之應繼分合計逾2/3之同意提出申請。
該局舉例說明,被繼承人A君遺產稅應納稅額500萬元,遺產中有存款800萬元,繼承人為配偶B及子女C、D等3人。其中繼承人C居留國外,因故無法返國。繼承人B及D申請以遺產中存款500萬元繳納遺產稅,符合繼承人過半數及其應繼分合計過半數同意之規定。國稅局於其申請以存款繳納應納稅額500萬元之範圍內,可核發遺產稅同意移轉證明書,供繼承人向存款機構辦理遺產存款繳稅事宜。
該局特別提醒,納稅義務人取得國稅局核發之遺產稅同意移轉證明書後,應儘速至存款機構,依規定檢附資料配合辦理遺產存款繳納事宜。

營利事業對政黨、政治團體及擬參選人之捐贈,如違反政治獻金法關於每年捐贈總額限制之規定,不得列報捐贈費用

財政部臺北國稅局表示,營利事業對合於政治獻金法規定政黨、政治團體及擬參選人之捐贈,於辦理營利事業所得稅結算申報時,得以不超過所得額10%,其總額不超過新臺幣(下同)50萬元範圍內,列報捐贈費用。但違反政治獻金法每年捐贈總額規定之限制者,則不適用前揭規定而不得列報捐贈費用。
該局進一步說明,依政治獻金法第17條及第18條規定,營利事業對政黨、政治團體及擬參選人定有每年捐贈總額之限制,其對同一政黨、政治團體每年捐贈總額不得超過300萬元;對不同政黨、政治團體每年捐贈總額不得超過600萬元;對同一(組)擬參選人每年捐贈總額不得超過100萬元;對不同擬參選人每年捐贈總額不得超過200萬元。營利事業如違反前揭規定,依政治獻金法第19條第3項第2款及營利事業所得稅查核準則第79條第1款第3目規定,不得列報捐贈費用。
該局舉例說明,甲公司108年度捐贈費用帳載結算金額為300萬元,因超過前揭50萬元可列支限額之規定,於辦理營利事業所得稅結算申報時,自行依法調整列報捐贈費用50萬元。惟經查核發現甲公司帳列捐贈費用300萬元,係對不同擬參選人之捐贈,因已違反政治獻金法對不同擬參選人每年捐贈總額不得超過200萬元之規定,尚不得列報捐贈費用,案經核定調減捐贈費用50萬元及補稅10萬元。

漏稅自動補繳免罰 有前提

財政部台北國稅局表示,稅捐稽徵法第48條之1有關納稅義務人自動補報並補繳所漏稅款則免罰的規定,以未經檢舉及未經稽徵機關或財政部指定的調查人員進行調查為要件。
北稅局說,上述條文所稱「稽徵機關或財政部指定之調查人員」,當指各稅捐稽徵機關或財政部指定的稽核人員,並不包含調查局所屬的處站在內。但條文中所稱「經檢舉」一語,並未限定檢舉人的身分,亦未限定須向稽徵機關或財政部指定的調查人員檢舉。所以違章漏稅案件,經人向有權處理機關檢舉或經有權處理機關主動察覺或查獲者,均屬經檢舉的案件,無稅捐稽徵法第48條之1補稅免罰規定之適用。


違章漏稅自動補報免罰兩例外
北稅局舉例,甲公司2014至2017年度虛報薪資支出3,000萬元,經台灣台北地方檢察署檢察官主動分案調查後,始更正申報及補繳稅款600萬元,後經北稅局審酌違章情節,按所漏稅額處0.8倍罰鍰480萬元。
甲公司不服,提起行政訴訟,主張該漏稅行為未經人檢舉,其即已更正申報及繳納所漏稅額,稽徵機關不應對其處以漏稅罰。
案經最高行政法院判決,認為甲公司明知本案漏稅事實,其業經檢察官進行調查,始予更正申報補繳稅款的行為,不是稅捐稽徵法第48條之1所稱未經檢舉的自動行為,自然沒有該法條規定免予處罰之適用,所以認定北稅局所處罰鍰適法允當,駁回甲公司上訴。
北稅局呼籲,納稅人如有漏報或違反稅法相關規定情事,在未經檢舉及未經稽徵機關或財政部指定之調查人員進行調查前,主動向稅捐稽徵機關補報及補繳所漏稅額,才能加息免罰。

先進製造業增值稅優惠新政解析

台商若同時符合多項增值稅優惠政策應謹慎擇一適用,不可疊加享受優惠。
2023年9月3日大陸財政部、稅務總局頒布《關於先進製造業企業增值稅加計抵減政策的公告》(2023年第43號公告),自2023年1月1日至2027年12月31日,允許先進製造業企業按照當期可抵扣進項稅額,加計5%抵減應納增值稅稅額。
增值稅加計抵減政策增加了可抵減稅額,從而減少增值稅應納稅額,進一步降低台商資金流出,屬於增值稅減稅的優惠政策。
台商應注意的43號文重點如下:
1、適用範圍
之前僅生產性服務業、生活性服務業、積體電路、工業母機行業的企業可以適用加計抵減政策,但43號文首次將先進製造業企業(以下簡稱企業)納入加計抵減優惠政策範圍內,問題是台商需同時符合以下條件才能適用:
(1)在有效期內的高新技術企業;
(2)增值稅一般納稅人;
(3)所屬行業屬於《國民經濟行業分類》(GB/T 4754—2017)中「製造業」門類(C門類);
(4)2023年1月1日至8月31日期間,從事製造業業務相應發生的銷售額合計占全部銷售額比重50%(不含)以上。
只要符合上述條件台商,那怕分公司是增值稅一般納稅人,也可以適用加計抵減,但若為增值稅小規模納稅人,則不能適用。
2、計算可抵減加計抵減額
按照現行規定,用於免徵增值稅項目、集體福利或個人消費等,不得從銷項稅額中抵扣的進項稅額,不得計提加計抵減額。對已計提加計抵減額的進項稅額,後續按規定作進項稅額轉出,則應在進項稅額轉出當期,相應調減加計抵減額。
當期計提加計抵減額=當期可抵扣進項稅額×5%;
當期可抵減加計抵減額=上期末加計抵減額餘額+當期計提加計抵減額-當期調減加計抵減額。
台商須特別注意的是,出口貨物勞務、發生跨境應稅行為都不適用加計抵減,其對應的進項稅額也不得計提加計抵減額;兼營出口貨物勞務、發生跨境應稅行為,且無法劃分不得計提加計抵減額的進項稅額時,計算公式如下:
不得計提加計抵減額的進項稅額=當期無法劃分的全部進項稅額×當期出口貨物勞務和發生跨境應稅行為的銷售額÷當期全部銷售額。
從台商業務模式來看,43號文有利於在大陸生產型且從事內銷業務的高新技術企業。按照現行規定計算一般計稅方法下的應納稅額後,當期可抵減加計抵減額應按43號文規定,視情況抵減當期應納增值稅稅額,或結轉下期抵減。會計處理上,則應設置明細科目,單獨核算加計抵減額的計提、抵減、調減、結餘等變動情況。
3、如何適用43號文
適用加計抵減的企業名單,應由大陸省級信息化部門會同同級科技、財政、稅務部門確定,其實工業和信息化部已於上個月9月27日頒布《關於2023年度享受增值稅加計抵減政策的先進製造業企業名單制定工作有關事項的通知》(工信廳財函〔2023〕267號),台商應按267號文規定並結合所在地實施進度,進行增值稅加計抵減名單申報工作,未及時申報的台商後續也可繼續申報。
實務上台商可自由選擇享受或不享受43號文,若同時符合多項增值稅加計抵減政策,可以擇優選擇適用,但要注意同一期間不得疊加使用,例如屬於積體電路、工業母機行業的台商,若可以適用加計抵減15%的優惠政策,自然也就不能再選擇再適用43號文加計抵減5%的優惠政策。