
LSATaxnews 電子週報115年08月10日-115年08月14日
- 110年12月31日以前取得的食品飲料自動販賣機,請於116年底前完成調整或汰換機台,以符合逐筆開立發票規定
- 營業人將購買之預售屋權利義務轉售,應按讓與價格全額開立應稅發票與買受人
- 寄存送達之稅單,於寄存日即生送達效力
- 非營利事業團體有銷售貨物或勞務時,應如何報繳營業稅?
- 政院通過《洗錢防制法》部分條文修正草案強化犯罪打擊及金融秩序維護
- 營利事業停業中有條件免辦理暫繳申報
- 不動產出租業者申報營利事業所得稅應依實際營業內容申報正確適用行業代號
- 從事社會住宅出租之營業人所收取之租金收入,符合相關規定可免徵營業稅
- 向境外電商購買電子勞務之買受人,應注意相關營業稅規範
- 公司註銷不影響之前稅務責任分析
110年12月31日以前取得的食品飲料自動販賣機,請於116年底前完成調整或汰換機台,以符合逐筆開立發票規定
財政部北區國稅局表示,隨著智慧化自動導引與零售技術進步,國人透過自動販賣機(下稱自販機)購買食品及飲料的消費型態極為普及。為保障消費者兌獎權益,並落實節能減碳推動電子發票政策,財政部修正統一發票使用辦法第18條及「營業人以自販機銷售貨物或勞務營業稅稽徵要點」,規定銷售食品及飲料的自販機由原先每日「彙開」統一發票,改為「逐筆」開立統一發票交付買受人。
該局進一步表示,依據加值型及非加值型營業稅法(下稱營業稅法)第32條及統一發票使用辦法第18條第2項但書規定,營業人以自販機銷售食品及飲料者,應逐筆開立統一發票。考量營業人調整資訊系統或汰換舊機台需要緩衝時間,財政部訂定分階段適用期限:凡營業人於111年1月1日以後取得的自販機,其緩衝期已於111年底屆滿;至於110年12月31日以前取得的老舊機台,則應於116年12月31日以前完成調整或汰換。該局強調,目前距離最終緩衝期限僅剩約1年半,請仍使用舊式機台的營業人預為規劃,儘速聯繫系統商或產製廠商辦理軟硬體升級。
該局舉例說明,甲公司經營連鎖運動中心,店內設置50台銷售瓶裝飲料的自販機,該等機台均於109年間購入,屬110年12月31日以前取得的機台。依現行規定,甲公司目前仍可於每日營業終了時彙開一張統一發票;惟自117年1月1日起,該50台機台均必須具備逐筆開立發票(含電子發票)之功能。若屆時甲公司仍未完成機台調整,經查獲將依營業稅法第48條、第52條及稅捐稽徵法第44條規定處罰。
營業人將購買之預售屋權利義務轉售,應按讓與價格全額開立應稅發票與買受人
財政部中區國稅局大屯稽徵所表示,營業人向建商購買預售屋,在未繳清價款及未取得預售屋產權前,即轉售予他人,依財政部81年9月2日台財稅字第810824931號函釋規定,應依讓與價格全額開立應稅統一發票報繳營業稅。
該所進一步說明,營業人將預售屋權利義務轉售他人時,係請求移轉房地登記之權利,並非銷售不動產,無論契約中有無約定房屋及土地價格,均應全額開立應稅統一發票,無加值型及非加值型營業稅法(下稱營業稅)第8條第1項第1款出售土地免徵營業稅之適用。
該所舉例,營業人A公司向建設公司購買預售屋,在繳納部分價金未登記產權前,於113年11月將預售屋權利以總價新臺幣 (下同)6,175萬元轉售B個人 (讓與價格2,470萬元、未繳納價金3,705萬元),並約定房屋款1,235萬元、土地款1,235萬元),A公司分別開立房屋應稅發票1,235萬元及土地免稅發票1,235萬元予B個人並報繳營業稅,經查獲將讓與預售土地登記權利誤為出售土地款而開立免稅發票,除補稅並依營業稅法第51條第1項7款規定處罰。
該所提醒,如有轉售預售屋權利義務,發現漏未開立發票情形或將轉讓土地登記權利價格誤開為免稅統一發票者,於未經檢舉、稽徵機關或財政部指定之調查人員進行調查前,已自動補報補繳者,可依稅捐稽徵法第48條之1規定免予處罰。
寄存送達之稅單,於寄存日即生送達效力
財政部南區國稅局表示,依行政程序法第74條規定,寄存送達係指由郵政機關送達文書時,如於應送達處所未獲會晤應受送達人本人,亦無受領文書之同居人、受雇人或應送達處所的接收郵件人員,得將文書寄存於送達地之郵政機關,以該寄存郵政機關之日發生送達效力。
該局進一步說明,稅捐文書如經寄存於應受送達地之郵政機關,郵務人員會製作送達通知書2份,1份黏貼於納稅義務人之住居所、事務所、營業所或其就業處所門首,另1份交由鄰居轉交或置於該送達處所信箱或其他適當位置,以為送達。至於納稅義務人實際上於何時到郵政機關領取,並不影響該寄存日即為收受送達日期的送達效力。
該局舉例說明,轄內納稅義務人甲君短漏報114年度贈與稅,經稽徵機關查獲並開單補徵,繳納期限屆滿日為114年12月10日,甲君對核定應納稅額不服,於115年1月12日申請復查。惟查,該核定通知書及繳款書業經郵政機關於114年11月25日寄存於甲君住居所所在地的郵政機關,甲君雖於同年12月15日始向郵政機關領取,惟依規定仍應以寄存日114年11月25日為收受送達日期,發生送達效力,是甲君申請復查已逾法定不變期間(復查申請期間自114年12月11日起30日內,115年1月9日為最後一天),該局乃以程序不合,駁回其復查申請。
非營利事業團體有銷售貨物或勞務時,應如何報繳營業稅?
有一未辦稅籍登記文化團體來電詢問,其近期將舉辦展演活動且有銷售票券及周邊商品收入,要如何報繳營業稅?
財政部中區國稅局民權稽徵所表示,符合所得稅法第11條規定,向主管機關登記或立案成立非以營利為目的之教育、文化、公益、慈善機關或團體,依加值型及非加值型營業稅法(下稱營業稅法)第1條及第6條第2款規定,有銷售貨物或勞務時,仍應依規定課徵營業稅。
教育、文化、公益、慈善機關或團體之組織型態、課稅原則,與一般營利事業有別,其收入性質分為「與創設目的有關收入」及「銷售貨物或勞務收入」,屬於「銷售貨物或勞務收入」部分,應依營業稅法相關規定課徵營業稅。如屬非經常性交易且未辦理稅籍登記者,於銷售貨物或勞務時,應就每筆交易每次銷售額,依「營業人開立銷售憑證時限表」規定,於交貨或收款時,填寫5聯式「機關團體銷售貨物或勞務申報銷售額與營業稅繳款書」(簡稱407繳款書),將記帳及扣抵聯交買受人作為記帳及扣抵憑證,並於銷售之次月15日前,持憑收據、留存及報核聯向代收稅款金融機構繳納營業稅,並以報核聯代替銷售額申報。
政院通過《洗錢防制法》部分條文修正草案強化犯罪打擊及金融秩序維護
行政院會今(13)日通過法務部擬具之《洗錢防制法》部分條文修正草案,將送請立法院審議。
行政院長卓榮泰表示,洗錢防制工作為打擊犯罪、維護金融秩序之重要基礎,隨著犯罪手法及資金移轉方式快速變化,相關法制也必須依國際標準及實務需求持續精進。
卓院長指出,本次修法有三項重點,包括:第一,將未依法登記、登錄或未經許可經營之虛擬資產、第三方支付服務業等犯罪,納入洗錢特定犯罪範圍;第二,依「防制洗錢金融行動工作組織」(Financial Action Task Force,FATF)國際標準,明確規範實質受益人;第三,建立跨機關資訊共享,以及金融機構與虛擬資產服務業者間的照會機制,減少不法金流利用不同業別間的資訊落差進行洗錢。
本案送請立法院審議後,卓院長請法務部積極與立法院朝野各黨團溝通,早日完成修法程序,同時請法務部會同金融監督管理委員會及相關部會,儘速完成後續子法及配套措施,並持續強化跨機關合作與資訊共享,確保本次修法具體落實執行。
本案修正要點如次:
(一) 增列本法第6條第4項之罪及虛擬資產服務法第48條第1項之罪為本法所稱特定犯罪,避免成為洗錢行為規範漏洞。(修正條文第3條)
(二) 增訂實質受益人之定義,使適用上明確。(修正條文第4條之1)
(三) 為使信託及公司服務提供業之規範範圍與國際規範一致,修正所定擔任實質持股股東為擔任名義持股股東。(修正條文第5條)
(四) 配合增訂修正條文第4條之1有關實質受益人之法律定義,增訂審查及辨識實質受益人之方法,為授權中央目的事業主管機關會商法務部及相關機關訂定辦法之事項,並增訂違反該事項規定之處罰。(修正條文第8條)
(五) 建立跨機關資訊調取或查詢機制,以強化防制洗錢及打擊資恐之協調合作及風險管理效能。(修正條文第13條之1)
(六) 建立金融機構及提供虛擬資產服務之事業或人員得基於防制洗錢或打擊資恐目的為同業及異業照會提供相關資訊之機制,提升即時查證及風險控管能力。(修正條文第13條之2)
營利事業停業中有條件免辦理暫繳申報
每年9月份是營利事業暫繳申報期間,不少處於停業狀態的公司行號常困惑:「停業期間是否仍需辦理暫繳申報?」財政部高雄國稅局特別提醒,營利事業即使在暫繳申報期間處於停業狀態,除非符合特定「免辦理暫繳」條件,否則仍應依法辦理暫繳申報與繳稅。
財政部高雄國稅局說明,營利事業於暫繳申報期間屬停業狀態,未符合免辦暫繳條件者,仍應依所得稅法第67條規定計算暫繳稅額,自行繳納並填具暫繳稅額申報書向稽徵機關申報。符合下列條件可免辦理暫繳申報:
一、 在我國境內無固定營業場所之營利事業,其營利事業所得稅係依所得稅法第98條之1規定,應由營業代理人或給付人扣繳者。
二、 獨資、合夥組織之營利事業及經核定之小規模營利事業。
三、 依所得稅法或其他法律規定免徵營利事業所得稅者。
四、 上年度營利事業所得稅結算申報無應納稅額或當年度新開業者。
五、 營利事業於暫繳申報期間屆滿前遇有解散、廢止、合併、轉讓情事,其依所得稅法第75條規定,應辦理當期決算申報者。
六、 營利事業按其上年度營利事業所得稅結算申報應納稅額(不包括所得稅法第24條之5第2項規定分開計算之應納稅額)二分之一計算之暫繳稅額在新臺幣2,000元以下者。
七、 合於免納所得稅之教育、文化、公益、慈善機關或團體及其附屬作業組織、依法經營不對外營業之消費合作社、公有事業。
八、 其他經財政部核定免辦暫繳之營利事業。
該局提醒,115年度營利事業所得稅暫繳申報期間為115年9月1日至9月30日,停業中之營利事業未符合上揭免辦暫繳條件者,切記按時申報。營利事業逾10月31日仍未辦理暫繳者,除經查明當年度1至6月份確實無營業額,依財政部82年6月22日台財稅第820247078號函規定,得免予核定者外,稽徵機關將依法加計1個月利息並填發核定通知書,通知該營利事業於15日內補繳。
不動產出租業者申報營利事業所得稅應依實際營業內容申報正確適用行業代號
財政部中區國稅局表示,基於個人與營利事業之租賃所得稅負衡平,杜絕納稅義務人利用轉換納稅主體規避稅負,財政部於113年1月31日台財稅字第11200686900號令修正營利事業所得稅結算申報案件擴大書面審核實施要點(下稱擴大書審要點)第9點,自112年度起,排除行業代號「6811-12自有不動產租賃」及「6811-13不動產轉租賃」適用擴大書審要點。
該局舉例說明,A商行為經營不動產租賃業,112年度營業收入新臺幣880萬元,為了適用較低的擴大書審純益率,而選用行業代號「6700-12不動產投資開發」申報,並按同業利潤標準淨利率10%計算所得額,以規避不得適用擴大書面審核申報之業別,嗣因未提供帳簿憑證供核,該局按實際營業內容,按行業代號「6811-12自有不動產租賃」同業利潤標準淨利率38%核定調增所得額。
該局特別提醒,出租自有不動產業者辦理營所稅申報時,應按正確行業代號申報,避免因申報錯誤而調整補稅。
從事社會住宅出租之營業人所收取之租金收入,符合相關規定可免徵營業稅
為鼓勵住宅所有權人將其所有住宅投入社會住宅使用,提供更多居住及照顧服務等資源,住宅所有權人如果將住宅出租供興辦社會住宅,且符合「住宅法」規定之用途,從事社會住宅出租之營業人所取得之租金收入可免徵營業稅。
財政部中區國稅局沙鹿稽徵所表示,住宅所有權人出租其所有住宅供主管機關或民間依「住宅法」第19條第1項第5款、第6款及第2項第4款規定興辦社會住宅,並於社會住宅營運期間作為1居住、2長期照顧服務、3身心障礙服務、4托育服務及5幼兒園使用者,依同法第22條第3項規定,其取得之租金收入免徵營業稅。
該所說明並非所有出租住宅都能適用這項優惠,必須是依「住宅法」規定興辦的社會住宅,且在社會住宅營運期間依法令規定用途使用,才能適用免徵營業稅。該所進一步舉例說明,公益出租人有符合「設有固定營業場所」、「具備營業牌號」、「僱用人員協助處理房屋出租事宜」情形之一者,應辦理稅籍登記並課徵營業稅,其所有住宅出租給符合租金補貼申請資格之承租人,尚非屬依住宅法規定供主管機關或民間興建之社會住宅,自無免徵營業稅之適用。
該局提醒從事出租住宅之營業人,可先確認是否符合相關規定,如自行發現不符合免徵營業稅規定,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,主動補申報補繳稅款及利息,依法可免予處罰。
向境外電商購買電子勞務之買受人,應注意相關營業稅規範
財政部中區國稅局表示,營業人及自然人向境外電商(如Google、Microsoft、Amazon、Apple……等)購買電子勞務,應依加值型及非加值型營業稅法(以下簡稱營業稅法)及跨境電子勞務交易課徵營業稅規範等相關規定申報繳納營業稅。
該局表示,營業人向外國事業、機關、團體或組織,購買網路行銷廣告、線上服務等,應由勞務買受人依營業稅法第36條規定報繳營業稅。
該局進一步說明,不同類型之勞務買受人向境外電商購買電子勞務之稅務處理方式略有不同,表列說明如下:
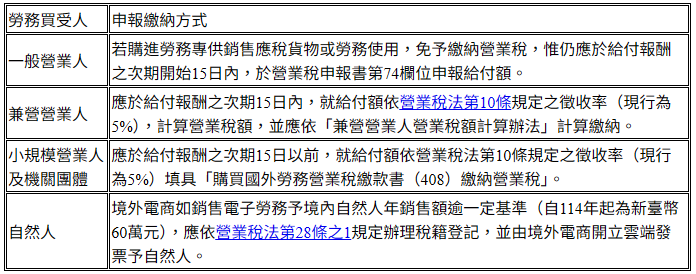
該局提醒,上開向境外電商購買電子勞務之買受人,應確實瞭解相關規定,倘一時疏忽未依規定報繳營業稅,在未經檢舉、未經稽徵機關或財政部指定的調查人員進行調查前,主動向所在地稽徵機關補報並補繳稅款及加計利息,即可依稅捐稽徵法第48條之1規定免予處罰。
公司註銷不影響之前稅務責任分析
公司註銷不代表稅務責任就此消失。
很多人以為公司只要完成註銷登記並取得清稅證明,因為法人主體資格消滅,過去存續期間納稅義務也隨之終結,但隨著大陸金稅大數據監管體系落地、跨部門資料協同核查機制日趨完善,稅務機關對虛假註銷或逃逸式註銷的稅款追繳越來越嚴格。
根據大陸《稅收徵收管理法》,稅款追徵分三類情形:
(1)因稅務機關責任導致的未繳或少繳稅款,追徵期為三年,且不得加收滯納金;
(2)因納稅人、扣繳義務人非主觀故意的計算錯誤等造成未繳或少繳稅款,追徵稅款並加收滯納金,一般追徵期為三年,若未繳或少繳稅款累計數額在人民幣10萬元以上,則追徵期可延長到五年;
(3)對偷稅、騙稅、抗稅等主觀惡意違法行為,不受前款規定期限限制。也就是說,當公司存在偷稅、騙稅情形,即使通過提交虛假文件辦理註銷登記,稅務機關對過去未繳或少繳的稅款、滯納金或所騙取的稅款,仍可進行無限期追徵。
實務中,當已辦理註銷登記的公司有涉稅責任,稅務機關有兩種主要路徑可進行追責:
一是撤銷註銷登記,恢復經營主體資格並實施追責。
根據《市場主體登記管理條例》及《企業註銷指引(2025年修訂)》,公司通過提交虛假文件,或採取其他欺詐手段隱瞞重要事實取得註銷登記,登記機關可以依法撤銷註銷登記,恢復經營主體資格。
所以當稅務機關查到公司涉稅違法線索後,可向市場監督管理部門移送證據、函告違法事實,之後公司被依法撤銷註銷登記並恢復稅務登記,稅務機關再對公司實施追繳稅款、滯納金並處以罰款。
二是審查註銷瑕疵後,向股東或實際控制人穿透追責。
在2024年7月1日實施的新《公司法》中,新增了簡易註銷制度,明確公司通過簡易註銷辦理註銷登記時,全體股東需簽署《全體投資人承諾書》,承諾公司不存在未結清債務、無未繳稅費等,若股東承諾內容不實,需對註銷登記前的債務承擔連帶責任。
另根據關於適用《公司法》若干問題的規定,公司未經依法清算,以虛假清算報告騙取公司註銷登記,股東或實際控制人對公司債務承擔相應賠償責任。
所以在現行法律法規與稅務執法體系下,公司註銷登記僅代表法人主體資格終止,至於存續期間已發生的稅收違法事實與法定納稅義務,不會隨著公司註銷而消失。