
LSATaxnews 電子週報115年07月6日-115年07月10日
- 營利事業列報兌換損益應以實現者為限
- 小規模營業人給付薪資、租金等所得,仍應依法辦理扣繳及申報
- 營利事業應把握災損失申報期限
- 營業人於稅籍登記所在地以外地區舉辦臨時特賣會,應先申請核備並依規定開立統一發票報繳營業稅
- 股東會紀念品的進項稅額不得扣抵
- 財政部對114年度全國非自住之其他住家用房屋稅籍個人與家戶歸戶統計及115年期房屋稅開徵情形之說明
- 實體店面試營運也要辦理稅籍登記
- 個人自益信託變更受益人,應依遺贈稅規定申報及繳納贈與稅
- 「中華民國(臺灣)政府與史瓦帝尼王國政府關務互助協定」准予備查促進臺史貿易便捷及安全
- 藥局複合式經營,應辦理稅籍登記及申報營業稅
- 因應巴威颱風來襲,稅捐稽徵機關主動協助輔導稅捐減免事宜
- 國內營業人與機關團體向境外電商購買電子勞務應依法報繳營業稅
- 營利事業接受政府補助獎勵之經費,該如何認列收入?
- 營利事業違反各種法規遭科處之罰鍰,不得列報費用或損失
- 因身心障礙而負擔符合規範具醫療性質輔具之相關支出,不論係購買或租賃方式,均可檢附相關文件,就其實際負擔支出核實列報醫藥費列舉扣除
- 營利事業出售長期持股所獲利得可享租稅優惠
- 申請購買節能電器退還減徵貨物稅,簡化身分認證更方便
- 套享小微企業稅收優惠風險
營利事業列報兌換損益應以實現者為限
財政部臺北國稅局表示,營利事業列報兌換損益應以實現者為限,倘僅係因匯率調整而產生之帳面差額,並非實際發生之損益,不得列計。
該局指出,依營利事業所得稅查核準則第29條及第98條規定,兌換盈益或虧損應以實現者分別列為收益或損失,若僅係因匯率調整而產生之帳面差額,免列為當年度之收益或不得列計損失。是以,營利事業帳列之外幣存款,雖在財務會計上須依年底匯率進行評價調整,並將調整金額認列為兌換損益;但在辦理營利事業所得稅申報時,因屬未實現損益,尚不得列為兌換損益。
該局舉例說明,甲公司113年度營利事業所得稅結算申報,列報兌換虧損新臺幣(下同)500萬元,經該局查核發現其中100萬元係外幣帳戶因年底匯率評價調整而產生之帳面差額,並無實際結匯,屬未實現損失,依前開規定,不得列計損失,乃調減兌換虧損100萬元,補徵稅額20萬元(100萬元*20%)。
小規模營業人給付薪資、租金等所得,仍應依法辦理扣繳及申報
營業人在辦理獨資或合夥商號的稅籍登記後,因規模較小、每月銷售額未達新臺幣(以下同)20萬元,經國稅局核定為免用統一發票之小規模營業人,雖然是做小本生意,也要承租店面或聘請員工等,年度中有給付薪資、租金或其他各類所得時,小規模營業人(獨資或合夥商號)就是法定扣繳義務人,應依所得稅法第89條、第92條及各類所得扣繳率標準等規定辦理扣繳及申報。
財政部高雄國稅局表示,有不少經核定免用統一發票之小規模營業人,誤認為其稅捐都是國稅局核定,無稅法上應辦理的申報義務,以致給付所得時,未依規定辦理扣繳或申報而遭處罰。該局舉例說明:陳小姐獨資創業開設服飾店,經核定免用統一發票,112年度向中華民國境內居住的個人房東承租房屋,在每次給付租金28,000元時,應按給付金額10%扣取稅款2,800元,並在次月10日前將上一個月所扣稅款向公庫繳納,另應於次年1月底前(每年1月遇連續3日以上國定假日者,扣免繳憑單申報期間延長至2月5日止)完成上一年度扣(免)繳憑單申報。陳小姐因未依規定辦理扣繳及申報,經查獲後,除補繳稅款外,並依法受罰。
營業人不論規模大小,只要給付各類所得,即應依法履行扣繳及申報義務,並無免用統一發票即可免除扣繳義務人的責任。若發現有未辦理扣繳所得稅款或申報情形,應儘速向所轄國稅局補辦扣繳及申報,以適用相關減罰規定。
營利事業應把握災損失申報期限
南區國稅局民雄稽徵所表示,隨著颱風季節來臨,營利事業如因颱風、豪雨、地震、火災等不可抗力災害造成財產損失,應於災害發生次日起30日內,檢附損失清單、現場及毀棄物照片等相關證明文件,向所在地國稅局申請災害損失勘查。
該所提醒,營利事業著手清理受災現場前,務必針對受損財物拍照存證(照片宜加註拍攝日期),並妥善保存維修估價單、維修收據或發票等資料,以維護自身申報災害損失租稅減免的權益。
該所進一步說明,凡符合規定的災害損失,得依規定列報為當年度營利事業所得稅之非營業損失,惟已獲保險理賠部分,不得重複列報。為保障自身租稅權益,營利事業應留意申報期限,並妥善備齊相關證明文件,以利申報作業順利進行。
善加運用「財政部稅務入口網」服務辦理災害損失申報,無須親自到場,即可完成相關程序。
營業人於稅籍登記所在地以外地區舉辦臨時特賣會,應先申請核備並依規定開立統一發票報繳營業稅
財政部臺北國稅局表示,營業人於稅籍登記所在地以外地區舉辦臨時特賣會等活動,應先向稅籍登記所在地之稽徵機關申請核備並依規定開立統一發票報繳營業稅。
該局說明,依加值型及非加值型營業稅法第28條及第32條規定,營業人之總機構及其他固定營業場所,應於開始營業前,分別向主管稽徵機關申請稅籍登記,並於銷售時依規定開立統一發票交付消費者。營業人倘係於稅籍登記所在地以外地區舉辦臨時性特賣活動,基於簡化稽徵及便民服務考量,應向其稅籍登記所在地之稽徵機關申請核備,並依統一發票使用辦法第13條規定,由銷售人員攜帶統一發票,於銷售貨物時開立統一發票報繳營業稅。
該局舉例說明,甲公司營業前已於臺北市中正區辦妥稅籍登記,利用連續假期,於彰化市集舉辦臨時特賣會,嗣經消費者檢舉甲公司於彰化市集銷售貨物未依規定開立統一發票,經稅捐稽徵機關查獲甲公司漏開統一發票及短漏報銷售額,除補徵應納稅額外,並依規定裁罰。
營業人辦理臨時性展售活動,應於活動開始前,向稅籍登記所在地之稽徵機關申請核備,並於活動期間,依規定開立統一發票報繳營業稅。如有未依上開規定辦理者,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員調查前,主動向所轄稽徵機關補報並補繳所漏稅款,可依稅捐稽徵法第48條之1規定,加計利息免予處罰。
股東會紀念品的進項稅額不得扣抵
財政部南區國稅局表示,依加值型及非加值型營業稅法第19條第1項第3款規定,交際應酬用的貨物或勞務相關進項稅額不得扣抵銷項稅額,同法施行細則第26條第1項亦明定,所稱交際應酬用的貨物或勞務,包括宴客及與推廣業務無關的餽贈。因此,公司召開股東會時,以紀念品贈送股東,該紀念品屬於「與推展業務無關的餽贈」,所取得的進項稅額,不得申報扣抵銷項稅額。若誤報扣抵,將面臨補稅及罰鍰。
該局舉例說明,甲公司為鼓勵股東參與股東會,向乙公司購買1萬個保溫瓶作為股東會紀念品,取得乙公司開立的統一發票,銷售額為新臺幣(下同)300萬元,進項稅額15萬元,並申報扣抵銷項稅額,經查獲,除補徵稅款,並按所漏稅額處5倍以下罰鍰。
公司如有誤將贈送股東紀念品的進項稅額申報扣抵銷項稅額,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,主動補報補繳所漏稅款並加計利息,可依稅捐稽徵法第48條之1規定免除相關處罰。
財政部對114年度全國非自住之其他住家用房屋稅籍個人與家戶歸戶統計及115年期房屋稅開徵情形之說明
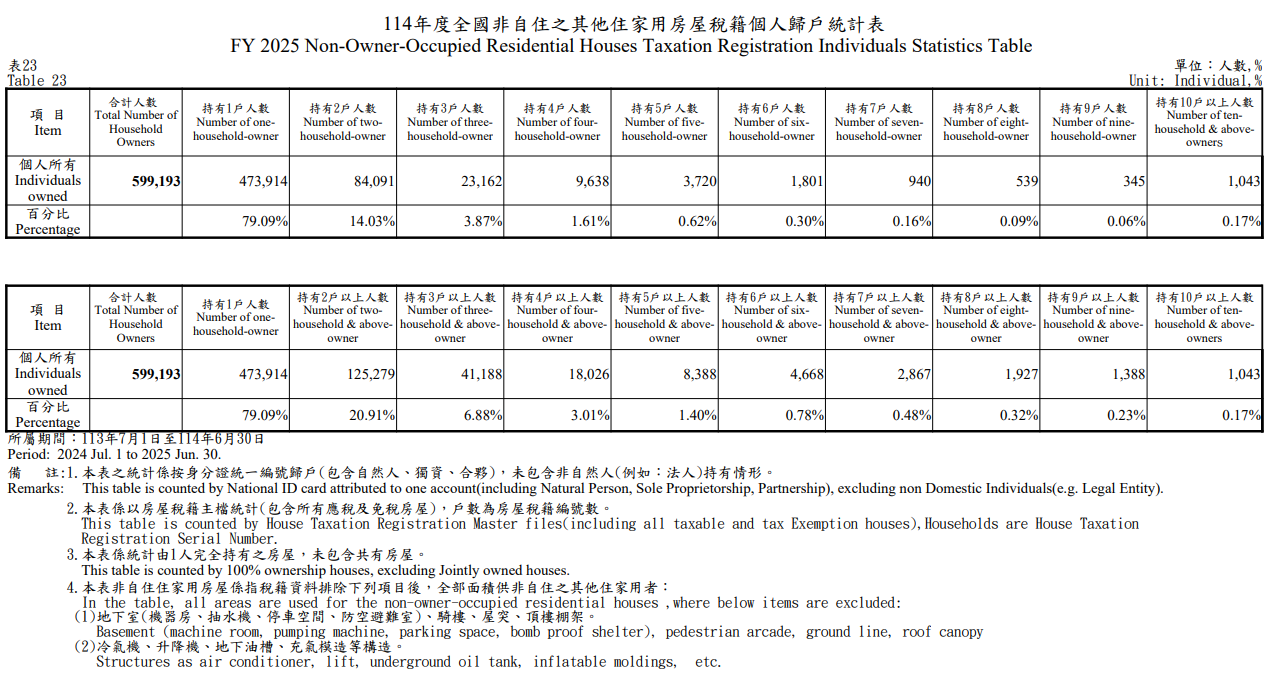
財政部財政資訊中心今(8)日於網站援例公開114年財稅資訊地方稅統計表,其中房屋稅部分配合房屋稅差別稅率2.0新制(下稱2.0新制),新增「114年度全國非自住之其他住家用房屋稅籍個人歸戶統計表」及「114年度全國非自住之其他住家用房屋稅籍家戶歸戶統計表」,統計結果,以持有2戶以下之人數(558,005人)及戶數(517,218戶)占絕大多數(占比高達9成以上)。
財政部說明,為鼓勵房屋有效利用及合理化房屋稅負並減輕單一自住房屋稅負,113年7月1日起施行2.0新制,114年5月1日首次開徵,對於房屋所有人之非自住住家用房屋進行全國歸戶,除特定房屋【1出租申報租賃所得達所得稅法規定之當地一般租金標準者(下稱一般出租)或2繼承取得之共有房屋、3起造人持有住家用之待銷售房屋在2年以內】適用較低稅率外,針對持有多戶且未作有效使用者【即空(閒)置房屋】調高其法定稅率為2%至4.8%,且所有地方政府均須按全國持有戶數訂定差別稅率,並採全數累進課徵,另對於全國僅持有1戶房屋,供自住使用且房屋現值在一定金額以下者(下稱全國單一自住房屋),稅率調降為1%。
財政部表示,115年期房屋稅為2.0新制第2年開徵,該年期開徵查定件數974.6萬件、稅額新臺幣(下同)1,037.1億元,較第1年期(114年期)增加11.1萬件(年增1.2%)及34.3億元(年增3.4%)。114年期整體出租房屋(含一般出租、公益出租、社會住宅)件數為34.9萬件,較2.0新制實施前1年期(113年期)增加12.2萬件(尚無一般出租);115年期整體出租房屋件數達40.9萬件,較114年期增加6萬件(年增17.1%)。又非自住之其他住家用房屋【空(閒)置房屋加重課稅】件數為111.7萬件,較114年期113.7萬件減少2萬件(年減1.8%)。顯示2.0新制具有鼓勵多屋族將空(閒)置房屋轉出租作有效使用之成效,且有促使房東誠實申報租賃所得及轉作公益社宅之效果。另115年期全國單一自住房屋件數為318.1萬件,納稅義務人減稅利益為23.3億元;114年期件數為315.6萬件,納稅義務人減稅利益為22.6億元。
財政部進一步表示,今日該部財政資訊中心公開114年度全國非自住之其他住家用房屋稅籍個人及家戶歸戶統計表,係就該年度房屋稅籍主檔資料,統計完全由一人持有之房屋,未包含共有房屋,且排除地下室(如:停車空間、防空避難室)等,全部面積供非自住之其他住家者(適用稅率2%至4.8%),該等統計資料與上述房屋稅開徵查定數據定義不同(例如:3人共有1屋,房屋稅開徵件數以3件計算)。復以,2.0新制實施前,住家用房屋僅分自住及非自住房屋2類,2.0新制實施後,非自住住家用房屋細分為一般出租、繼承共有、起造人持有及其他住家用等類,依此,今日公開「114年度全國非自住之其他住家用房屋稅籍個人及家戶歸戶統計表」與2.0新制實施前之「○○年度全國非自住住家用房屋稅籍個人及家戶歸戶統計表」,二者就非自住住家用房屋定義及適用條件不同,爰房屋稅籍歸戶統計亦有不同。
實體店面試營運也要辦理稅籍登記
財政部高雄國稅局表示,依加值型及非加值型營業稅法第28條規定,凡在國內設有固定營業場所者(例如:實體店面、攤位等),即使僅試營運,不論營業額多寡,都應於開始營業前辦理稅籍登記。
該局補充說明,民眾僅透過網路銷售貨物或勞務,未設實體營業場所,如果當月銷售額未達營業稅起徵點(自114年度起,銷售貨物及勞務之起徵點分別為新臺幣(下同)10萬元及5萬元),則可暫時免辦理稅籍登記;一旦當月銷售額達起徵點時,應於當月向國稅局辦理稅籍登記並於網路銷售平台揭露營業人名稱及統一編號。
若未依規定辦理稅籍登記即開始營業,將處3,000元以上3萬元以下罰鍰,如有漏稅者,除補稅外,將按所漏稅額處5倍以下罰鍰。
個人自益信託變更受益人,應依遺贈稅規定申報及繳納贈與稅
財政部臺北國稅局表示,運用信託制度管理財產與銀行簽訂自益信託契約,嗣後因財務規劃需要,變更信託契約「受益人」時,因屬信託利益權利之移轉,涉及贈與行為,應依遺產及贈與稅法規定申報及繳納贈與稅。
該局說明,信託契約明定信託利益之全部或一部受益人為非委託人者,視為委託人將享有信託利益之權利贈與該受益人,應依遺產及贈與稅法第5條之1規定,課徵贈與稅。因此,無論是1信託契約成立時就約定享有信託利益之受益人為非委託人,或者是2原本約定受益人為委託人,嗣後變更受益人為非委託人,均應課徵贈與稅。
該局舉例說明,甲君於114年間自有資金3,000萬元交付信託,契約約定自己為受益人(自益信託),信託存續期間3年,嗣後因考量財產傳承及財務規劃,於115年間將受益人變更為其子乙君。此變更行為,係將原由甲君享有信託利益之權利移轉予乙君,甲君應依規定於變更之日起30日內,依信託契約變更時之財產價額申報及繳納贈與稅。
信託為資產管理工具,信託受益人之指定或變更,可能涉及贈與稅課徵問題,宜先瞭解相關稅法規定。
「中華民國(臺灣)政府與史瓦帝尼王國政府關務互助協定」准予備查促進臺史貿易便捷及安全
為增進我國與史瓦帝尼王國雙邊關務合作,促進貿易便捷與安全,行政院會今(9)日針對財政部函送之「中華民國(臺灣)政府與史瓦帝尼王國政府關務互助協定」,決定由院准予備查,並函請總統府秘書長查照轉陳。
行政院長卓榮泰表示,史瓦帝尼王國是我國在非洲的重要邦交國及貿易夥伴,為增進我國與史國雙邊關務合作,臺史關務互助協定於115年5月2日,在賴清德總統及史瓦帝尼國王恩史瓦帝三世見證下,在史國完成簽署,並於同日生效。對於深化我國與史國邦誼,促進貿易便捷及安全,具有正面效益。
卓院長請財政部持續與友邦及其他經貿往來密切國家推動關務合作,建構綿密的海關互助網絡,在保障邊境安全的同時,也為我國商貿業者營造更安全、更便捷的國際貿易環境。
藥局複合式經營,應辦理稅籍登記及申報營業稅
財政部臺北國稅局表示,近年不少藥局除提供處方箋調劑服務外,亦陸續販售成藥、保健食品、嬰兒奶粉及日常生活用品等商品,轉型為複合式經營模式。國稅局提醒,藥局若兼營商品銷售業務,應注意相關稅務規定,以免因未辦理稅籍登記或漏報營業稅而受罰。
該局說明,藥局依醫師處方箋提供調劑藥品服務所收取之調劑費及藥品費,屬主持藥師或藥劑生之執行業務所得,依加值型及非加值型營業稅法第3條第2項但書及同法施行細則第6條規定,執行業務者提供其專業性勞務,非屬營業稅課稅範圍,免徵營業稅。然而藥局如另有經營銷售其他日常生活用品或非處方箋藥品之業務者,則與一般營業人銷售貨物行為無異,應依法辦理稅籍登記並申報繳納營業稅。
該局舉例說明,A藥局原為專營藥品調劑業務,因屬執行業務範圍,無須辦理稅籍登記。嗣後A藥局為提供消費者更多元之服務,遂轉型為複合式經營,除調劑藥品外,亦同時銷售成藥、保健食品及嬰兒奶粉等商品,惟漏未向稅捐稽徵機關辦理稅籍登記及報繳營業稅。經國稅局查獲後,除補徵稅額外,並依相關規定裁處罰鍰。
藥局如有銷售非處方箋藥品及其他商品之情形,應依法向所轄稽徵機關辦理稅籍登記並申報繳納營業稅,以免因一時疏忽而遭補稅處罰。
因應巴威颱風來襲,稅捐稽徵機關主動協助輔導稅捐減免事宜
因應巴威颱風來襲,財政部提醒民眾做好防災準備,倘因颱風或豪雨造成災害損失,記得先拍照存證,事後可檢附相關證明文件向所轄稅捐稽徵機關申報(請)各項稅捐減免;該部已責成稅捐稽徵機關密切注意颱風動態及影響,積極協助及輔導受災納稅義務人依規定辦理,並秉持從寬、從速、從簡原則審查申報(請)案件。
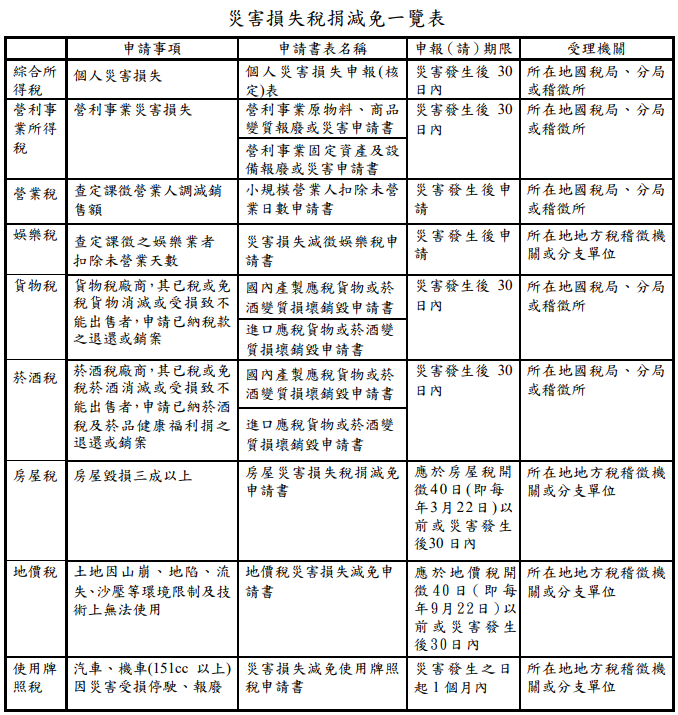
財政部進一步提供所得稅、營業稅、娛樂稅、貨物稅、菸酒稅、房屋稅、地價稅及使用牌照稅等稅目之減免申請規定(詳「災害損失稅捐減免一覽表」)。
財政部提醒,做好防災準備,可有效減輕受影響程度,納稅義務人如對於災害損失稅捐減免規定或申報(請)方式有不明瞭事項,可至該部網站災害協助專區(https://gov.tw/9eD)查詢相關資訊及點選連結線上申請各項稅捐減免。
備註 :
一、 綜合所得稅災害申報損失總金額在新臺幣(下同)30 萬元以下者,可自行檢具損失清單及證明文件,由國稅局書面審核。
二、 營利事業所得稅災害申報損失總金額在 1,000 萬元以下者、受損標的物投有保險部分或可提供會計師簽證報告者(不論金額多寡),由國稅局書面審核。
三、 稅捐延期或分期繳納規定:依稅捐稽徵法第 26 條第 1 項規定,納稅義務人因天災、事變、不可抗力之事由或為經濟弱勢者,不能於法定期間內繳清稅捐者,得於規定納稅期間內,依財政部訂定之「納稅義務人申請延期或分期繳納稅捐辦法」,向稅捐稽徵機關申請延期或分期繳納,延期最長 12 個月,分期最長得分 36 期。
四、 災害損失減免稅捐各項申請書表,請至財政部稅務入口網(https://www.etax.nat.gov.tw)下載。
五、 免費服務專線:0800-000-321。
國內營業人與機關團體向境外電商購買電子勞務應依法報繳營業稅
財政部中區國稅局大智稽徵所表示,我國營業人及機關團體向境外電商購買電子勞務,應依加值型及非加值型營業稅法(以下簡稱營業稅法)第36條規定申報繳納營業稅。
該所說明,境外電商跨境銷售電子勞務予境內自然人之年銷售額逾一定基準者〔現行規定為新臺幣(下同)60萬元〕,自106年5月1日起應於我國辦理稅籍登記報繳營業稅,並自108年1月1日起開立雲端發票;而境外電商銷售電子勞務予本國營業人或機關團體時,則無需開立雲端發票,應由本國營業人或機關團體依營業稅法第36條規定申報繳納營業稅。
該所進一步說明,營業人1如係依營業稅法第4章第1節規定計算稅額,且購進之勞務專供經營應稅貨物或勞務之用者,該購進之勞務免予繳納營業稅,營業人應於給付報酬之次期15日內,將支付之價款填列於營業稅申報書第74欄位;2如為兼營營業人者,除將支付價款填列於營業稅申報書第74欄位外,應依兼營營業人營業稅額計算辦法規定計算繳納;3若買受人為機關團體則須於給付報酬之次期15日內,填具「購買國外勞務營業稅繳款書(408)」繳納營業稅。
機關團體及營業人非依營業稅法第4章第1節計算稅額,或購進之勞務非專供應稅貨物或勞務之用者,如向境外電商購買電子勞務時,應於給付報酬之次期15日內,申報繳納營業稅,倘有未依規定繳納營業稅者,請儘速自動補報補繳稅款。
營利事業接受政府補助獎勵之經費,該如何認列收入?
財政部南區國稅局恆春稽徵所表示,近日接獲甲營利事業來電詢問,其於今(115)年購買新臺幣(下同)180萬元之電動洋蔥採收機,並接受政府核發的補助款90萬元,如果將補助款全額列為115年度之其他收入計算營利事業所得額課稅,是不是不太合理呢?
該所說明,按財政部93年8月23日台財稅字第09304531790號令規定,原則上營利事業接受政府補助獎勵之經費,應列入取得年度之收入,依所得稅法第24條規定,計算營利事業所得額課稅。惟營利事業接受政府購建折舊性固定資產或增置擴充設備之專案計畫補助獎勵,得按所購建固定資產或增置擴充設備計提折舊之耐用年數,分年平均認列收入,計算營利事業所得額課稅;至所購建之固定資產或增置擴充之設備,應依同法第51條規定提列折舊,以費用列支。
該所進一步說明,前揭營利事業取得電動洋蔥採收機應依不短於固定資產耐用年數表農業機械規定之年限6年計算折舊,其因購置電動洋蔥採收機而取得之補助款得按電動洋蔥採收機計提折舊之耐用年數,分年平均認列收入。
營利事業違反各種法規遭科處之罰鍰,不得列報費用或損失
財政部中區國稅局表示,所得稅法第38條規定,經營本業及附屬業務以外之損失,及各種稅法所規定之滯報金、怠報金、滯納金等及各項罰鍰,不得列為費用或損失;前述各項罰鍰依同法施行細則第42條之1規定,係指依各種法規所科處之罰鍰。
該局舉例說明,經查核轄內某公司112年度營利事業所得稅結算申報案件,發現其將當年度因異常排放廢氣,遭依空氣污染防制法裁處罰鍰45萬元列為其他費用減除,依前揭規定,各種罰鍰不得列為費用或損失,遂將該筆罰鍰全數剔除並補稅。
營利事業因違反各種法規所科處之罰鍰,例如環境污染、食品安全、交通違規等行政法規之罰鍰,均不得列為費用或損失。
因身心障礙而負擔符合規範具醫療性質輔具之相關支出,不論係購買或租賃方式,均可檢附相關文件,就其實際負擔支出核實列報醫藥費列舉扣除
財政部中區國稅局北港稽徵所表示,財政部於本(115)年5月27日發布解釋令,納稅義務人、配偶或受扶養親屬因身心障礙而購買或租賃下列具醫療性質之輔具支出,得於申報綜合所得稅時,依所得稅法第17條第1項第2款第2目之3規定,列報醫藥及生育費列舉扣除:
一、依身心障礙者權益保障法第26條第2項授權訂定「身心障礙者醫療復健費用及醫療輔具補助辦法」第5條附表所列之醫療輔具。
二、依身心障礙者權益保障法第71條第2項授權訂定之「身心障礙者輔具費用補助辦法」第2條第2項所列「身體、生理與生化試驗設備及材料」、「身體、肌力及平衡訓練輔具」及「預防壓瘡輔具」3類輔具。
該所進一步說明,為簡化納稅義務人申報綜合所得稅檢附文件之作業程序,納稅義務人、配偶及受扶養親屬購買或租賃上開醫療性質之輔具,已依規定向直轄市、縣(市)主管機關申請補助核准者,納稅義務人可檢附主管機關函復之審核結果及統一發票或收據影本,就超過補助部分之輔具支出列舉扣除;未申請補助或主管機關未予補助者,應檢附醫師出具之診斷證明及統一發票或收據正本,核實列舉扣除。
另為落實納稅者基本權利保障,確保納稅者權利,稅捐稽徵機關設置有納保官,民眾如遇有稅捐爭議、申訴或陳情、救濟諮詢,可向納保官尋求協助。納稅者可透過書面、言詞、網路、電話或傳真等多元管道提出申請,相關訊息可至財政部中區國稅局網站(網址為https://www.ntbca.gov.tw)納稅者權利保護專區查詢。
營利事業出售長期持股所獲利得可享租稅優惠
營利事業也會利用閒置資金參與股票投資,增加營業外收益,而當投資獲利了結時,應注意所得基本稅額條例有關股票及期貨交易所得之申報課稅規定。
財政部南區國稅局表示,營利事業的基本所得額是由「課稅所得額」加計「證券及期貨交易所得」等免稅所得項目構成,但為鼓勵長期投資,依所得基本稅額條例第7條第3項規定,自102年度起,若營利事業出售持有滿3年以上的股票,在計算當年度證券交易所得時,減除其當年度出售該持有滿3年以上股票之交易損失,餘額為正者,僅需以該餘額的半數計入證券交易所得,但未持有滿3年以上者,其交易所得仍應以全數計入。而出售股票之持有期間,應採先進先出法計算。
該局舉例說明,甲公司於113年底出售上市公司股票40,000股,獲利1,000萬元,該公司於辦理113年所得基本稅額申報時,將全數獲利列報為證券交易所得,嗣經國稅局依先進先出法核對交易明細後發現,所出售股份之取得時間為110年1月的30,000股及112年5月的10,000股,出售獲利分別為800萬元及200萬元,其中符合持有滿3年以上股票交易所得800萬元,應按半數400萬元計入證券交易所得,另持有未滿3年的證券交易所得200萬元則應全數列入,乃核定甲公司應計入基本所得額之證券交易所得為600萬元(400萬元+200萬元),並退還溢繳的稅款。
營利事業平時除對股票投資交易依法記帳外,於出售時也要依規定按先進先出法計算持有期間,以享有長期持有證券交易所得減半之優惠。
申請購買節能電器退還減徵貨物稅,簡化身分認證更方便
在118年12月31日前,凡購買經經濟部核定能源效率第1級或第2級的1新電冰箱、2新冷暖氣機或3新除濕機,不是供銷售且未辦理退、換貨,可以透過網路線上申請退還減徵貨物稅,如果沒有憑證或讀卡機的民眾可採「簡化身分認證(限直撥退稅)」方式線上申請,免出門又簡便。
線上申請除提供民眾使用自然人憑證、健保卡、工商憑證、組織及團體憑證確認身分外,另開放沒有憑證或讀卡機的民眾採「簡化身分認證(限直撥退稅)」線上申請,只要透過網路至財政部稅務入口網/稅務資訊/購買節能電器退還減徵貨物稅專區/消費者線上申請/選擇「簡化身分認證(限直撥退稅)」,依照步驟登錄買受人身分資料、金融機構帳戶、發票(或收據)及電器產品資訊,並上傳退稅帳戶存摺封面及相關附件影像檔,經國稅局審核並與金融機構比對完成身分確認後,退稅款就會直接撥入指定帳戶。
財政部南區國稅局新化稽徵所特別提醒,依上述流程完成線上申請購買節能電器減徵退還貨物稅後,可立即取得收件編號,方便隨時查詢案件進度,也可免除臨櫃申請排隊所需之時間。
套享小微企業稅收優惠風險
小微企業稅收監管從「形式審核」轉向「實質穿透」。
小微企業在大陸有很多稅收好處,例如增值稅小規模納稅人月銷售額10萬元人民幣以下可全額免納增值稅,企業所得稅率可由25%降至5%等。
但企業若只是為了享受稅收優惠,通過人為拆分業務、拆分收入、設立多個關聯主體等方式,刻意構造「小微身份」套享稅收利益,針對此一現象,稅務總局於2026年2月發布《小微企業套享稅收優惠政策問題即問即答》進行整頓。
一、定義小微企業「套享」稅收優惠
「套享」是指納稅人為達到適用稅收優惠條件,通過人為安排經營模式、組織架構或交易方式,使原本不符合條件的經營活動在形式上符合優惠標準,實務中常見情形有:
1、 將原由單一企業經營的業務,拆分為多家企業,使各企業收入規模均控制在小微企業門檻內;
2、 將原本統一營運的門市或業務板塊,分別設立為多個獨立主體;
3、 透過關聯企業間轉移收入或利潤,使部分企業收入與利潤長期維持於優惠門檻之下;
4、 在經營實質未變前提下,變更組織形式以持續獲取優惠。
二、合理商業目的正負面清單
稅務總局的《即問即答》指出,對通過拆分經營主體、拆分收入等方式套享稅收優惠行為,稅務機關將將例舉「合理商業目的」做為判定標準,並歸納為正面清單與負面清單:
1、稅務機關較易認可的正面清單
包括符合1行業慣例與2商業發展戰略;3市場競爭需要;4降低經營風險;5分散或專業化經營;6提升管理效率;7促進創新與市場拓展。
稅務機關實質上強調:只要企業的拆分、重組或設立多主體係為「經營效率」而非「稅負下降」,通常更容易被接受。其中,行業慣例尤為關鍵。例如,建築業常見的總包公司、勞務公司、材料公司、設計公司,彼此獨立運營,因風險屬性、資質要求與管理邏輯各有不同,稅務機關通常較能認同其合理性。
2、稅務機關重點關注的負面清單
負面清單主要包括1虛構業務;2人為拆分收入;3無真實經營能力;4關聯交易明顯異常;5利潤明顯轉移;6缺乏獨立經營條件。
其核心問題是「形式獨立,但實質同一經營主體」。其中「人為拆分收入」是最大風險點,也是近兩年監管最明顯的方向。舉例來說,一個老闆控制多個主體,但員工共用、辦公室共用、客戶一致、實際控制一致,稅務機關將傾向認定其本質上為單一經營主體。
三、稅務風險
一旦稅務機關認定企業拆分缺乏合理商業目的,且主要為獲取稅收優惠,則可能採取下列措施:
1、 重新合併計算銷售收入或應納稅所得額,取消原已享受的稅收優惠;
2、 補繳相關稅款及滯納金;
3、 若涉及偷稅等違法情形時,依法給予行政處罰;
4、 影響納稅信用等級,增加未來涉稅監管風險。