
LSATaxnews 電子週報115年09月29日-115年10月02日
- 生技醫藥公司申請適用營利事業股東投資抵減應注意申請期限
- 轉讓預售屋未申報房屋土地交易所得稅!男子遭補稅並重罰
- 欠稅人對第三人之債權得為執行標的,第三人收到行政執行分署執行命令時切勿置之不理
- 個人出售繼承或受贈舊制房屋,可比照新制房地,按消費者物價指數調整取得成本
- 個人將名下房屋無償供公司營業使用,應申報提供使用年度個人綜合所得稅租賃所得
- 營利事業列報國外投資損失,應以被投資事業或其轉投資事業因實質營運發生損失為限
- 納稅義務人不服國稅局核定稅捐或罰鍰處分提起行政救濟之期限規定
- 個人買賣債權所獲取收益屬財產交易所得應辦理綜合所得稅結算申報
- 被繼承人遺有抵押權,應如何申報遺產稅
- 10/1起繼續延長關鍵原物料降稅措施、新增調降大豆油及豆粉(粕)關稅確保民生物價平穩
- 最低工資連11年調漲明年月薪30,900元、時薪205元逾261萬名勞工受惠
- 政院通過《證券交易稅條例》第2條之1修正草案延長公司債、金融債券、被動式債券ETF停徵證交稅10年深化我國資本市場發展
- 營業人銷售禮券,應視禮券性質依規定時點開立統一發票
生技醫藥公司申請適用營利事業股東投資抵減應注意申請期限
財政部臺北國稅局表示,營利事業原始認股或應募生技醫藥公司發行之股票,並持股達3年以上,且該生技醫藥公司未以該認股或應募金額,依其他法律規定申請免徵營利事業所得稅或股東投資抵減者,該生技醫藥公司得申請適用營利事業股東投資抵減,請生技醫藥公司注意申請期限,以免逾期無法受理,影響股東權益。
該局說明,依生技醫藥產業發展條例第7條第1項規定,為鼓勵生技醫藥公司之創立或擴充,營利事業原始認股或應募屬該生技醫藥公司發行之股票,成為該公司記名股東達3年以上,且該生技醫藥公司未以該認股或應募金額,依其他法律規定申請免徵營利事業所得稅或股東投資抵減者,得以其取得該股票之價款20%限度內,自其有應納營利事業所得稅之年度起5年內抵減各年度應納營利事業所得稅額;其每一年度得抵減總額,以不超過該營利事業當年度應納營利事業所得稅額50%為限。而生技醫藥公司如欲申請上述股東投資抵減,依營利事業適用生技醫藥公司股東投資抵減辦法第5條第1項規定,應於其營利事業股東以現金繳納股票價款當日起滿3年之次年1月底前,檢具規定文件,向公司所在地之稅捐稽徵機關申請核發營利事業股東投資抵減稅額證明書,逾期申請者,不予受理。
該局舉例說明,甲生技醫藥公司因研發資金需求而發行記名股票,其營利事業股東已於112年9月1日繳納增資股款,該次增資股東繳納股款滿3年之日期為115年8月31日,依前揭辦法規定應於116年1月底前(116年1月31日為星期日,順延至116年2月1日)向稽徵機關提出申請核發營利事業股東投資抵減稅額證明書,倘甲生技醫藥公司遲至115年2月2日以後始提出申請,將因逾申請期限而不予受理。
生技醫藥公司為其營利事業股東申請適用股東投資抵減,應注意相關規定及申請時限,以免影響股東租稅優惠之權益。
轉讓預售屋未申報房屋土地交易所得稅!男子遭補稅並重罰
財政部中區國稅局表示,民眾轉讓預售屋及其坐落基地的權利(以下簡稱預售屋權利),也要申報課徵個人房屋土地交易所得稅!只要完成權利轉讓契約,就應在訂約日次日起算30日內申報,若未申報,除了補繳稅款,還可能遭到處罰。
中區國稅局查獲甲君於110年9月以新臺幣(下同)2,360萬元向建設公司購買預售房地,並已支付470萬元價款。112年10月,甲君將該權利讓與乙君,雙方約定轉讓總價2,890萬元(乙君支付甲君1,000萬元,並承接剩餘未支付建設公司1,890萬元價款)。 甲君未依規定於30日內申報,經該局稽查發現後,以乙君「實際支付」甲君的款項1,000萬元(不含後續支付建設公司的款項)認定成交價額,減除甲君成本470萬元(即甲君「實際已支付」建設公司的款項),甲君費用30萬元(成交價額1,000萬元× 3%),核定課稅所得500萬元,按適用稅率35%,補徵稅額175萬元,並裁處罰鍰70萬元。
國稅局特別提醒,預售屋權利轉讓的「成交價額」應以賣方實際收取買方的款項為準,並不包含買方後續接手支付建商的款項;而「取得成本」則是賣方先前已實付建商的累計款項。民眾如有交易預售屋權利漏未申報或申報錯誤之情形,應儘速於稅捐稽徵機關查獲前自動補報或辦理更正,若有應納稅額應加計利息自動補繳,以免受罰。
欠稅人對第三人之債權得為執行標的,第三人收到行政執行分署執行命令時切勿置之不理
財政部臺北國稅局表示,欠繳應納稅捐或罰鍰案件,經依法移送行政執行分署強制執行,欠稅人對於第三人之債權可作為執行之標的,第三人於接獲執行機關執行命令時,應依法辦理,以免影響自身權益。
該局指出,倘欠稅人對於第三人有金錢債權時,行政執行分署得向第三人核發執行命令,禁止欠稅人收取或為其他處分,並禁止第三人向欠稅人清償。第三人如不承認欠稅人之債權存在、數額不正確或其他得對抗請求等之事由,依據行政執行法第26條準用強制執行法第119條規定,應於收受執行命令後10日內,提出書狀聲明異議,若第三人未於期限內聲明異議,亦未將金錢支付稅捐稽徵機關或行政執行分署時,行政執行分署得依稅捐稽徵機關之聲請,逕對第三人強制執行。
該局舉例說明,納稅義務人甲君因滯欠贈與稅款500萬元遭該局移送強制執行,經行政執行分署查封、拍賣甲君名下財產尚不足清償。嗣該局查得第三人乙君對甲君確有債務300萬元尚未返還,有民事訴訟相關確定判決可參。行政執行分署遂依該局聲請核發執行命令扣押甲君對乙君之金錢債權300萬元,乙君未依限聲明異議,亦未依執行命令將金錢支付該局或行政執行分署,該局遂函請行政執行分署依法逕向第三人乙君於300萬元範圍內強制執行。
該局提醒,民眾於接獲執行分署之執行命令時,如果自己與欠稅人間並沒有債權債務關係、或雖曾有債務但是已經清償,或其他可以對抗欠稅人請求之事由時,應依限向行政執行分署聲明異議,不要置之不理,以免自身財產遭強制執行。
個人出售繼承或受贈舊制房屋,可比照新制房地,按消費者物價指數調整取得成本
財政部北區國稅局表示,個人出售繼承或受贈取得房屋,按所得稅法第14條第1項第7類第2款規定(即舊制)計算財產交易所得,依財政部115年7月15日台財稅字第11504549440號令釋規定,得比照房地合一稅新制規定,以繼承或受贈時房屋評定現值「按消費者物價指數調整」後的價值計列成本。
該局說明,關於「消費者物價指數調整」,係以交易日所屬年月臺灣地區消費者物價指數,除以繼承或受贈取得房屋日所屬年月臺灣地區消費者物價指數的比率調整。舉例說明如下:
(一)甲君於100年1月繼承父親所有的A屋,當時房屋評定現值為新臺幣(下同)900萬元;嗣於115年8月出售A屋,實際房屋成交價額為2,000萬元,並檢附仲介費、代書費及其他因取得、改良及移轉房屋所支付的相關費用合計30萬元。
(二)100年1月臺灣地區消費者物價指數為90.25,115年8月為112.32,則:
1. 房屋評定現值調整後價值:900萬元 ×(112.32÷90.25)〔取至百分比小數一位〕=1,120.5萬元
2. 財產交易所得:2,000萬元-1,120.5萬元-30萬元=849.5萬元
(三)甲君115年8月出售A房屋的財產交易所得為849.5萬元,甲君應依所得稅法規定併入115年度綜合所得總額申報納稅。
個人將名下房屋無償供公司營業使用,應申報提供使用年度個人綜合所得稅租賃所得
財政部北區國稅局表示,個人如將其所有房屋無償供公司使用,即使未收取任何租金,因公司在法律上屬於「他人」,且係供營業使用,依規定仍應參照當地一般租金情況計算租賃收入,申報繳納綜合所得稅。
該局進一步說明,依所得稅法第14條第1項第5類第4款規定,納稅義務人將財產借與他人使用,除經查明確係無償且非供營業或執行業務者使用外,應參照當地一般租金情況計算其租賃收入。又同法施行細則第16條第2項規定,所謂「他人」係指本人、配偶及直系親屬以外的個人或法人。換言之,公司屬於「法人」,在法律上即為「他人」,只要供營業使用,不論是否為親屬開設或無償提供使用,都要設算租賃收入,申報綜合所得稅。至於稽徵機關設算個人出租人的租賃收入,承租公司實際並無支付租金,依營利事業所得稅查核準則第72條第7款規定,公司不得列報該筆設算的租金支出。
該局舉例說明,轄內納稅義務人甲君於114年度將名下房屋無償借予其擔任負責人的乙公司設籍並作營業使用。雖然甲君未收取任何租金,但因乙公司屬於「法人」,且將該房屋「供營業使用」,該局依所得稅法規定,按當地一般租金設算甲君提供乙公司使用年度租賃收入新臺幣(下同)120,000元及租賃所得64,000元〔租賃收入120,000✕(1-43%)〕,歸課其綜合所得稅;又乙公司因實際未支付租金,於申報當年度營利事業所得稅時,不得將該筆設算的租金120,000元列報為租金支出。
該局提醒,納稅義務人辦理綜合所得稅結算申報時,若有將自有財產無償供公司或他人作營業、執行業務使用的情形,應主動按當地一般租金標準申報租賃所得,以免因漏報而遭補稅。
營利事業列報國外投資損失,應以被投資事業或其轉投資事業因實質營運發生損失為限
財政部北區國稅局表示,依營利事業所得稅查核準則第99條第2款規定,營利事業列報投資損失,應有被投資事業之減資彌補虧損、合併、破產或清算證明文件,但被投資事業在國外且無實質營運者,尚須提供其轉投資具有實質營運之事業,因營業上虧損致該國外被投資事業發生損失之證明文件,始得認列。
該局舉例說明,甲公司112年度營利事業所得稅結算申報列報投資損失新臺幣(下同)5,000萬元,主張係持有100%股權之國外A公司於112年度辦理清算完結所致,並檢附A公司清算證明文件供核,經該局查核發現,A公司歷年皆為虧損,均無營業收入及營業成本,且A公司並無實質營運,甲公司係透過A公司再轉投資B公司及C公司,因甲公司始終未能提供B公司及C公司實質營運且有營業上虧損致使A公司發生損失之證明文件,核與前揭規定不符,該局遂調減投資損失5,000萬元並予以補稅。
納稅義務人不服國稅局核定稅捐或罰鍰處分提起行政救濟之期限規定
財政部北區國稅局表示,納稅義務人對國稅局核定稅捐或罰鍰處分如有不服,依序有申請復查、提起訴願及行政訴訟等行政救濟程序,基於「程序不合、實體不究」之行政救濟法理,未於法定期限內申請或提起者,將因程序不合遭到駁回或不予受理,請納稅義務人務必遵循各階段行政救濟之申請期限,以維自身權益。
該局進一步說明,納稅義務人對核定稅捐或罰鍰處分申請復查、提起訴願及行政訴訟之期限如下:
一、申請復查:不服國稅局核定稅捐或罰鍰處分者,1應於核定稅額通知書及繳款書送達或公告後,於繳納期間屆滿之翌日起30日內;2無應納或應補徵稅額者,則應於核定稅額通知書送達或公告之翌日起30日內,向原處分國稅局申請復查。
二、提起訴願:不服國稅局復查決定者,應於復查決定書送達之次日起30日內,逕向財政部或經由原處分國稅局向財政部提起訴願。
三、提起行政訴訟:
(一)第一審:如不服財政部訴願決定者,應於訴願決定書送達後2個月內,向原處分國稅局所在地之高等行政法院提起行政訴訟。適用通常訴訟程序者,以高等行政法院(指高等行政法院高等行政訴訟庭)為第一審管轄法院,惟核課之稅捐或罰鍰在新臺幣(下同)150萬元以下者,以地方行政法院(指高等行政法院地方行政訴訟庭)為第一審管轄法院。另核課之稅捐或罰鍰於50萬元以下者,適用簡易訴訟程序,以地方行政法院為第一審管轄法院。
(二)上訴審:如對地方行政法院或高等行政法院之判決仍有不服,應於判決送達後20日內,分別向高等行政法院或最高行政法院提起上訴。
個人買賣債權所獲取收益屬財產交易所得應辦理綜合所得稅結算申報
財政部北區國稅局表示,個人買賣債權或權利如有利得,係屬財產交易所得,應以出售時的成交價額減除取得成本及相關費用後的餘額為所得額,計入出售年度綜合所得總額辦理結算申報;如有損失,得自當年度財產交易所得中扣除,若當年度無財產交易所得可資扣除,或扣除不足者,得自以後3年度的財產交易所得中扣除。
該局舉例說明,甲君108年間以新臺幣(下同)2,000萬元向A君購入以不動產擔保的債權(債權本金2,500萬元),因債務人乙君遲遲無法清償到期的借款,甲君遂向法院聲請強制執行債務人抵押擔保的財產,114年度經法院拍賣乙君不動產,甲君自法院獲償分配款2,980萬元,其中本金2,500萬元及利息480萬元,大於其債權購入成本2,000萬元,甲君應於115年5月辦理114年度綜合所得稅結算申報時,將該筆財產交易所得500萬元(2,500萬元-2,000萬元)及利息所得480萬元併入114年度綜合所得總額並申報繳納綜合所得稅。
該局補充,個人間因買賣債權或權利如有利得,因該利得不屬於所得稅法第88條及第89條規定應辦理所得稅扣繳及申報的所得,不會在所得稅申報期間查調的所得清單內,民眾仍應將收取的財產交易所得,自行辦理綜合所得稅結算申報。
被繼承人遺有抵押權,應如何申報遺產稅
財政部中區國稅局表示,被繼承人遺有抵押權所擔保的債權,繼承人應依實際未獲清償的債權金額,併入遺產申報。
中區國稅局說明,前項抵押權係當其債權不獲清償時,對於債務人或第三人不移轉占有而提供擔保之不動產,得就其賣得價金受清償,是抵押權性質為物權而非債權,係為擔保債權而存在,故計算遺產價值時,應依遺產及贈與稅法施行細則第27條規定,以債權金額申報遺產,若該債權有利息約定,則應加計至被繼承人死亡日止已經過期間之利息額。且不論被繼承人生前設定權利種類為普通抵押權或最高限額抵押權,繼承人於申報遺產價值時,均應根據生前受償情形,非逕依土地登記謄本之他項權利部所載抵押權設定「擔保債權總金額」申報,而應以實際所遺債權金額據以申報。
該局舉例說明,甲君於114年間借款新臺幣(下同)200萬元予乙君,並約定以乙君所有土地作為擔保設定抵押,抵押權登記金額350萬元,甲君於該債權受清償前死亡,其繼承人於申報遺產稅時,應就實際未償還債權200萬元併計遺產總額申報,而非以抵押權登記金額350萬元申報。
該局特別提醒,如抵押權人於主債權因清償而消滅,但尚未完成抵押權塗銷登記前死亡,繼承人於辦理遺產稅申報時,應檢附債務清償證明資料並主張所遺債權金額為0元,避免日後徵納爭議。
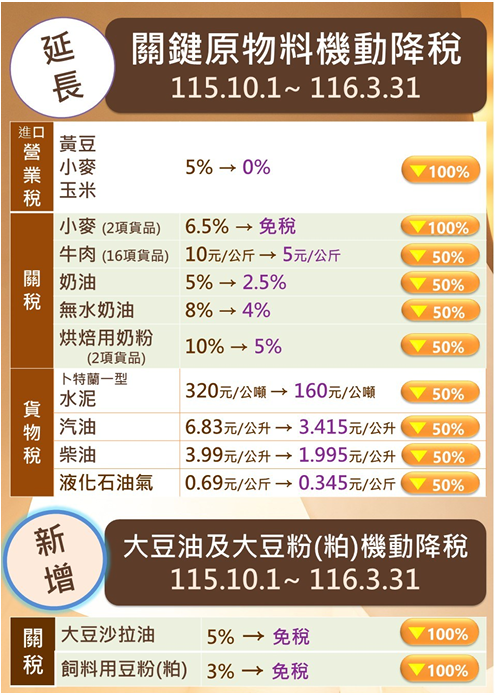
10/1起繼續延長關鍵原物料降稅措施、新增調降大豆油及豆粉(粕)關稅確保民生物價平穩
行政院長卓榮泰今(1)日於行政院會聽取財政部「穩定物價大宗物資延長降稅等措施」報告後表示,自今(2026)年初中東衝突升高以來,政府即啟動安定民生措施,以減輕業者營運負擔,避免物價大幅波動對弱勢民眾造成衝擊,於今年3月延長關鍵原物料稅負減徵措施半年,實施至9月底,繼續免徵進口黃豆、玉米、小麥營業稅,並機動調降牛肉、奶粉、奶油、小麥等關稅,以及水泥貨物稅;同時擴大汽、柴油貨物稅減徵幅度至50%,以及液化石油氣貨物稅調降50%。
至於消費者物價指數之觀察,卓院長指出,今年至5月開始,雖微幅增加超過2%,但今年1月至8月,平均消費者物價指數增加1.84%,已呈現全年度力求平穩的政策效果,政府將繼續善用各種政策工具,亟力維持合理、穩定的物價指數,期許不增加國人生活上的負擔。
卓院長說明,鑑於近期美伊衝突再度升溫,中東情勢仍有高度不確定性,由鄭麗君副院長召集的「穩定物價小組」持續積極、有效地作成決議,再延長關鍵原物料稅負減徵期限至明(2027)年3月底,以審慎因應國際能源價格波動風險。
此外,卓院長進一步表示,大豆沙拉油為食品加工業重要原料,豆粉(粕)亦為黃豆提煉油主要副產品,為飼料產業重要的蛋白質原料,兩者均屬大宗物資。受中聯油脂事件影響,國內供需缺口尚待補足,巿場價格有明顯波動,因此本次新增調降大豆沙拉油及豆粉(粕)關稅6個月,至明年3月底,以降低進口成本,平衡國內供需。
卓院長指示「穩定物價小組」持續掌握國內外能源、關鍵原物料及重要大宗民生物資的市場供需變化及趨勢,並滾動檢討因應作為,務必確保民生物價穩定。(詳細內容請詳穩定物價懶人包pdf.)
最低工資連11年調漲明年月薪30,900元、時薪205元逾261萬名勞工受惠
行政院長卓榮泰今(1)日在行政院會聽取勞動部「最低工資調整」報告後表示,依據最低工資審議會結果,明(2027)年最低工資將再度調升,月薪從2萬9,500元,調增至3萬900元,時薪也由196元調增至205元。卓院長強調,政府自2016年開始,連續11年調漲最低工資,月薪總調幅近54%、時薪總調幅達71%。本次月薪調增金額更是自2016年以來最高,預估將有超過261萬名勞工受惠,其中本國勞工占比84%。
卓院長表示,今(2026)年臺灣經濟成長率預估將達11.05%,可望創下39年來新高,這是全體國人、產業及勞工等各界共同努力的成果。在調升最低工資的同時,政府深知傳統產業與中小企業所面臨的辛苦及困境,中小企業占全國企業98%以上,提供全國近8成就業機會,因此政府會繼續加強推動「支持及壯大中小微企業方案」,實質鼓勵企業照顧基層員工,全面帶動百工百業繁榮發展。
卓院長強調,近期受到中東戰事、低價傾銷、原物料成本等影響的製造業與服務業,請經濟部與勞動部共同研議,給予有效協助,並儘速公布配套措施,以達到政府「大力挺勞工、大力挺產業」的目標。政府除了持續照顧基層勞工,未來也將持續透過不同政策工具,鼓勵企業為勞工加薪,請各部會繼續努力,造福國人、照顧人民。(詳細內容請詳最低工資調整懶人包pdf.)
政院通過《證券交易稅條例》第2條之1修正草案延長公司債、金融債券、被動式債券ETF停徵證交稅10年深化我國資本市場發展
行政院今(1)日通過財政部擬具之《證券交易稅條例》第2條之1修正草案,將函請立法院審議。
行政院長卓榮泰表示,為活絡債券市場,協助企業籌措資金,並促進資本市場發展,自99年起停徵公司債及金融債券之證券交易稅,被動式債券ETF亦於106年納入停徵證交稅範圍,實施至今成效良好。
卓院長指出,本次修法延長公司債、金融債券、被動式債券ETF停徵證交稅期限10年,至125年12月31日,並擴大範圍納入主動式債券ETF,將有助提升資產管理業務動能,實現「亞洲資產管理中心」政策目標,帶動整體稅收成長,並持續深化我國資本市場發展。
本案送請立法院審議後,卓院長請財政部會同金融監督管理委員會,積極與立法院朝野各黨團溝通協調,儘速完成修法。
本案修正要點如次:
(一)延長公司債、金融債券及被動式債券ETF停徵證券交易稅10年至125年12月31日。
(二)將主動式債券ETF受益憑證納入停徵證券交易稅範圍,停徵期間自116年1月1日至125年12月31日。
(三)刪除被動式債券ETF投資標的限制之規定,回歸由目的事業主管機關依權責控管。
(詳細內容請詳證交稅條例第2條之1修正懶人包pdf.)
營業人銷售禮券,應視禮券性質依規定時點開立統一發票
財政部臺北國稅局表示,營業人如係銷售商品禮券,應於交付禮券時開立統一發票並交付買受人,如係銷售現金禮券,則應於兌付貨物時開立統一發票交付兌購人。
該局說明,依統一發票使用辦法第14條規定,1營業人如發行商品禮券,其禮券上已載明憑券兌付一定數量之貨物者,發售時銷售行為已成立,應於出售商品禮券時開立統一發票;2惟營業人如係發行現金禮券,即禮券上僅載明一定金額,由持有人按禮券上所載金額憑以兌購貨物者,應於兌付貨物時開立統一發票。
該局舉例說明,甲公司為舉辦員工春酒抽獎活動,向乙賣場購買80萬元商品禮券,乙賣場於銷售商品禮券時應開立銷售金額80萬元之統一發票交付甲公司,嗣甲公司員工持該商品禮券兌換貨物時,乙賣場不須再開立統一發票;但若是現金禮券,乙賣場銷售現金禮券予甲公司時免開立統一發票,嗣甲公司員工持現金禮券兌購商品時,乙賣場始開立統一發票予兌購人(甲公司員工)。