
LSATaxnews 電子週報115年07月27日-115年07月31日
- 營利事業註銷庫藏股致沖抵保留盈餘之未分配盈餘減項列報規定
- 國內廠商產製「無添加糖」飲料品,經辦理產品登記及申請核准者,即可免徵貨物稅
- 115年度私立醫療(事)機構申請「會計紀錄完備正確之醫院」認定自即日起開始受理
- 結清勞工退休準備金專戶,領回之結餘款應列報其他收入
- 營利事業出售股份或出資額,應注意是否落入課徵房地合一稅適用範圍
- 營利事業列報費用或損失應與業務有關,並依規定取得合法憑證
- 行政院院會通過遺產及贈與稅法部分條文修正草案
- 營利事業與地主合建分售不動產建案,應按售價比例分攤廣告費
- 營利事業由企業會計準則公報變更採用國際財務報導準則致追溯調整期初保留盈餘淨增加數,應列為變更年度未分配盈餘加項
- 營利事業出售經法院拍定取得之新制房屋或土地,其交易損失應與營利事業所得額分開計算,不得自課稅所得額中減除
- 旅行社代售餐券非屬旅行業業務範圍,應就全額開立統一發票,不得開立「旅行業代收轉付收據」
- 預售房地交屋後出售,持有期間起算點
- 換屋族購買預售屋申請房地合一所得稅自住房地重購優惠之適用要件
- 個人取得大陸地區來源所得,應併入臺灣地區來源所得申報綜合所得稅
- 財政部召開第62次全國賦稅會報
- 生前購買預售屋,遺產稅申報方式
- 年末作為改制基準日問題分析,台商應避免以年末作為改制基準日
營利事業註銷庫藏股致沖抵保留盈餘之未分配盈餘減項列報規定
財政部臺北國稅局表示,營利事業因註銷庫藏股票產生損失而沖抵保留盈餘者,於辦理未分配盈餘申報時,應留意相關列報規定。
該局說明,營利事業註銷依證券交易法第28條之2或公司法規定購買庫藏股票所產生之損失,依國際會計準則第32號「金融工具:表達」或企業會計準則公報第15號「金融工具」規定,應先沖抵同種類庫藏股票交易所產生之資本公積,不足數再沖抵保留盈餘。營利事業如有前述股權交易致沖抵保留盈餘時,依財政部106年11月22日台財稅字第10604697440號令規定,應依序沖抵86年度以前年度保留盈餘、87年度以後年度之保留盈餘,其屬沖抵該交易上年度及當年度稅後盈餘部分,得分別列為交易上年度及當年度應加徵營利事業所得稅未分配盈餘之減除項目。
該局舉例說明,甲公司112年度未分配盈餘申報,列報減除其他經財政部核准之項目200萬元,經查其內容係甲公司112年度註銷庫藏股所產生之損失,因其帳上無同種類庫藏股票交易所產生之資本公積,故沖抵112年度稅後盈餘,惟進一步查核發現甲公司帳載86年度以前年度保留盈餘為500萬元,87至111年度保留盈餘為900萬元,依上開規定,甲公司應先沖抵86年度以前年度保留盈餘200萬元,尚不得直接沖抵112年度稅後盈餘,該局乃剔除其未分配盈餘列報減除其他經財政部核准之項目200萬元,補徵稅額10萬元。
國內廠商產製「無添加糖」飲料品,經辦理產品登記及申請核准者,即可免徵貨物稅
財政部臺北國稅局表示,為兼顧國人健康及誘導消費,114年8月19日修正公布之貨物稅條例第8條,增訂無添加糖飲料品(無論是否符合國家標準),自115年1月1日起免課徵貨物稅。
該局說明,「無添加糖飲料品適用免徵貨物稅規定應注意事項」已明訂所稱「糖」係指單醣及雙醣,包括成分為1半乳糖、2葡萄糖、3蔗糖、4果糖、5乳糖及6麥芽糖之各種糖類;所稱「無添加糖飲料品」係指飲料品使用之原料及產製過程均未添加前述所稱之糖。產製廠商產製無添加糖飲料品前,應向所在地國稅局辦理產品登記及申請免徵貨物稅,經審核通過,始得免稅出廠。
產製廠商現行已在市面販售且已辦應稅飲料品登記之無糖飲料,須向所在地國稅局重新辦理產品登記及申請免徵貨物稅,經核准並配賦新產品編號後,始得免稅出廠。
115年度私立醫療(事)機構申請「會計紀錄完備正確之醫院」認定自即日起開始受理
財政部北區國稅局表示,為維護就醫民眾列報綜合所得稅醫藥及生育費列舉扣除額的權益,刻輔導轄內非全民健康保險特約私立醫療(事)機構,依規定申請成為「財政部認定會計紀錄完備正確的醫院」。
該局說明,符合申請資格的私立醫療(事)機構,包括非全民健康保險特約的醫院、診所、物理治療所、職能治療所、語言治療所、心理治療(諮商)所、聽力所及助產機構,可自即日起至115年12月31日,向機構所在地國稅局分局、稽徵所或服務處提出申請。
該局進一步說明,提出申請的醫療(事)機構應依「執行業務者帳簿憑證設置取得保管辦法」規定設帳、登帳、給與他人憑證、自他人取得憑證及保管帳簿憑證,其收支記載應符合下列各款條件:
(一) 具備業務收入收據,並按序編號。對於業務收入應逐筆開立收據,並自留存根。收據應記載之事項包括:1.收據編號。2.收據日期。3.醫療(事)機構名稱、地點及統一編號。4.病患姓名。5.收費項目及其金額。6.收費總金額。
(二) 業務支出均已取得合法憑證,且薪資、租金等給付已依所得稅法相關規定扣繳稅款並填報扣(免)繳憑單。
(三) 提出申請年度之前1年度依法按帳簿憑證資料及實際所得額辦理所得稅結算申報(115年度申請,應提示114年度帳簿憑證及有關文據),並經稽徵機關查帳核實認定,且無涉有短漏報收入占全年度總收入之比率超過5%或短漏報收入超過新臺幣50萬元之情形。
該局補充,非全民健康保險特約私立醫療(事)機構經財政部認定為會計紀錄完備正確者,倘自認定適用年度起3年內均依法按帳簿憑證資料及實際所得額辦理所得稅結算申報並繳清稅款,其執行業務所得可適用書面審核,免列入選案查核對象;民眾因病就醫治療、生產、接受醫療照護等醫療行為而支付這些機構的費用,可依所得稅法規定列報醫藥及生育費扣除額,充分保障民眾列報扣除額權益,創造業者與納稅義務人雙贏。
結清勞工退休準備金專戶,領回之結餘款應列報其他收入
財政部中區國稅局表示,營利事業若結清勞工退休準備金專戶,記得將結餘款列為當年度其他收入,以免遭補稅及處罰。
該局說明,營利事業依據勞動基準法第56條第1項規定提撥之勞工退休準備金,已於提撥年度以費用列支,營利事業在支付適用舊制退休金之員工退休金或資遣費後,因已無適用舊制退休制度之員工,乃向市政府申請註銷其勞工退休準備金監督委員會帳戶,並領回結清剩餘本金與利息,應轉作當年度收入處理。
該局舉例,甲公司113年度依據勞工退休金條例規定與適用勞退舊制員工結清年資後,已無適用舊制退休金員工,乃向當地市政府申請結清勞工退休準備金監督委員會帳戶,並請領結清剩餘本金與利息合計48萬餘元,惟甲公司於辦理113年度營利事業所得稅結算申報時,未將該筆剩餘款列報為收入,致短漏報所得,除遭補稅外,另依所得稅法第110條規定處罰。
該局提醒,營利事業辦理結算申報時,注意結清勞工退休準備金專戶,如有剩餘款,應列報其他收入,若因一時疏忽未列報該項收入,只要在未經檢舉、未經國稅局或財政部指定人員進行調查前,自動向國稅局補報並補繳稅款,可免予處罰。
營利事業出售股份或出資額,應注意是否落入課徵房地合一稅適用範圍
財政部中區國稅局表示,依房地合一稅2.0新制規定,自110年7月1日起,營利事業出售其持有股份或出資額超過50%之國內外營利事業股權(交易日起算前一年內任一日以直接或間接方式持有),該被投資事業股權之價值50%以上係由我國境內房地、房屋使用權、預售屋及其基地所構成(以下合稱房地),除上市(櫃)及興櫃公司股權外,均須視同房地交易課徵房地合一稅。
該局舉例說明,轄內A公司112年出售部分持有之未上市(櫃)B公司股票,出售價格減除原始取得成本及必要費用後之證券交易所得新臺幣(下同)50萬元,A公司因證券交易所得停止課徵所得稅且當年度無其他收入,申報應納稅額0元。惟查A公司持有B公司股權比例達60%,且B公司境內廠房價值佔公司股份價值70%,A公司應依前揭規定,計算房地合一所得50萬元之應納稅額,於申報營利事業所得稅結算申報時合併報繳。A公司漏報課稅所得除補稅外,並移送裁罰。
該局補充說明,財政部於115年4月21日修正發布「房地合一課徵所得稅申報作業要點」,1增訂被投資事業可合理客觀衡量其全部財產價值(例如會計師按實價查核簽證資料)者,得以各項資產時價總額認定為該事業股份或出資額之價值,使房地占被投資事業股權之價值計算比例更符實際情形;2另交易110年6月30日前取得的股權,其交易所得中屬該被投資事業持有104年12月31日以前取得之房地(即舊制房地)價值佔全部房地價值之比例部分,免適用房地合一稅,未核課確定案件均可適用。
營利事業列報費用或損失應與業務有關,並依規定取得合法憑證
財政部臺北國稅局表示,營利事業列報各項費用或損失,應與本業及附屬業務有關,並依規定取得合法憑證。
該局說明,依所得稅法第38條、營利事業所得稅查核準則第62條及67條規定,經營本業及附屬業務以外之費用、損失,或家庭之費用及各種稅法規定之滯報金、怠報金、滯納金等及各項罰鍰,不得列為費用或損失;費用及損失,未經取得原始憑證,或經取得而記載事項不符者,不予認定。
該局舉例說明,甲公司113年度營利事業所得稅結算申報列報交際費支出新臺幣(下同)200萬元,雖未逾越所得稅法第37條及營利事業所得稅查核準則第80條規定之限額,惟經查核發現其頻繁列報多筆服飾、家電、家具及家庭用品等支出計60萬元,因甲公司僅提示載有公司統一編號之憑證,無法合理說明列報交際費支出之對象,及與業務有關之理由及提示相關證明文件,該局乃依前揭規定調減該等費用並補徵稅款。
營利事業辦理所得稅結算申報,切勿列報與營業無關之費用或損失,並應取得合法憑證,以免不符稅法規定遭剔除補稅。
行政院院會通過遺產及贈與稅法部分條文修正草案
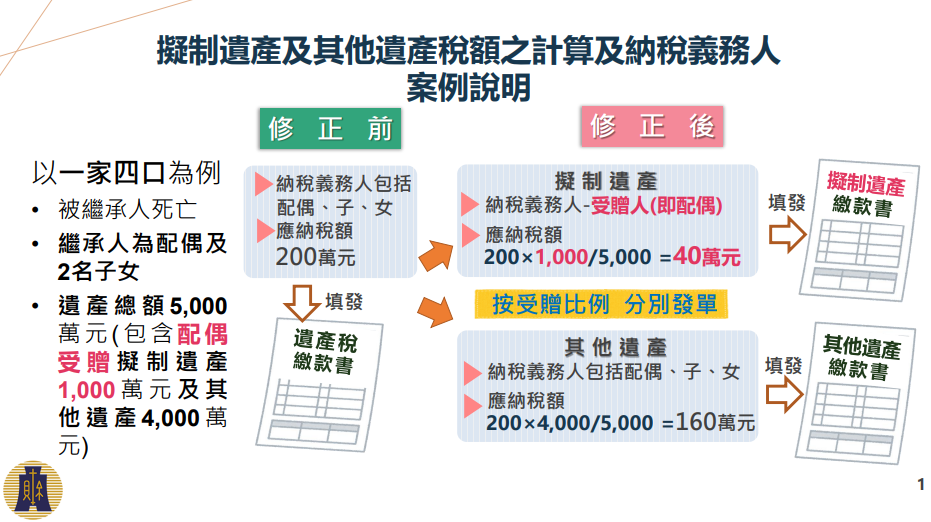
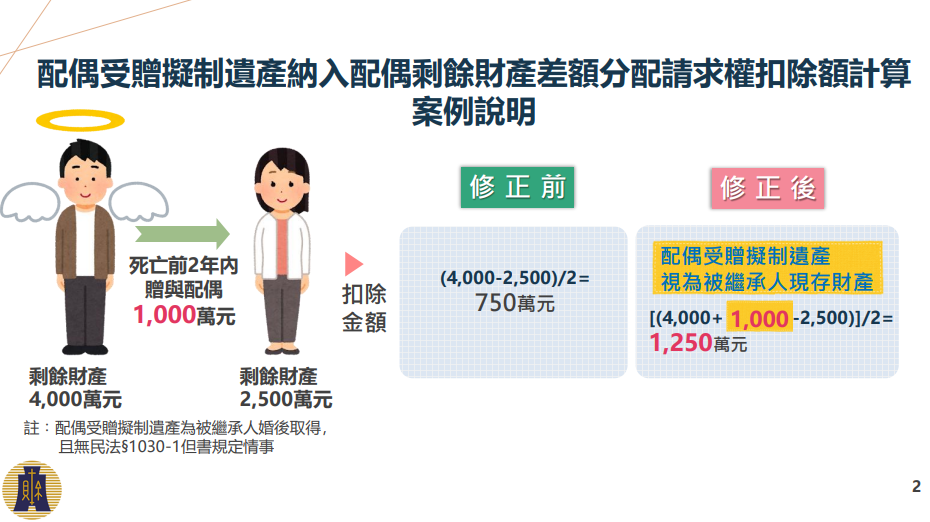
行政院今(30)日第4014次院會討論通過遺產及贈與稅(下稱遺贈稅)法部分條文修正草案,定明1被繼承人死亡前2年內贈與特定親屬(含被繼承人配偶、各順序繼承人及其配偶)財產併入遺產課稅之遺產稅額計算方式,該部分遺產稅以受贈人為納稅義務人,及2計算配偶剩餘財產差額分配請求權扣除數額時,被繼承人死亡前2年內贈與配偶之財產,視為被繼承人現存財產等規定。
財政部說明,為符合憲法法庭113年憲判字第11號判決意旨及參考各界意見,該部擬具上述稅法修正草案,重點如下:
一、 修正第6條:增訂被繼承人死亡前2年內贈與其配偶、依民法規定之各順序繼承人(如子女、孫子女、兄弟姊妹)及其配偶之財產,經併入被繼承人遺產總額課稅者,按各受贈財產占遺產總額比例計算之遺產稅額(下稱擬制遺產稅額),以各受贈人為納稅義務人,並以受贈財產為限負繳納義務之規定;將遺囑執行人由遺產稅納稅義務人修正為得代納稅義務人申報繳稅及申請復查規定。
二、 修正第17條之1:增訂計算配偶剩餘財產差額分配請求權之扣除數額時,被繼承人死亡前2年內贈與其配偶之財產視為被繼承人現存財產,以及納稅義務人應實際給付依民法第1030條之1規定請求權金額之財產予被繼承人配偶,前述配偶受贈擬制遺產不得作為納稅義務人履行該給付義務之財產之規定。
三、 修正第23條:增訂被繼承人死亡後始經法院確定判決或與確定判決同一效力之文書確定為其所有之財產案件,其遺產稅申報期間及核課期間起算日規定。
四、 修正第30條:刪除遺贈稅應納稅額在新臺幣30萬元以上始可申請分期繳納之限制規定,修正分期繳納加計利息之利率基準,並增訂繼承人得採多數決方式以遺產中之存款繳稅,以及受贈人申請以遺產抵繳或繳納擬制遺產稅額,應經全體繼承人同意,始得為之等規定。
五、 修正第51條:刪除滯納金加徵方式及逾期未繳移送強制執行規定,回歸依稅捐稽徵法規定辦理。
財政部表示,上開遺贈稅法部分條文修正草案,可維護繼承人、受遺贈人財產權及租稅公平,並便利遺贈稅納稅義務人申報繳納稅款及確保稅捐徵起;該部將積極與立法院朝野黨團溝通,期儘速完成修法。
營利事業與地主合建分售不動產建案,應按售價比例分攤廣告費
財政部臺北國稅局表示,營利事業與地主合建分售不動產建案所發生之廣告費,應按房屋及土地售價比例分攤認列廣告費。
該局說明,依營利事業所得稅查核準則第78條第1款第11目規定,營利事業與地主約定合建分售之廣告費,基於收入費用配合原則,應由營利事業與地主按房屋與土地之售價比例計算房地各別應分攤之廣告費列支。
該局舉例,甲建設公司113年度營利事業所得稅結算申報,列報廣告費500萬元,經查係該公司與乙地主採合建分售方式興建不動產建案所支付之廣告費,惟甲建設公司未分別計算屬其與乙地主應分攤之廣告費,乃按房屋與土地之售價比例40%及60%,計算甲建設公司應分攤之廣告費為200萬元(500萬*40%),核定調減廣告費300萬元,補徵稅額60萬元。
營利事業列報與地主合建分售不動產建案之廣告費,應特別留意相關法令規定,以免因不符規定遭調整補稅。
營利事業由企業會計準則公報變更採用國際財務報導準則致追溯調整期初保留盈餘淨增加數,應列為變更年度未分配盈餘加項
財政部臺北國稅局表示,營利事業由企業會計準則公報變更採用國際財務報導準則而追溯調整期初保留盈餘淨增加數,應列為變更年度未分配盈餘之加項。
該局說明,依財政部109年1月15日台財稅字第10800614920號令規定,自107年度起,營利事業因1國際財務報導準則或企業會計準則公報之會計準則版本變動、2採用新發布會計公報,或3由企業會計準則公報變更採用國際財務報導準則,其變更會計準則當年度追溯調整產生之期初保留盈餘「淨增加數」,為所得稅法第66條之9第2項規定之「本期稅後淨利以外純益項目計入當年度未分配盈餘之數額」,其追溯調整產生之期初保留盈餘「淨減少數」,為同條第2項第7款規定之「本期稅後淨利以外純損項目計入當年度未分配盈餘之數額」,應併計變更會計準則當年度之未分配盈餘數額,計算應加徵之營利事業所得稅。
該局舉例說明,甲公司申報112年12月31日資產負債表,填報累積盈虧項下之「追溯適用及追溯重編之影響數」項目8,000萬元,經查其內容係甲公司於112年度由企業會計準則公報變更採用國際財務報導準則而追溯調整產生之期初保留盈餘淨增加數,依上開規定,應列為變更會計準則當(112)年度未分配盈餘加項,惟甲公司於辦理112年度未分配盈餘申報時漏未併計,該局乃調增未分配盈餘8,000萬元,補徵稅額400萬元(8,000萬元×5%)並裁處罰鍰。
該局呼籲,營利事業如有由企業會計準則公報變更採用國際財務報導準則而追溯調整期初保留盈餘淨增加數,未依上述規定併計變更會計準則當年度之未分配盈餘數額者,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動補報並補繳所漏稅款者,得依稅捐稽徵法第48條之1規定,加計利息免予處罰。
營利事業出售經法院拍定取得之新制房屋或土地,其交易損失應與營利事業所得額分開計算,不得自課稅所得額中減除
財政部臺北國稅局表示,營利事業出售經法院拍定於105年1月1日以後取得之房屋或土地(以下簡稱「房地」),其交易損失應與營利事業所得額分開計算,不得自課稅所得額中減除。
該局說明,依所得稅法第4條之4第1項及第24條之5第2項規定,營利事業交易105年1月1日以後取得之房地,其交易所得或損失,應與同法第24條及相關法規計算之營利事業所得額分開計算,該房地交易所得應按持有期間所適用之稅率計算應納稅額,再合併營利事業所得稅結算申報繳稅。因此,營利事業自法院拍定取得之新制房地,嗣出售該筆房地,應依規定填報營利事業所得稅結算申報書相關頁次及辦理結算申報,倘為交易所得,應與營利事業所得額分開計算並按持有期間所適用之稅率計算稅額;倘為交易損失,亦不得自課稅所得額中減除。
該局舉例說明,甲公司於110年間經法院拍定取得一筆A房地,並於同年度領得權利移轉證書,嗣於113年出售該筆房地,該筆房地交易損失為200萬元,甲公司於辦理113年度營利事業所得稅結算申報時,將該筆房地交易損失併計營利事業所得額後申報課稅所得額400萬元,應納稅額80萬元(400萬元×稅率20%),經該局依上開規定將該筆房地交易損失200萬元分開計算後,調增課稅所得額200萬元,補徵稅額40萬元(200萬元×稅率20%)。
該局呼籲,營利事業出售適用房地合一稅2.0之房地,於申報房地交易所得或損失時,應特別留意相關法令規定,正確申報,以免因不符規定遭調整補稅。
旅行社代售餐券非屬旅行業業務範圍,應就全額開立統一發票,不得開立「旅行業代收轉付收據」
財政部臺北國稅局表示,旅行社非辦理旅遊所需,僅單純代一般餐飲業者銷售餐券者,因非執行旅行業專屬法定業務,不得開立「旅行業代收轉付收據」,應就銷售餐券收取代價全額開立統一發票交付買受人。
該局說明,依發展觀光條例第27條及旅行業管理規則第37條規定,旅行業者於執行旅行業專屬法定業務(如招攬或接待觀光旅客,並安排旅遊、食宿及交通等與國內外觀光旅客旅遊有關事項)收取價款時,應製作旅行業代收轉付收據交付旅客收執。另依財政部82年5月17日台財稅第821485398號函規定,旅行業者銷售國際航線機票、國內外及大陸旅行團之團費、代訂國內外及大陸地區飯店、車、船、門票、代辦簽證工本費等旅遊相關營業項目,應開立旅行業代收轉付收據交付旅客,並逐項依規定就其收付價款之差額彙總開立統一發票報繳營業稅。因此旅行社若非辦理旅遊所需,僅單純銷售餐券,消費者於購買後自行前往餐廳用餐,與一般營業人代售餐券無異,尚非旅行業專屬之法定業務,不屬於旅行業代收轉付收據之適用範圍,旅行業者應就代售餐券收取之代價全額開立統一發票。
該局舉例說明,消費者甲向旅行社乙購買南投2日遊4,699元行程,另加購臺北知名燒肉店999元餐券,則旅行社乙向甲收取之南投行程費用4,699元,因涵蓋遊覽車、保險、火鍋餐廳等旅遊相關費用,屬旅行業者法定業務所收取之代價,旅行社乙應開立旅行業代收轉付收據交付消費者甲;至另外代售餐券則屬一般代售業務,應就該餐券全額999元開立統一發票交付消費者甲。
該局呼籲,旅行社非辦理旅遊所需,單純代售餐券,如有未依規定開立統一發票報繳營業稅之情事者,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向所在地國稅局分局、稽徵所或服務處補報並補繳所漏稅款者,可依稅捐稽徵法第48條之1規定,加計利息免予處罰。
預售房地交屋後出售,持有期間起算點
財政部臺北國稅局表示,個人購入預售房地,於105年1月1日以後交屋並予以出售,適用房地合一稅制,該房地持有期間應自取得所有權移轉登記日起算,不得將交屋前之預售房地持有期間併入計算。
該局說明,由於預售房地與完工後之成屋為不同交易標的,個人若向建設公司購入預售房地,待建築完工並取得房地所有權後出售,屬於成屋交易,依房地合一課徵所得稅申報作業要點第3點、第4點及第5點規定,應以該成屋完成所有權移轉登記日為取得日,並自取得日起算至出售並完成所有權移轉登記日為持有期間,不得將預售房地持有期間合併計算。
該局舉例說明,甲君於109年8月間與乙建設公司簽約,以總價900萬元購入新北市三重區預售房地,該房地興建完成後於114年9月中旬辦妥所有權移轉登記,同年11月以1,300萬元出售。甲君申報房地合一稅時,誤將持有期間自109年8月起算,按稅率20%計算應納稅額,自行繳納稅額74萬元〔(成交價額1,300萬元-取得成本900萬元-移轉等費用30萬元)×20%〕,經該局依上開規定,以甲君取得該房地所有權登記日(114年9月中旬)起算,重行計算其持有期間未達2年,應按45%稅率計算應納稅額166.5萬元,核定應補徵稅額92.5萬元(166.5萬元-自行繳納稅額74萬元)。
該局特別提醒,個人購入預售房地於交屋後出售,縱使建商因天災、事變等不可抗力因素導致預售房地延後交屋,也不影響以「登記日」作為房地持有期間起算點之認定。民眾辦理房地合一稅申報時,務必確認持有期間起算點。
換屋族購買預售屋申請房地合一所得稅自住房地重購優惠之適用要件
財政部臺北國稅局表示,不少民眾因換屋需求,選擇先購買預售屋及其坐落基地(下稱預售屋),再出售原有自住房屋、土地(下稱自住房地),如欲適用房地合一所得稅自住房地重購優惠,須留意預售屋簽約日並非房地取得日,必須俟建案完工後,辦妥所有權登記日方為房地取得日,若該日距出售舊房地移轉登記日超過2年,將無法適用房地合一稅自住房地重購退(抵)稅優惠。
該局說明,個人出售適用房地合一稅制之自住房地,欲申請重購自住房地退(抵)稅優惠,除須符合個人或其配偶、未成年子女應於出售及重購之自住房地辦竣戶籍登記並實際居住,且該等房屋無出租、供營業或執行業務使用等要件外,出售舊自住房地與重購新自住房地之所有權移轉登記日相距必須在2年內,始得適用房地合一所得稅重購自住房地退(抵)稅優惠。
該局進一步說明,預售屋交屋前,因無法辦理戶籍登記及供居住使用,不符合自住房地之要件,無法適用重購退(抵)稅優惠。又預售屋於施工期間尚未完成建築及所有權登記,民眾簽訂預售屋買賣契約,係取得契約權利,而非房地所有權,俟建案完工交屋並完成建物及土地所有權登記之日,始為房地合一稅制規定的新房地取得日,也是判斷是否符合舊房地出售前後2年內重購新房地的重要依據。
該局舉例說明,甲君於110年5月與建設公司簽訂A預售屋買賣契約,112年2月1日出售原自住B房地,依規定申報並繳納房地合一所得稅200萬元,嗣A預售屋興建完工,甲君於115年3月7日完成所有權登記取得A房地所有權,並辦妥戶籍登記,旋主張A房地係於110年5月(預售屋簽約日)取得,且先後於兩屋設籍,並有居住事實,申請重購自住房地退稅200萬元。經該局以A預售屋尚未完工交屋前,未能辦理戶籍登記及供居住使用,不符自住房地之規定,而交屋後其房地取得日應以115年3月7日所有權登記日為準,非預售屋之簽約日,因此,取得A房地距出售B自住房地已超過2年,爰認定不適用重購自住房地退稅之規定。
該局提醒,預售屋自簽約至交屋往往需時2至4年,民眾規劃換屋欲申請適用重購自住房地退(抵)稅優惠,請注意相關規定。
個人取得大陸地區來源所得,應併入臺灣地區來源所得申報綜合所得稅
財政部臺北國稅局表示,個人如有取得大陸地區來源所得,應注意併入臺灣地區來源所得申報綜合所得稅。
該局指出,依臺灣地區與大陸地區人民關係條例第24條規定,個人取得大陸地區來源所得,應併同臺灣地區來源所得課徵綜合所得稅。但其在大陸地區已繳納之所得稅額,得自應納稅額中扣抵,惟不得超過因加計大陸地區來源所得,而依臺灣地區適用稅率計算增加之應納稅額。
該局舉例說明,納稅義務人甲君係臺灣地區人民且為我國境內居住之個人,114年度派駐至大陸地區工作,領有大陸地區來源之薪資所得換算新臺幣(下同)200萬元(含繳納大陸個人所得稅50萬元,已取具大陸地區完納所得稅證明),經併同臺灣地區來源所得辦理個人綜合所得稅結算申報,其含大陸地區來源所得計算之應納稅額為90萬元,不含大陸地區來源所得計算之應納稅額為30萬元,大陸地區來源所得依臺灣地區適用稅率計算增加之應納稅額60萬元,較大陸地區已繳納之所得稅額50萬元為高,故得申報大陸地區已納所得稅可扣抵稅額為50萬元。
財政部召開第62次全國賦稅會報
稅務界一年一度的「全國賦稅會報」盛會,於今(31)日舉行,與會者包括全國國稅、地方稅稽徵機關、財政部賦稅署等機關首長、臺北市、新北市及高雄市政府財政局局長,財政部所屬單位一級主管等。
財政部莊部長表示,稅收是國家最主要的財政收入來源,114年度全國賦稅收入再創新高,達新臺幣3兆6,244億元,占各級政府歲入的85.75%,實徵數與預算數差距小於1%,稅收估測已相當精準。感謝所有稅務同仁辛勞付出,有穩定的稅收,國家建設及民眾幸福才能持續往前邁進。今日並特別頒獎表揚114年度稽徵業務考核及115年房屋稅稅基努力度考評績優機關,肯認得獎機關過去一年的努力。
近年來,財政部不但追求租稅公平,也持續推動多項惠民、便民的租稅政策,包含大幅調高幼兒學前、長照及房屋租金支出特別扣除額,並且配合物價指數有感調高免稅額,以及修正使用牌照稅法,放寬提供身障者使用車輛免稅標準,減輕照顧者租稅負擔。另為落實居住正義,修正房地合一課徵所得稅相關規定,並感謝地方政府配合實施房屋稅2.0新制,使稅制更臻完善及合理化外,減輕民眾租稅負擔,並達到鼓勵多屋族釋出餘屋有效運用之政策目的。
在環境永續方面,財政部也不缺席,包括延長購買節能電器退還貨物稅實施期限、新增購買新小型汽機車減徵貨物稅等,為地球節能減碳盡一份心力。另為稅制合理化及地方財政自主,在地方稅捐機關協助下,完成修正娛樂稅法,刪除藝文活動與競技比賽課稅項目,及授權地方政府停徵舞廳或舞場、高爾夫球場及其他娛樂稅課稅項目,也請地方政府落實法規執行,讓減徵利益能實質回饋消費者,並促進地方觀光發展及經濟成長。此外,財政部也積極優化網路及手機報稅服務,今年所得稅網路申報比率已達9成,獲得外界高度肯定。
財政部表示,今年(第62次)全國賦稅會報安排賦稅署樓署長美鐘報告賦稅業務推展情形,中區國稅局翁局長培祐及桃園市政府地方稅務局許副局長瑜玲分別就國稅及地方稅的創新措施作經驗分享。與會機關藉由本次會議相互交流學習,激發更多創意及新思維。
最後莊部長指出,面對國際政經局勢快速變動的關鍵時刻,期盼各位首長以開放的思維、積極的行動與熱忱的態度,攜手帶領同仁持續精進各項稅制稅政,善用AI技術優化工作流程,營造更優質、便捷的徵納環境,以作為國家經濟發展的堅實後盾。透過此次會議,與會人員受益良多,會議在精采的簡報後,圓滿結束。
生前購買預售屋,遺產稅申報方式
財政部臺北國稅局表示,最近接獲民眾詢問,被繼承人生前購買預售屋,於房屋興建完工交屋前不幸過世,被繼承人之遺產稅財產參考清單及遺產稅金融遺產參考清單並未提供預售屋資料,該預售屋應如何申報遺產稅?
該局指出,被繼承人生前與建商簽訂房地預定買賣契約書,在房屋興建完工交屋前死亡,其死亡當時所遺留的財產,係未來建案完工後,依該契約得向建商請求履行交付完成建築房地之「權利」,並非房屋、土地之所有權,該權利價額應以截至被繼承人死亡日累計已付建商之各期房地價款計算,併入遺產總額申報遺產稅。
該局舉例說明,甲君於112年2月間與建商簽訂房地預定買賣契約書,購買A建案10樓房屋及地下室1個停車位,契約約定房地買賣總價為7,000萬元,預定115年底完工交屋。惟甲君不幸於115年1月15日過世,經依繼承人提供房地預定買賣契約書、支付各期房地價款之統一發票及匯款單等資料,計算截至被繼承人甲君死亡日已支付建商之各期房地價款合計2,300萬元,應申報甲君遺留之「債權」財產,併入遺產總額課稅。
該局提醒,被繼承人生前如有購買預售屋情事,繼承人可向建商查詢被繼承人生前已付房地價款情形,列入遺產債權申報遺產稅,以免因漏報而涉罰。
年末作為改制基準日問題分析,台商應避免以年末作為改制基準日
台商不管是在大陸還是H股IPO,都必須由有限責任公司整體變更為股份有限公司(以下簡稱股改),若股改事項發生於申報的報告期內,則審計基準日應謹慎避免12月31日。
一、年末基準日改制實務難點
年末改制最根本的問題在於容錯空間有限。企業以12月31日經審計的淨資產折股,整體變更完成後的股本結構和淨資產基數就此固定。但年末集中開展年終結算、年度審計、年度稅務匯算清繳多項工作,一些潛在帳務差錯難以及時調整。若股改先行完成,後續才發現的帳務處理存在差錯、費用漏提等事項,均無法在基準日當期調整回來,將直接造成帳面資料與股改資料的不一致。
這種不一致會進一步傳導至申報環節。股改基準日的淨資產是計算股本和資本公積的基礎資料,年末完成股改後,次年匯算清繳和年報審計中往往會出現損益調整、稅金調整等事項,導致審定淨資產發生變化。一旦備案資料與申報資料出現差異,就會成為審批重點關注對象。
對比之下,在年中改制出現小額調整時,可在後續月份通過帳務自然消化。而年末是會計年度的截止點,資料需公開披露,任何後續調整都屬於跨期事項,沒有自然消化餘地。金額較小的差錯尚可用專項說明來解釋,較大金額的差錯就成了硬傷,整改成本相當高。
二、後續淨資產變動處理原則與程式
若企業已完成年末改制,後續審計核查發現基準日淨資產需調整,核心判斷依據為調整後淨資產與折股註冊資本的大小關係,分兩類情形處置:
1、調整後淨資產≥註冊資本
不存在出資不實風險,無實質性合規障礙,但需履行必要流程,如審計機構出具淨資產差異說明或驗資覆核報告,明確調整事項成因、金額;公司召開董事會、股東會審議確認修正後折股比例、資本公積金額;依據更新資料完成工商備案變更。處理後股本總額維持不變,資本公積按調整後淨資產扣除股本餘額,再重新核算即可閉環。
2、調整後淨資產<註冊資本
會觸及出資不實監管紅線,差額需由股東足額補足。市場通行方案為控股股東、實際控制人以現金補足差額及對應孳息;審計出具驗資報告確認補足資金足額到位;股東會審議調整方案並完成工商變更。補足資金後股本、註冊資本保持不變,僅修正折股比例。
這兩類情形雖均可技術整改,但年末改制後出現大額審計調整,會被監管部門認定為企業財務內控存在缺陷,反映帳務核算及時性、準確性不足,審核階段將被持續追問,提升IPO審批難度。
為避免年末改制帶來的各種問題,專案前期的風險管控必須前置。基準日儘量選在年中,預留充足的帳務整改和審計核查時間。股改啟動前需把財務自查、資產盤點、稅務核對等工作全部做完,盡可能將調整事項消化在前面。對於已經完成年末改制的項目,提前把調整事項梳理清楚,不要等到申報階段才集中揭露問題。